Desde 2015 las abejas aparecen en las búsquedas más populares de Google ¿Qué pasaría si se extinguieran? o ¿Cuál es la función preponderante de las abejas para el ecosistema y la cadena alimenticia? Son las preguntas más realizadas al buscador más usado del mundo, respecto a esta problemática existente a nivel global, poco visible por estos lares, pero realmente alarmante, directamente ligada a estos insectos herbívoros extremadamente sociables que viven en colonias y se organizan en una estricta jerarquía.
Hace unos años, que se vive una veloz y preocupante disminución en las
poblaciones de abejas a nivel mundial. Algunas especies ya han desaparecido, y de otras quedan bajos porcentajes de su población original. Algunos estudios científicos concluyen que la disminución puede tener su causa en una combinación de factores, pero investigaciones
independientes arrojaron una sólida evidencia que señala a los pesticidas (neonicotinoides) como
culpables directos del exterminio de las abejas.
Ahora, ¿porque las abejas son tan importantes para el
ecosistema, y en consecuencia para la vida de los seres vivos?
Estos ínfimos bichitos ayudan a producir y polinizar más de 1/3 del alimento consumido por los seres humanos y el resto del mundo salvaje. Las abejas polinizan todo lo que comemos y juegan un rol preponderante en el mantenimiento de los ecosistemas del planeta. Más de 400 tipos diferentes de plantas, necesitan abejas y otros insectos para mejorar su rendimiento, su calidad y asegurar su existencia. Estos incluyen gran variedad de frutas y verduras, frutos secos y plantas como los girasoles que se convierten en aceite, también los granos de cacao, café y té. Los cultivos para forraje para las vacas lecheras y otros tipos de ganado también son polinizados por las abejas. Al igual que los cultivos de algodón. Pero no solo es una cuestión beneficiosa para el ser humano, las semillas y frutas que comen las aves y los pequeños mamíferos provienen de plantas que son polinizadas por las abejas, lo que las convierte en guardianes de la cadena alimenticia y la biodiversidad de nuestra especie.
Las abejas son polinizadores industriales, que co-evolucionaron con plantas con flores durante millones de años. Las abejas necesitan las flores
para alimentarse, mientras que la flor necesita la abeja para
reproducirse. Y los seres humanos
necesitamos que las plantas de flor produzcan.
¿Cómo afectan los pesticidas que usa el hombre a la vida de las abejas?
La clotianidina es un insecticida de la familia de los Neonicotinoides que son
desarrollados por poderosas empresas internacionales. Los insecticidas son utilizados para el control de plagas que afectan a los cultivos, pero el efecto rebote cae sobre las abejas. En nuestra
ciudad, puntualmente estos pesticidas no son utilizados a grandes escalas, pero si se utilizan otros que afectan de la misma manera. La clotianidina es absorbida por las plantas y luego liberada a través del polen y el néctar, haciéndola peligrosa para los insectos que se alimentan de estos productos de la planta. Básicamente, las abejas
consumen el pesticida al hacer su trabajo y luego mueren.
Algunos países europeos comenzaron a prohibir dichos productos químicos, y las poblaciones de abejas se están recuperando. Pero otra vez la fuerza del capitalismo presionará para lograr que estos venenos se mantengan en el mercado, pisoteando lo que la madre naturaleza creó a la perfección, la cadena trófica (alimenticia) no puede tener grietas, debe funcionar sin fallas.
«El aburrimiento es ese ave que incuba el huevo de nuestra experiencia» Walter Benjamin La depresión, la ansiedad, la fatiga o el cansancio crónico se han convertido en los nuevos padecimientos de la sociedad. ¿Cómo surgen estas problemáticas? No podemos depositarlo en una sola causa, porque en el horizonte de los conflictos humanos se insinúan: la necesidad artificial del…
Cabernet franc Pampeano, que está casi dentro de la región patagónica, luego de su cosecha macera en frío por 3 días para fermentar en tanques de acero inoxidable.
Escribe Leo Barresi Me identifico plenamente con el rock / rock and roll nacional.Para ustedes esta Loca Lista! 1) LOS REDONDOS – ETIQUETA NEGRA 2) JÓVENES PORDIOSEROS – HOMBRE ROCK AND ROLL 3) LA 25 – CRUZ DE SAL 4) INTOXICADOS – UNA VELA 5) DÉCIMA ROCK – CARNE DE CAÑÓN Difunde esta nota
En esta columna literaria ya reseñamos dos o tres libros de este escritor, libros que obtuvieron premios destacados y el reconocimiento de la crítica. En esta entrega la idea es comentar una de las primeras novelas de este autor, escrita en 2003. Este libro posee carácter autobiográfico y en su momento funcionó como instrumento de…
Este viernes será la apertura del Campeonato Mundial FIM de Motocross 2023 con el MXGP Patagonia Argentina, esta mega competencia internacional comenzará con un pre-evento sin precedentes que será con entrada libre y gratuita. La competencia se disputará el 11 y 12 de marzo en Villa La Angostura. La cita será el viernes 10 de…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
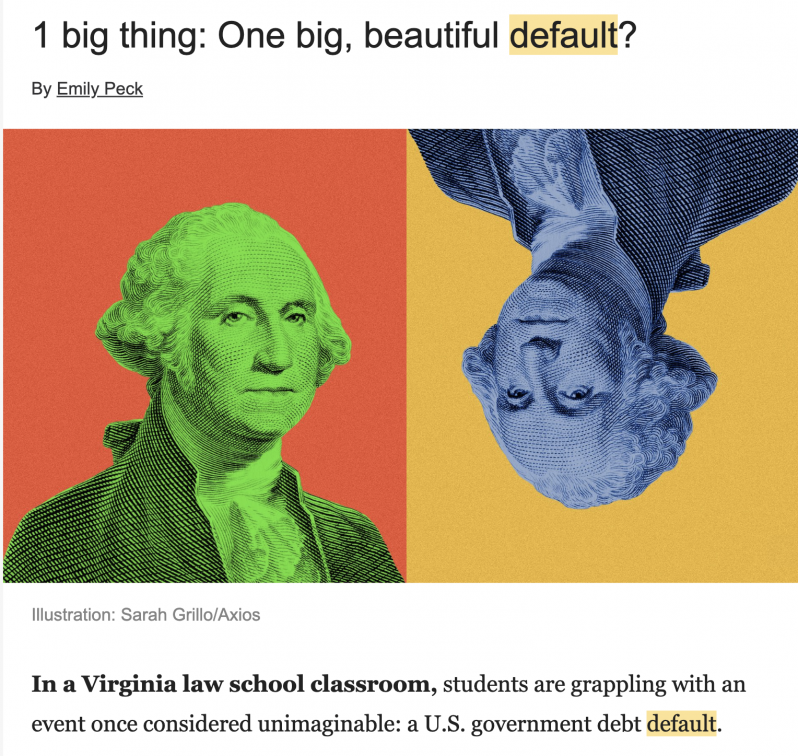
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.