El Intendente Marcelo Orazi participó esta mañana vía zoom del acto encabezado por la gobernadora Arabela Carreras en el que se firmó el contrato de obra con la empresa ING CO SRL que ejecutará los trabajos para dotar de los servicios de agua potable, red eléctrica y alumbrado público al loteo Barazzutti.
La obra beneficiará a 107 familias que, de esta manera, podrán empezar a construir sus viviendas, demanda una inversión del Estado provincial de $ 22.141.002,15 y está enmarcada en el programa ‘Suelo Urbano’.
El acuerdo fue suscripto por la interventora del IPPV Inés Pérez Raventos y el representante de la empresa Ernesto Pasaron.
En la oportunidad Orazi destacó “la decisión política de la gobernadora de impulsar y llevar adelante el programa ‘Suelo Urbano’ en la provincia y, a partir de las gestiones que hicimos desde el Municipo, Regina ha sido una de las primeras ciudades en oficializar su implementación”.
“En nuestro caso estamos regularizando la situación de estos lotes para que sus beneficiarios puedan comenzar a construir sus viviendas, después de muchos años de espera. Esta gestión se ha propuesto una planificación ordenada de la ciudad, no queremos más improvisación cuando nos referimos a una demanda tan seria y sensible como lo es la vivienda”, manifestó Orazi.
Por su parte, Carreras indicó que “Villa Regina ha sido uno de los Municipios muy proactivos en materia de diálogo y de trabajo en conjunto con el IPPV y logramos avanzar en la provisión de servicios para estos lotes”.
28 de junio: Día Internacional del Orgullo LGBTTIQ+ Un día de visibilidad y reivindicación de las diversidades, una lucha que debe seguir cada día del año. Hoy también reclamamos por la no violencia, el respeto de la diversidad sexual, la libertad para decidir sobre el propio cuerpo, el derecho a la identidad, la protección, el…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
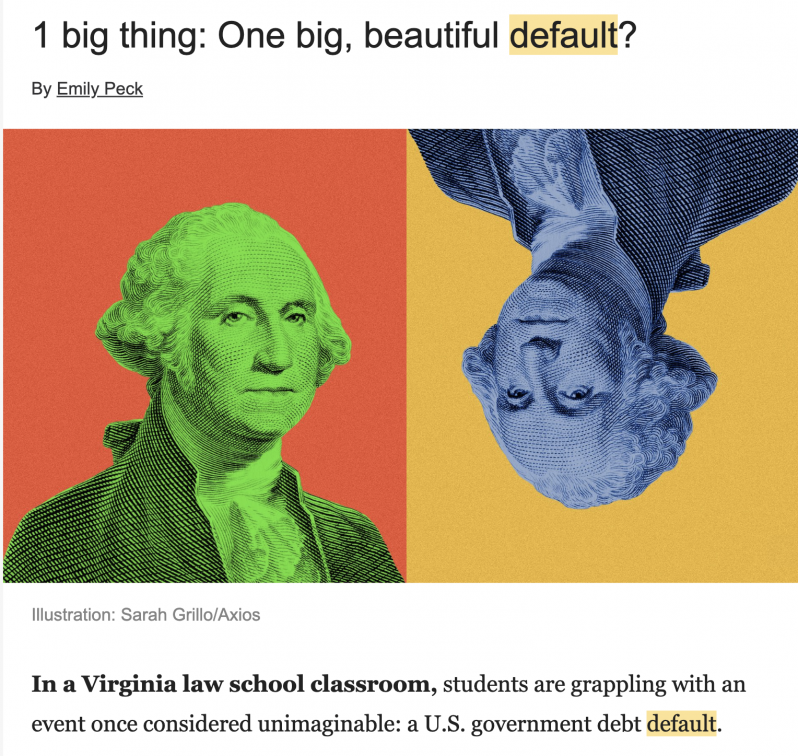
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Los centros de esquí más importantes de la cordillera rionegrina iniciarán su temporada invernal el próximo 9 de Julio. Si bien El Bolsón había programado la apertura del cerro Perito Moreno para el sábado 3, la fecha se modificó por cuestiones operativas y se unificará con la de San Carlos de Bariloche. Desde su anuncio,…
Ya se encuentra en Moscú un nuevo vuelo de Aerolíneas Argentinas que traerá componentes 1 y 2 de Sputnik V y el primer lote de su principio activo para comenzar la producción de esa vacuna en el país. Es la vigesimocuarta operación que realiza la empresa de bandera en búsqueda de inmunizaciones contra el coronavirus, y el primero que…
Con el claro objetivo de no provocar una incomodidad con la Iglesia, el gobernador cordobés Martín Llaryora decidió pisar el lanzamiento de un juego de la Lotería de Córdoba. Decisión que se posterga hasta luego de la llegada del papa León XIV en noviembre próximo.
El llaryorismo ya puso toda la maquinaria en modo campaña 2027 y cada punto suma. Por lo tanto, dentro de ese esquema, el cordobesismo encontró un aliado con motivo del arribo del papa y es el cardenal Ángel Rossi, el cordobés que es uno de los popes de la Iglesia Católica en el país y al que le gusta entrar a jugar en la política.
Así lo evidenció en las críticas al gobierno de Javier Milei en la misa de San Cayetano cuando dijo que «la macro de la que hablan no baja al plato» y apuró con un: «dicen que sacaron a millones de la pobreza; los deben haber bajado a la miseria». Con esa contundencia, el arzobispo puso en palabras lo que muchos piensan dentro del gobierno de Llaryora, pero no pueden decir para no dañar la reconstrucción del vínculo con la Nación.
Bajo la expectativa de un pacto que les allane el camino de la reelección a ambos: a Llaryora y a Milei.
Ahora, en la sinergia entre El Panal y la Iglesia con Rossi como aliado clave de la visita del Sumo Pontífice, en el llaryorismo decidieron congelar el lanzamiento de un juego, una raspadita que derive en un rédito para la Lotería de Córdoba.
Esto debido a que, también en este sentido, Rossi se mostró crítico en distintos momentos de su relación con el peronismo cordobés. Y entre las situaciones de mayor fricción se encuentra cuando se sancionó la ley de juego on line en la Legislatura provincial, durante la gestión del exgobernador Juan Schiaretti. Ley que, una vez promulgada Rossi salió a decir que «le pusieron un casino en la mano a los chicos». Por la relación de los adolescentes con las apuestas en el celular.
Además, en clave electoral, Llaryora toma la visita de León XIV como un plafón en su objetivo de reelección. Y casi con seguridad, apenas parta el papa de suelo cordobés, el cordobesismo empezará a puntear con seriedad listas y fecha.
Más aún por la convocatoria que se espera con el arribo del papa y donde aguarda, además, una mayor cercanía con los fieles a lo que sucederá en Buenos Aires, como así también la visita de turistas de otras provincias y países.
FEDE HARINA-VILLA MITRE BB Este martes cerró la segunda burbuja de la Liga Argentina de Basquet realizada en Mar del Plata, y el equipo de Villa Mitre que integra el reginense Federico Harina finalizó con el mejor record de la zona SUR con 6pg y 2pp. Llegó al último partido con 3 triunfos: vs Ciclista…
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.