El Intendente Marcelo Orazi participó de la mesa de trabajo convocada por la Agencia de Desarrollo Económico CREAR Río Negro para compartir ejes y objetivos a desarrollar durante este año. En la oportunidad estuvo acompañado por el Secretario de Coordinación Ariel Oliveros.
En el encuentro estuvieron presentes la Subsecretaria en Coordinación Técnica Administrativa del CREAR María Eugenia Casi, el referente local del CREAR Atilio Caverzán, la Legisladora Marcela Ávila y representantes de las Universidades del Comahue y de Río Negro y de las Cámaras de Comercio y de Productores, Escuela Agraria, INTI entre otros.
En la oportunidad, el Intendente Orazi expresó que “el CREAR es un lugar donde los distintos actores económicos de la ciudad, empresarios, micro emprendimientos, Universidades, Escuela Agraria e instituciones pueden acercarse asiduamente más teniendo en cuenta la conexión con el Parque Industrial y su inscripción en el RENPI y llevar adelante proyectos que nos permitan el desarrollo sostenido de la ciudad”.
“La presencia de cada uno de ustedes en este primer encuentro adquiere otra relevancia teniendo en cuenta los factores que hoy se nos presentan más que favorables para la concreción de proyectos productivos e innovadores”, señaló.
Por su parte, Casi indicó que “debemos empezar a pensar en un lugar físico y poder bajar todos los programas que la provincia de Río Negro tiene y poder compartir con cada uno de ustedes lo que se está haciendo y poder aprovechar esta capacidad del Crear para desarrollar todas sus herramientas de inversión y desarrollo productivo. Poner en la mesa que viene aportando cada uno y que podemos aportar de cara a éste año de acuerdo a la realidad de cada uno”.
“En definitiva hay actores que no necesitan un crédito, pero sí un acompañamiento, que se asesore en determinados temas, que se capacite. Para ofrecer nuestros productos en el mercado interno y externo necesitamos que sean de calidad, indicó”.
Los squatters versión criolla del movimiento contracultural europeo, son un colectivo interdisciplinario que recorren las calles buscando marquesinas publicitarias para transformar los mensajes corporativos, disputando sentido desde 2018. Se unen también a organizaciones sociales para intervenir en los debates públicos, desde la Ley de Humedales al etiquetado frontal y la soberanía alimentaria. Proyecto Squatters es…
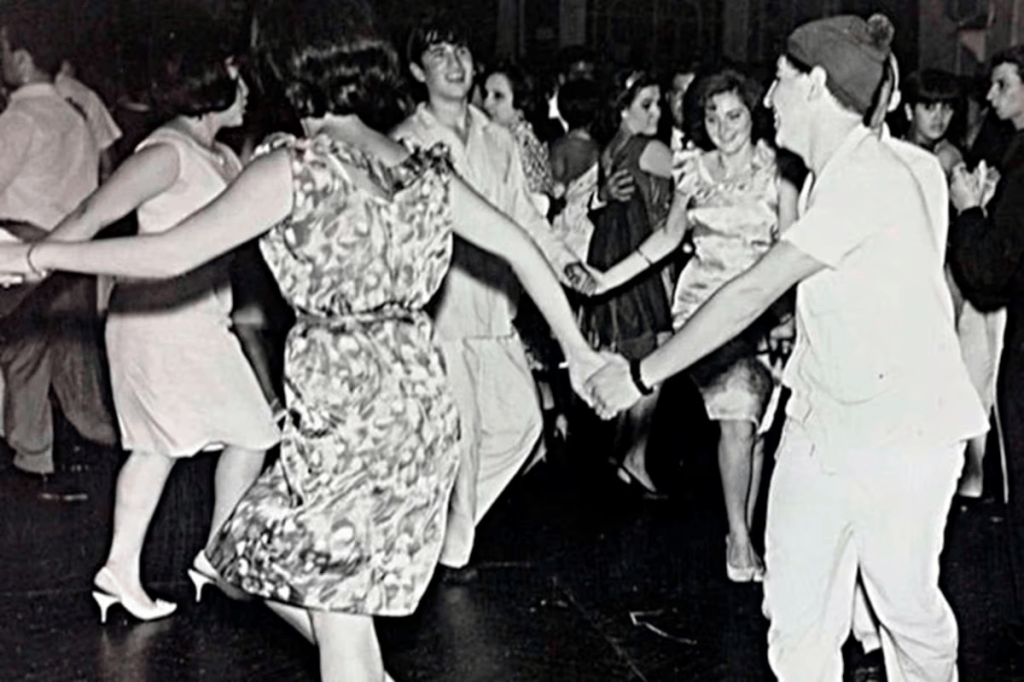
Los bailes de los clubes de barrio fueron una tradición argentina que reunió música, familias, jóvenes y comunidad durante décadas. Una mirada a aquella vida social.
Por Alcides Blanco para NLI
Hubo un tiempo en que para salir un sábado a la noche no hacía falta conocer la cartelera de una discoteca, reservar una mesa ni cruzar media ciudad buscando el lugar de moda. En buena parte de la Argentina, alcanzaba con caminar unas pocas cuadras hasta el club del barrio, donde podía haber baile, orquesta, buffet, pista, rifas, juegos, partidos, reuniones y, sobre todo, gente conocida. Durante décadas, esas instituciones fueron mucho más que espacios deportivos: funcionaron como verdaderos centros comunitarios en los que distintas generaciones compartían buena parte de su tiempo libre. En los años 60 y 70, los grandes bailes de carnaval y las fiestas organizadas por clubes llegaron a convocar multitudes, con artistas populares, orquestas y precios accesibles.
El sábado empezaba mucho antes del baile
La preparación para el baile también formaba parte del ritual. Había que decidir qué ponerse, arreglarse un poco más de lo habitual y, en el caso de los adolescentes, negociar con los padres la hora de regreso. Para muchos jóvenes, el club era además uno de los pocos lugares donde podían encontrarse con amigos y compañeros fuera de la escuela, el trabajo o la familia. La pista se convertía así en un territorio de sociabilidad donde se cruzaban generaciones y grupos que durante la semana tenían rutinas completamente diferentes. En algunos barrios, además, el baile estaba directamente vinculado con la identidad de la institución: el club organizaba la fiesta, vendía las entradas, contrataba a los músicos y convertía sus instalaciones deportivas en un salón de celebraciones.
La escena podía ser muy sencilla: mesas alrededor de la pista, familias conversando, parejas jóvenes esperando que empezara la música y chicos que entraban y salían del salón. En otros casos, especialmente cuando llegaban artistas reconocidos, el acontecimiento adquiría una dimensión mucho mayor. Boca Juniors, Vélez Sarsfield, San Lorenzo y otros clubes fueron escenario de grandes bailes populares, en los que podían presentarse figuras de enorme convocatoria. En los años 60 tuvieron presencia artistas como Los Cinco Latinos y Los Gatos, mientras que durante los 70 los bailes de clubes porteños llegaron a reunir a figuras como Sandro, Palito Ortega, Leonardo Favio y Joan Manuel Serrat.
La música también contaba la transformación de una sociedad que estaba cambiando rápidamente. El tango seguía presente, pero convivía con la música tropical, el folklore, el pop y el naciente rock nacional. En una misma década podían coexistir una orquesta de tango, una banda de música tropical y un conjunto juvenil que tocaba canciones eléctricas. Esa mezcla no era solamente musical: expresaba el encuentro entre generaciones y la incorporación de nuevas formas de vestirse, bailar y relacionarse. El baile era uno de los lugares donde los cambios culturales podían verse en vivo, sin necesidad de que nadie los explicara.
El club como segunda casa
El fenómeno no apareció de la nada. Los clubes de barrio se habían consolidado durante las décadas anteriores como organizaciones sociales profundamente arraigadas en los barrios populares y de clase media, vinculadas al deporte, la educación física, las actividades culturales y la vida comunitaria. Investigaciones sobre la historia de estas instituciones destacan precisamente su papel en la formación de la cultura popular argentina durante las décadas de 1930 y 1940.
Por eso el club podía ser, para una familia, una especie de segunda casa. Allí se jugaba al fútbol, al básquet o al baby fútbol, se practicaba gimnasia, se organizaban campeonatos de cartas, se festejaban cumpleaños y se realizaban reuniones sociales. También estaban el buffet, el salón, las comisiones de vecinos y las actividades de las distintas categorías deportivas. En algunos lugares había biblioteca, teatro o cine. La institución pertenecía al barrio porque el barrio participaba activamente de su funcionamiento, una diferencia importante respecto de buena parte de los espacios de entretenimiento posteriores, cada vez más organizados alrededor del consumo.
Los bailes tenían además una dimensión económica. Para muchos clubes, las fiestas constituían una fuente de ingresos que permitía financiar actividades deportivas y mantener las instalaciones. No era extraño que una noche de gran convocatoria sirviera para recaudar fondos destinados a comprar equipamiento, reparar el techo del gimnasio o sostener alguna disciplina infantil. El espectáculo y la vida comunitaria se mezclaban entonces de una manera que hoy puede resultar extraña: la diversión del sábado podía contribuir a pagar el funcionamiento cotidiano de una institución del barrio.
Hacia fines de los 70 y durante las décadas siguientes, ese mundo comenzó a transformarse. Las nuevas formas de entretenimiento, la expansión de las discotecas, los cambios en las pautas de consumo y las modificaciones en la vida urbana fueron quitándole centralidad a los grandes bailes de club. Una mirada retrospectiva sobre aquella época señala justamente que hasta los años 70 los clubes podían concentrar una vida social intensa que luego comenzó a fragmentarse.
La desaparición de aquellos bailes no significó solamente el reemplazo de un tipo de música por otro. También representó la pérdida progresiva de un espacio de encuentro territorial, donde era posible conocer a personas de distintas edades sin que existiera necesariamente una finalidad comercial detrás. El club seguía siendo club, pero algunas de las funciones sociales que había concentrado comenzaron a repartirse entre gimnasios, centros comerciales, discotecas, restaurantes, televisión y, mucho después, las nuevas formas de comunicación digital.
Quizás por eso, cuando alguien recuerda aquellos sábados de baile, no está evocando únicamente una canción o una pista. Está recordando una forma de vivir el barrio. La entrada podía costar poco, la orquesta podía tocar durante horas y alguien podía terminar la noche sentado en una mesa conversando con personas que conocía desde hacía años. En tiempos en que buena parte del entretenimiento se consume de manera individual y a través de una pantalla, aquellos salones representan una experiencia diferente: la de una comunidad que se reunía físicamente para divertirse, encontrarse y, de paso, sostener la institución que consideraba propia.
Los clubes de barrio todavía existen y muchos continúan cumpliendo funciones sociales fundamentales. Lo que cambió fue el lugar que ocupan dentro de la vida cotidiana. Aquellas pistas de baile llenas durante los sábados y carnavales forman parte de una Argentina que ya no existe de la misma manera, pero que dejó una huella profunda en la memoria de varias generaciones. Y quizá la mejor forma de entender aquellos bailes no sea preguntarse solamente qué música sonaba, sino qué clase de sociedad necesitaba reunirse en un club para bailar hasta la madrugada.
La Dirección de Tránsito y Protección Civil de la Municipalidad de Villa Regina informa que se reprogramarán las charlas de educación y seguridad vial que se iban a dictar en el transcurso de esta semana. Asimismo recuerda que en el lapso mencionado no habrá atención al público en las oficinas. Esto obedece a que el…
La Municipalidad de Villa Regina solicita a los vecinos no ingresar a barrio El Sauce por el paso a nivel donde la Secretaría de Obras y Servicios procedió a la colocación de un paño de hormigón con badén lateral que evitará la acumulación de agua los días de lluvia. En este sentido se recuerda que…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
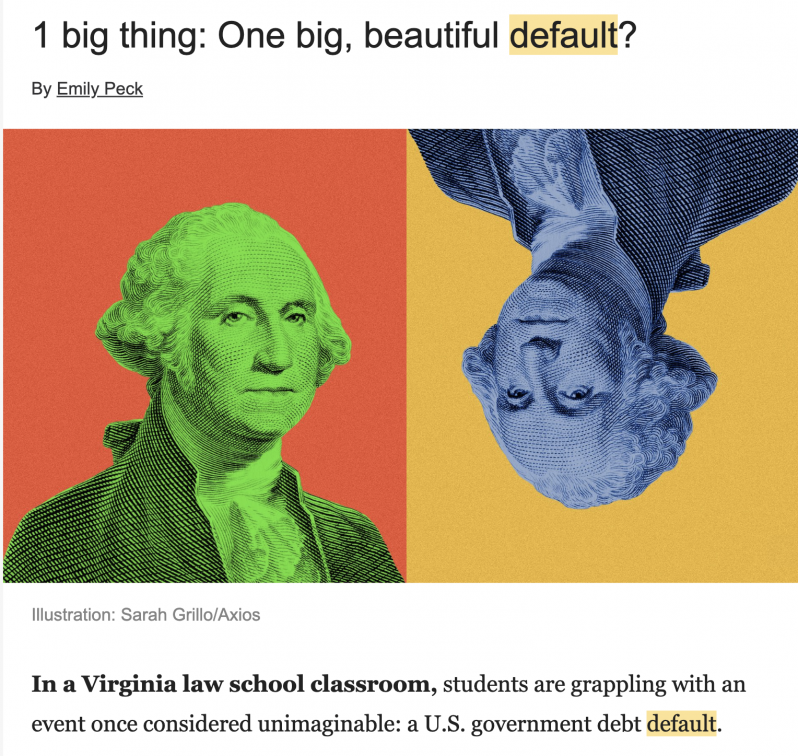
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Luego de realizarle la entrevista al referente de la Junta Vecinal del Barrio La Unión sobre la situación que viven con respecto a la escasez de agua en el barrio ubicado al final del parque industrial, pudimos acceder a información desde el área de Obras Públicas a cargo del Ing. Alberto Guglielmin sobre la conexión…
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.