Más de un centenar de ballenas francas registradas en Brasil llegan hasta Península Valdés para tener sus crías, según una reciente investigación del Instituto de Conservación de Ballenas (ICB) que concluye que ambos grupos integran una gran población de la costa este de Sudamérica.
De acuerdo al estudio, al menos 124 ballenas que fueron fotografiadas en el área de Península Valdés, sobre el noreste del Chubut, también fueron identificadas frente a las costas de Brasil.
«El análisis de ambos catálogos fotográficos realizado muestra que el 14 por ciento de las ballenas conocidas de Brasil también visitan las aguas de Península Valdés en Argentina para tener sus crías», indica el informe publicado en la página oficial del ICB, lo que «evidencia que todas las ballenas francas de la costa este de Sudamérica integran una gran población».
El trabajo fue presentado ante la «Comisión Ballenera Internacional» y es el resultado de una investigación conjunta entre el «Instituto de Conservación de Ballenas», «Ocean Alliance» e «Instituto Australis» a partir de una comparación de catálogos de ballenas francas fotografiadas en Península Valdés y el sur de Brasil.
«Los resultados fueron sorprendentes: encontraron 124 coincidencias de individuos registrados en ambos sitios, incluyendo el reavistaje de Troff, una emblemática ballena conocida desde 1970» indica el parte informativo.
La población de ballena franca austral de la costa Atlántica de Sudamérica ocupa dos áreas de cría principales en Argentina y Brasil, y una tercera en Uruguay.
La evidencia fotográfica muestra que las ballenas pueden recorrer con relativa facilidad los 2.100 km que separan a una zona costera de la otra, un dato que se sospechaba pero del que todavía no existía evidencia concreta.
Las investigadoras Victoria Rowntree de Ocean Alliance, Florencia Vilches del ICB y Karina Groch del Instituto Australis (Brasil) buscaron en el catálogo de Península Valdés los 896 individuos identificados en el sur Brasil hasta 2017 y encontraron coincidencias en 124 individuos.
Según el detalle «64 ballenas fueron identificadas primero en Argentina y luego en Brasil, 37 fueron el caso inverso, conocidas primero en Brasil y luego registradas en Argentina y otras alternaron ambas áreas de cría en distintos años, incluyendo el interesante caso de una ballena registrada en Argentina-Brasil-Argentina-Brasil-Argentina».
«Por eso es importante que se coordinen estrategias internacionales para proteger las ballenas en todo su hábitat» proponen los investigadores.
Pero la investigación también arrojó otro dato: la reaparición de «Troff», una hembra de más de 60 años registrada por primera vez en 1970 por Roger Payne, fundador de Ocean Alliance.
Esta ballena puede ser fácilmente identificable porque tienen un surco pronunciado a lo largo de su lomo, y de ahí su nombre, una derivación del término inglés «trough».
A Troff le corresponde el número 328 del catálogo de Península Valdés y de la comparación de los registros de ambos países se pudo comprobar que estaba utilizando el área de cría de Brasil, ya que fue observada allí en 1988 con un nuevo ballenato y en 1994 sin cría. Recién en 2004 fue vista otra vez en Península Valdés.
«El nuevo registro de Troff en 2011 en aguas de Brasil, muestra cómo las ballenas alternan en el uso de distintas áreas de cría entre años» completa el informe.
Investigadores de la Universidad Nacional del Comahue y de Mar del Plata publicaron un estudio piloto donde demuestran la existencia de plaguicidas prohibidos y de uso actual en las placentas de mujeres de Río Negro y Neuquén. Afecta a los recién nacidos. El estudio, publicado a fines de 2022 en la Revista de Salud Ambiental…
Cuatro conversaciones para pensar una cultura en transformación Hay momentos en los que un mapa ya no sirve. No porque haya desaparecido el territorio, sino porque cambió demasiado rápido. Las referencias que durante años permitieron orientarse son insuficientes o ya no están, las fronteras se vuelven más porosas, los caminos conocidos se interrumpen y otros,…
Pacha Mama o Madre Tierra son expresiones comúnmente utilizadas para mencionar al planeta Tierra en distintos países, término que expresa la interdependencia existente entre los seres humanos, las demás especies vivas y el planeta en el que todos convivimos. Para lograr un justo equilibrio entre las necesidades económicas, sociales y ambientales de las generaciones presentes…
Las violaciones, abusos y acosos sexuales son denominadas con frecuencia como una Epidemia Silenciosa Global con consecuencias colosales, que han inundado el panorama social desde hace algunos pocos años, aunque hagan sombra hace muchísimo tiempo. Es una epidemia por los efectos devastadores en una gran parte de la sociedad. Es silenciosa porque la mayoría de…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
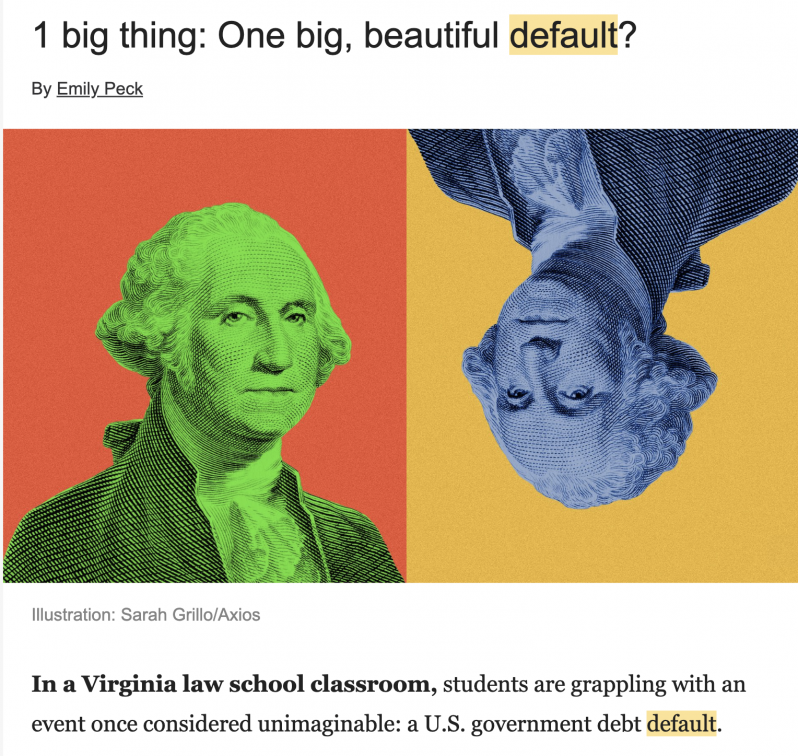
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
En el marco de la cadena nacional anunciada para hablar de las Islas Malvinas, Javier Milei anunció la firma de un DNU para dotar de mayores recursos al Ministerio de Defensa para construir una base militar en Tierra del Fuego.
El anuncio se produce en medio de una profunda crisis en donde las Fuerzas Armadas no cuentan con salarios, equipamiento y presupuesto para cumplir con la misión que el Presidente le está encomendando. Además, cabe recordar que Milei eliminó la obra pública y compró unos aviones que, por una restricción de Inglaterra que él mismo aceptó, no tienen radar ni alcance para operar en el Atlántico Sur.
LPO habló con el presidente de la Liga Naval, el marino Fernando Morales quien planteó que «si se analiza fuera del contexto que el que lo dice es Javier Milei, el discurso es correcto porque habla de usurpación, remarca la importancia de la Antártida y de la necesidad de una base naval fuerte en el sur, que no se pueden explotar recursos mientras dure el conflicto como plantea la ONU y que tenemos para penalizar administrativa y penalmente a los empresarios que lo hagan es cierto».
Sin embargo, Morales planteó que «o el señor Milei cambió 180 grados su pensamiento histórico o le cambiaron libreto. Ayer nomás, Federico Sturzenegger, seguía sosteniendo que las Fuerzas Armadas están sobredimensionadas, que tiene muchos hombres para los recursos que tienen, es decir, al sentido inverso: no faltan recursos, sobran».
«El razonamiento es: ¿Para que queremos 21 aviadores si tenemos 10 aviones o para que queremos 24 mil marinos si hay cuatro barcos? Esto no solamente lo dice el ministro sino que lo sostiene todos los afiles mediáticos», agregó.
Por otro lado, Morales asegura que «difícilmente se pueda hablar de reequipamiento militar cuando lo primero que no estás reequipando es el salario y la salud. Ningún militar va a ir una guerra si no tiene garantizado que no tiene donde atenderse si le cortan un dedo o cobra un 1.300.000 pesos como gana un piloto de F-16».
Difícilmente se pueda hablar de reequipamiento militar cuando lo primero que no estás reequipando es el salario y la salud. Ningún militar va a ir una guerra si no tiene garantizado que no tiene donde atenderse si le cortan un dedo o cobra un 1.300.000 pesos como gana un piloto de F-16
Otro militar en actividad consultado por LPO dijo que «el reequipamiento que necesitan las Fuerzas Armadas están totalmente fuera del alcance presupuestario. El gasto en Defensa es el 0,6 del PBI y debería pasar, por lo menos, al 2 por ciento para que sea un reequipamiento medianamente rápido». «Este gobierno quitó el Fondef, que garantizaba una suma importante de dinero para reequipamiento y lo sacaron».
«Podaron 40 mil millones de pesos en horas de entrenamiento. Esto es menos vuelos, menos navegación, menos inmersión para los buzos, tienen congelado los proyectos de submarinos y le ordenaron al jefe de la Armada cerrar la base de Punta Indio con el pretexto de una renovación de la doctrina aeronaval cuando no prevista ninguna compra de caza sino que solo de aviones de reconocimiento pesquero», continuó.
Por último, un militar retirado remarcó que «tenemos en venta media base naval y ahora estas vendiendo los terreno de la base naval. Entre el discurso y la realidad y el futuro cercano hay una disociación muy grande».
«Lo que se sospecha es que es la antesala para anunciar una fuerte presencia militar en Estados Unidos para defender el Atlantico Sur y hacerse cargo de una base militar en Ushuaia para que sea como las bases estadounidenses, como la que tienen en Cadiz, en donde los norteamericanos se hacen cargo del mantenimiento, operan la base y los españoles manejan un pedacito», concluyó.