El movimiento como libertad quizás sea una lectura posible en tiempos de una desesperante calma.
Hay tantas formas de libertad como maneras de comprenderla. Las opciones se ramifican hasta que le perdemos el rastro en los imprecisos y puntiagudos bordes de la nada.
En ese movimiento libertario los cuerpos se encuentran o se separan, y es ahí que las sensaciones y los sentimientos dibujan los escenarios de la comedia, la tragedia, la ficción y el amor. Por ello,
la libertad se configura y desconfigura por el poder, por el poder ser, por el poder estar, y el poder hacer. Un poder avalado para reprimir y marcar los límites entre lo uno y lo otro, y un poder para producir discursos e instituciones, sujetos y saberes, en un ejercicio en donde la libertad se fortalece o se agota.
En tiempos de aislamiento voluntario, sanitario y obligatorio: los Estados, las naciones y los gobernantes tejen redes en donde la entrada y la salida de la libertad parece ser la misma, y en donde el corpus inmunológico intenta resolver de acuerdo a singularidades y organizaciones.
El vuelo de la libertad nos trajo un inminente peligro que debíamos resolver. O sea, poner a la libertad en cuarentena en un franco acto de amor por el otro. Porque si yo acepto quedarme entre cuatro paredes no es sólo por mí, es por el otrx, en una reciprocidad para el cuidado mutuo.
Nos movilizamos en un verdadero espiral libertario por los derechos de las minorías, de lxs marginadxs, de lxs niñxs y adolescentes, de lxs refugiadxs, de la mujer y la diversidad de género, de la abolición de la esclavitud y la trata de personas. Pero hoy, el movimento ha frenado su infatigable marcha para detenerse sobre los derechos y obligaciones de una salud global, y esto no quiere decir que el movimiento ha parado, sino más bien hubo una desaceleración consensuada para el beneficio de todxs.
Por otro lado, y después de que la libertad parió al Sofware Libre y a las Bibliotecas virtuales y gratuitas, el conocimiento propio y del mundo creó sus propias formas de comunicación para delinear nuevos horizontes hasta ahora desconocidos…
Rousseau decía que «el hombre nace libre, pero en todas partes está encandenado». Las personas no nacen «libres», nacen gracias a una estrecha dependencia con unx otrx que les da lugar en los indescifrables límites del deseo, gracias a alguien que les da un nombre y un manto de nutrición y cuidados. Esas no son cadenas, sino que es la enigmática forma del amor llamada libertad.
Y si esa misma libertad está empapada de historia es porque ella fue esclava de su propia libertad. Sí, fue esclava de su lengua, de su teléfono, de su pasaporte, de sus ambiciones, de su moneda, de sus cánticos, de sus comidas, de sus encierros y calles. Entonces, ¿habrá podido la libertad liberarse de sus propias ataduras?
No sabemos con certeza si lo ha conseguido, lo cierto es que lo intenta…, lo intenta a través de un movimiento libertario que lucha por desprenderse de los prejuicios y los autoritarismos, de la aparente igualdad de oportunidades y éxitos individuales creadores de desigualdad, intenta cortar las amarras que la sujetan a estereotipos, estigmas e instrumentos de tortura, intenta con ansias esquivar los dolores, el hambre, la desesperación, la enfermedad y la muerte.
La libertad es un constante movimiento que se construye con los demás, que nunca acaba, que por momentos desfallece y se reconstruye, que a veces trastabilla, tropieza y cae para luego levantarse y seguir en un imprevisible destino o concretarse en proyectos de autorealización individual y colectivo.
Imagen de portada: R.Magritte, En los límites de la libertad
El Social Café Resto Bar es el primero en sumarse a la propuesta GastroArte, iniciativa de las Direcciones de Cultura y de Turismo de la Municipalidad de Villa Regina. La cita será este sábado 3 a las 22 horas para disfrutar de la voz y el encanto de nuestra artista Zule Vega acompañando como propuesta…
El reconocimiento debido no es sólo una cortesía que debemos a los demás: es una necesidad humana vital Charles Taylor La ciencia ha impuesto como debemos vivir. Dicha imposición está centrada en el cuerpo y en la individualidad. El ser humano está atravesado por los mandatos de la neurociencia, la psicología cognitiva y la informatización…
El personal de la Dirección de Tránsito de la Municipalidad de Villa Regina recibió nueva indumentaria que incluye zapatillas Funcional (calzado de seguridad), pantalones tipo cargo y chalecos reflectivos. De acuerdo a lo explicado por el responsable del área Mario Figueroa, los pantalones y chalecos fueron adquiridos con el fondo que se genera mensualmente en…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
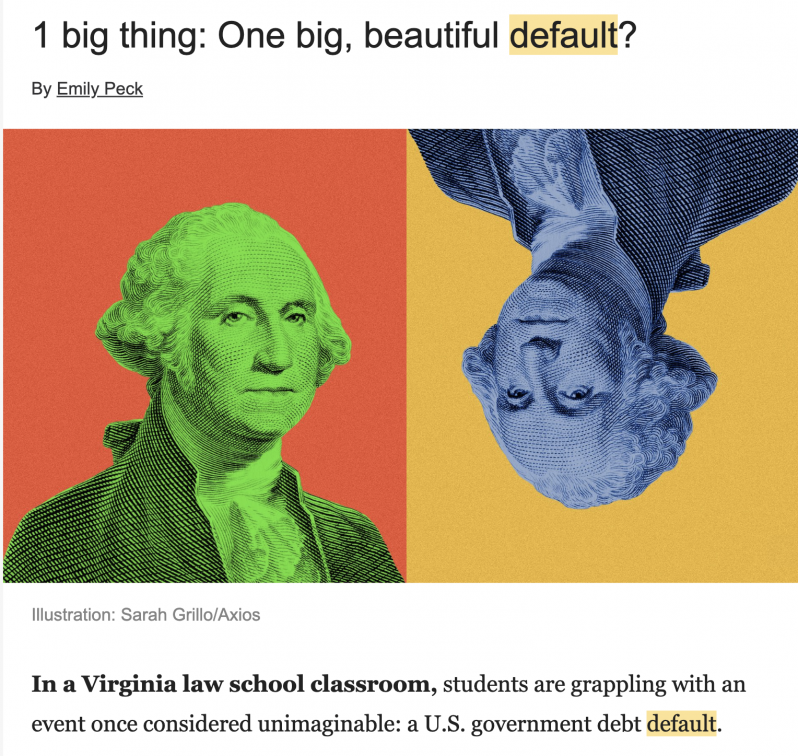
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Casi a la vera de la ruta 22, en la localidad de Ingeniero Huergo, se encuentran implantados los viñedos del establecimiento de Familia Pirri, la cual se presenta en el mercado con una amplia gama de etiquetas y productos. Al recorrer las instalaciones con Guillermo Pirri me comenta sobre los inicios de su padre en…
El Intendente Marcelo Orazi participó vía zoom del acto de apertura de las sesiones ordinarias de la Legislatura de Río Negro, donde la Gobernadora Arabela Carreras ofreció su discurso detallando el plan de acciones a implementar durante este 2021 en las distintas áreas. Al respecto, el jefe comunal reginense destacó los anuncios de la mandataria,…
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.