La gorra sabe lo que puede. Siempre pudo y ahora sabe que puede un poco más, justo ahora que ni lo esperaba. Sabe cómo hacer que las pibitas se caguen de miedo cuando vuelven de noche, sabe cómo hacer que los guachos trabajen para ellos, sabe lo que puede un fierro. Saben descansar, verduguear, hacer crecer el miedo, mirar para otro lado. Saben qué calles esquivar cuando es necesario. Saben qué decirle a la novia linda del preso nuevo cuando llora toda triste en la comisaría. Saben hacer desaparecer.
La gorra sabe de política. ¿Cómo no saberlo? Sabe cuándo atacar, cuándo correrse, que decir, cuándo pueden ir un poco más allá. Saben del odio y desprecio de la política a lo que vagabundea, a lo que no obedece, a lo que se escapa, a lo joven, a la vagancia. La gorra sabe que los necesitan, saben que ciertos territorios hostiles ellos caminan para que no los caminen otros. Saben qué hacer, entienden las consignas, las interpretan, las patrullan. Sabe el valor de la política sobre la vida y la diferencia entre un militante y un guacho.
La gorra sabe y si se la banca sabe más. Sabe que mañana, cuando Facundo sea olvido, cuando el ministro siga ahí boqueando sin filtro, cuando las panelistas griten otra cosa, sabe que pueden dar unos pares de trompadas más. Apretar más tranquilos, verduguear lo más piola, disparar sin armar tanta escena, romper la noche en la lancha por la Rivadavia levantando a las chicas del cementerio de Morón, patear puertas, seguir despreciando madres que preguntan por sus hijos. También saben que ahora en el patrullero no están solos, los acompaña el miedo de Axel, la prepotencia de Berni, el silencio de la militancia, la complicidad de la justicia y ese odio bien manija y visceral de todos los que nacieron así, con el corazón ortiba.
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
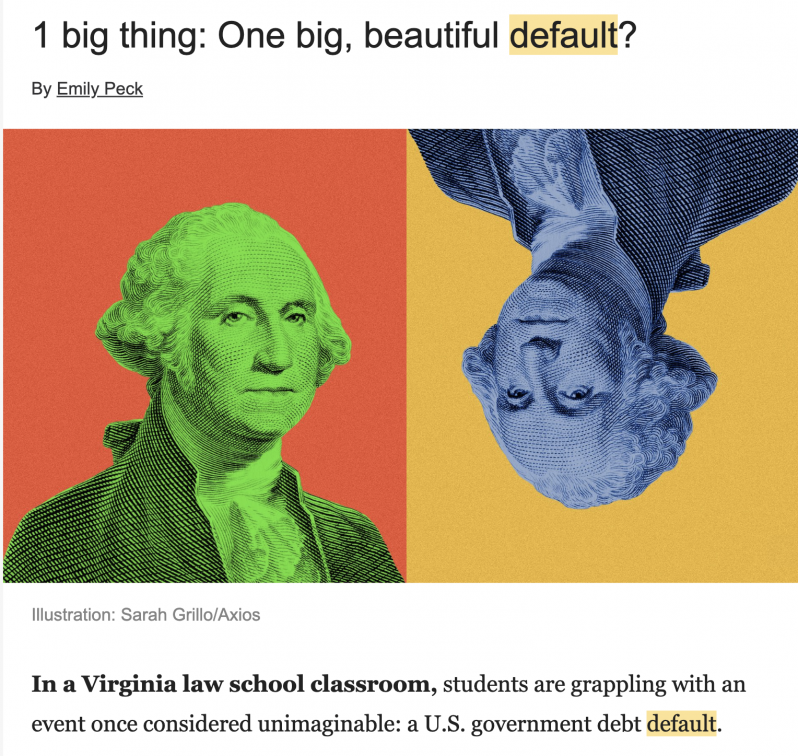
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
INGRESARON PEDIDOS DE INFORMES DURANTE LA SESIÓN DEL JUEVES 27 Y FUERON REMITIDOS A PRESIDENCIA DEL DELIBERANTE PARA SU ELEVACIÓN AL PODER EJECUTIVO MUNICIPAL Desde el BLOQUE J.S.R.N. ingreso Pedido de Informe (Expte. 365), “solicitando nombre y apellido del personal interviniente en el control realizado sobre Av. Gral. Paz y Gobernador Castello el día sábado…
La Dirección de Cultura de la Municipalidad de Villa Regina informa que el sábado 30 llega a la ciudad el ‘Autocine Cuidado’, oportunidad en la que se proyectará ‘El Kiosco’, de Pablo González Pérez. La actividad se desarrollará desde las 22 horas y tendrá lugar en el estacionamiento del Anfiteatro ‘Cono Randazzo’. “El Kiosco” relata…
Con mucho éxito se llevó a cabo el ‘Coloreando mi ciudad’ en el barrio Villa Alberdi. La actividad convocó a niños y niñas de entre 8 a 12 años que disfrutaron de una caminata guiada por la plaza del barrio recibieron información sobre la Era de los Gigantes y terminaron dibujando lo aprendido. La actividad…
Continuando con el Mes de la Niñez el último sábado se desarrollaron los festejos en el Pulmón Ecológico, Gardin, 25 de Mayo y Don Rodolfo. En estos sectores se concentraron niños y niñas de los barrios aledaños, quienes disfrutaron de los juegos y las actividades recreativas organizadas desde diferentes áreas del municipio. El Intendente Marcelo…
El sábado 17 de mayo de 2025 a las 18:00 horas, en la sede de la Biblioteca Popular Mariano Moreno de Villa Regina, ubicada en Monseñor Esandi 44, se realizara la Asamblea General Ordinaria (Fuera de Término) para considerar la aprobación de los Ejercicios N° 88 (2022-2023) y N° 89 (2023-2024).
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.