El Intendente Marcelo Orazi participó de la conferencia de prensa en la que se brindaron detalles del Festival de Arte enmarcado en el programa ‘Maratón Cultural’ que se realizará durante viernes, sábado y domingo en el Cine Teatro Círculo Italiano. Vale aclarar que el evento no tendrá público pero podrá ser seguido vía streaming en vivo.
En la oportunidad, el Intendente estuvo acompañado por el Secretario de Estado de Cultura de Río Negro Ariel Ávalos y la Directora de Cultura de la Municipalidad Silvia Alvarado. Estuvieron presentes además los legisladores Silvia Morales, Marcela Ávila y José Rivas.
La segunda edición del ‘Maratón Cultural’ tiene como sede a Villa Regina y consta de dos etapas: la primera, la capacitación de los hacedores culturales de la región que se realizó entre el 21 y 29 de abril, y la segunda el Festival de Arte que permitirá la puesta en escena de sus realizaciones.
Durante la conferencia, el Intendente expresó que “es muy importante que la Maratón se realice en nuestra ciudad porque fue aquí que se marcó un antes y un después en la cultura de Río Negro: aquí Ariel asumió sus funciones como Secretario de Estado, con rango ministerial. Una decisión de la Gobernadora Arabela Carreras para jerarquizar la actividad”.
“Durante el año que pasó, las actividades culturales, y también las deportivas, fueron de las que más sufrieron los efectos adversos de la pandemia, pero, paradójicamente, fue precisamente la pandemia la que nos enseñó a revalorizarlas. Durante el aislamiento anhelamos por ejemplo asistir a una clase de guitarra, o de pintura, o de canto, o, simplemente, salir a caminar”, indicó.
Además destacó que “estoy realmente orgulloso que Regina sea la sede de esta segunda edición, porque, y también me enorgullece decirlo, esta ciudad es muy rica culturalmente, por la calidad, la trayectoria y el trabajo de nuestros artistas e instituciones. También en esto quiero destacar el trabajo que viene realizando nuestra Dirección con Silvia Alvarado a la cabeza”.
Por su parte, Ávalos señaló que “Maratón Cultural le otorga a los hacedores y las hacedoras culturales la oportunidad de reencontrarse con su actividad fundamental, de tener un acompañamiento cercano del gobierno de la provincia y del municipal”.
El Festival de Arte podrá seguirse en vivo durante los tres días a través de las páginas de Facebook del Municipio, CulturaRN y por Youtube (Río Negro Cultura) a partir de las 19 horas durante viernes, sábado y domingo.
El cronograma para hoy viernes 30 es el siguiente:
Estamos empeñados en usar todo lo que nos podría mejorar la calidad de vida, de la peor manera. Nos esforzamos para ver como destruir. Con suerte algunos, al menos, «intentan» deconstruir. Campañas con zanahorias lúgubres. Con todas las nuevas herramientas esclarecedoras, optan por oscurecer. Jugar sucio. Hoy no me quiero desayunar los fideitos (llámese así al…
La visita a la granja ‘La Soñada’ fue todo un éxito. La propuesta de la Dirección de Turismo de la Municipalidad de Villa Regina se desarrolló el sábado pasado, donde 20 personas disfrutaron del recorrido guiado a través de la granja. Niños y niñas conocieron a los animales y, con el cuidado que corresponde, pudieron…
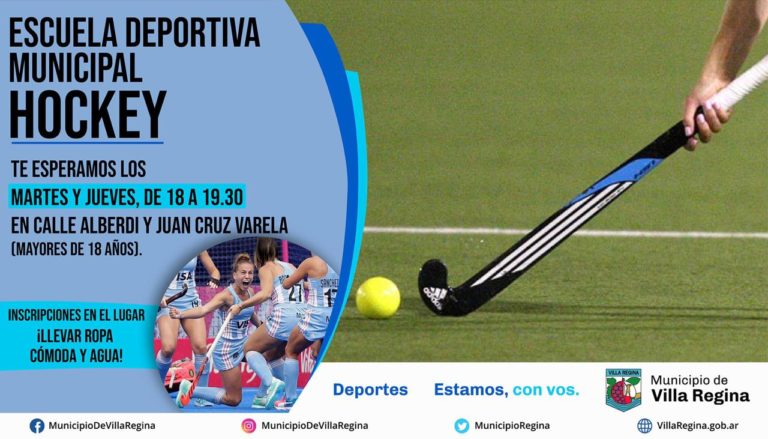
La Dirección de Deportes, suma una nueva Escuela Municipal. La disciplina del Hockey desarrolla sus actividades los días martes y jueves de 18:00 a 19:30, en el predio ubicado en las intersecciones de las calles Juan Bautista Alberdi y Juan Cruz Varela. Cabe destacar que las clases serán para los mayores de 18 años de…
Con la idea de revalorizar una bebida de central importancia en la historia de Villa Regina se está gestando la Primera Fiesta de la Sidra de la región. A partir del reimpulso de la Cooperativa La Reginense en la elaboración de sidras y el trabajo que llevan adelante emprendedores y la Universidad Nacional de Río…
La Municipalidad de Villa Regina, a través de las Direcciones de Cultura y de Turismo, invitan a los comercios gastronómicos de la ciudad a formar parte de GastroArte, propuesta que busca revalorizar e impulsar a los artistas musicales y emprendimientos gastronómicos. Con este objetivo, los comercios deberán ofrecer en su menú un plato que refleje…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.