Si hay algo importante que había perdido el equipo argentino de fútbol antes de la victoria con Nigeria era precisamente el habla. Cuando los conflictos aparecen las resistencias se levantan, y el silencio es un telón de acero que no permite ver ni oír el escenario. La imagen de Lionel Messi hablando con su equipo en el túnel antes de salir al segundo tiempo, o la de Mascherano con su técnico en una de las prácticas antes del partido, son el claro ejemplo que, cuando uno no habla de lo que le pasa: el malestar no se resuelve o inclusive aumenta.
Ganaron el poder de hablar cuando el silencio (o demasiado ruido) de los problemas los había perdido
Perder algo o alguien es un trauma que pone en jaque nuestros sentimientos e identidad, pero al mismo tiempo, es una oportunidad para seguir intentando…
En el mismo plano, la victoria de Perú en el último partido desató la ira de sus aficionados, y uno se pregunta…, ¿cómo puede ser que festejen si vuelven a su casa? La respuesta es simple: son aquellos que ganan cuando pierden.
Uno nace y ya pierde el cálido ambiente materno, pero ganamos el aire y la salida al mundo. Perdimos la capacidad para zarandearnos en los árboles pero ganamos esas ganas de correr. Perdemos para ganar. Y sino, preguntémosle a Panamá quien a pesar de perder por goleada (6-1) se puede alegrar por su único tanto.
Siguiendo con el mundial, qué podemos decir de la victoria de Corea ante Alemania: una verdadera sorpresa hasta para ellos mismos. Sin exagerar, la simpatía contagia, y uno ya se siente coreano. Los asiáticos también se vuelven, pero con una inmensa alegría, ¿porqué? Porque son aquellos que ganan cuando pierden.
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
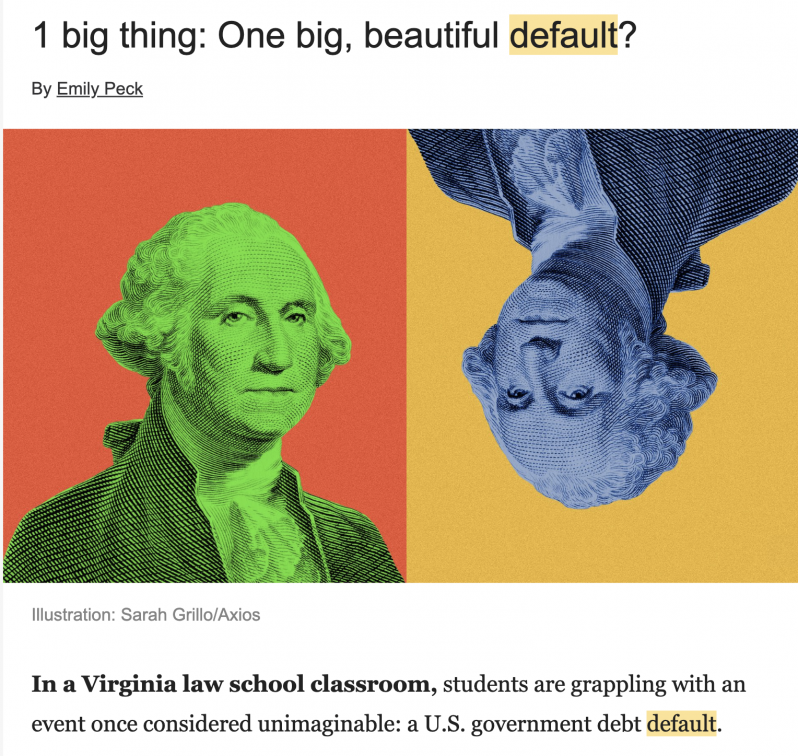
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Esta semana continuaron las distintas actividades propuestas desde la Dirección de Turismo de la Municipalidad de Villa Regina en el marco del programa ‘Sentite Turista’. El miércoles se llevó a cabo una excursión especialmente organizada para un grupo de reginenses a fin de conocer uno de los emprendimientos de Turismo Rural: Chacra Arana. Fue la…
Pasó un fin de semana cargado de sobresaltos en Olavarría para el piloto reginense Facundo Aldrighetti, sufrió una descalificación con una decisión para discutir un rato largo en el sprint del sábado y el domingo en las pruebas a “tanque lleno” terminó contra el paredón de boxes en un duro accidente. En el sprint del…
Este fin de semana habrá diversas propuestas en El Cóndor, Las Grutas, Río Colorado, Valcheta, Sierra Colorada, Jacobacci, Roca, Bariloche, Lago Pellegrini, Bolson y Playas Doradas. La agenda incluye obras de teatro y de títeres, espectáculos de música y danza de distintos estilos, shows de los Ensambles de la Filarmónica de Rio Negro, proyecciónes de…
El Intendente Marcelo Orazi encabezó esta mañana una reunión de gabinete en la que participaron sus cinco secretarios: Guillermo Carricavur de Gobierno, Ariel Oliveros de Coordinación, Luisa Ibarra de Desarrollo Social, Francisco Lucero de Obras y Servicios y Mirta Sánchez de Economía y Finanzas. En el encuentro se analizaron las distintas gestiones desarrolladas durante la…
La Municipalidad de Villa Regina puso en marcha el concurso de precios 05/2021 para la adquisición de insumos de limpieza con destino a distintas escuelas de Villa Regina y Valle Azul. El presupuesto oficial es de $1.345.488. La fecha de apertura de las propuestas será el 5 de mayo a las 11 horas en el…