La Secretaría de Desarrollo Social realizó la primera reunión interinstitucional convocada desde la Municipalidad de Villa Regina, con el propósito de informar respecto al convenio firmado con APASA, (Agencia para la Prevención y Asistencia del Abuso de Sustancias y de las Adicciones), para la implementación de un espacio de Abordaje Integral de las Adicciones. El mismo se enmarca en el Programa C.R.A.I.A (Centros Rionegrinos de Abordaje Integral de las Adicciones).
Estuvieron presentes referentes de: la Secretaria de Igualdad de Género; SENAF (Secretaria de Niñez, Adolescencia y Familia); Fundación Vida en Familia; “El Buen Pastor” Director del Hospital de Villa Regina, y equipo de Salud Mental del mismo, la Secretaria de Desarrollo Social y la Directora de Promoción Social, responsables del dispositivo municipal.
Durante el transcurso de la reunión además de informar respecto al funcionamiento del espacio, y a las características de los CRAIA, se abordaron diversos temas, entre ellos, Encuadre legal de Salud mental, Marcos Teóricos de intervención, funciones del equipo de salud mental comunitaria, abordaje integral, estrategias de trabajo, importancia de la coordinación y articulación interinstitucional, confidencialidad de las situaciones, importancia de los dispositivos grupales, Dispositivos de salud, Programa de Preventores juveniles, modos de intervención desde los espacios no gubernamentales.
Asimismo los referentes de las distintas instituciones coincidieron en resaltar la importancia de continuar con estos encuentros de manera mensual, en pos del sostenimiento de la articulación, la comunicación y la promoción del trabajo en red.
La Secretaria de Desarrollo Social, Luisa Ibarra agradeció la participación de los referentes de las instituciones convocadas y reitero la preocupación por la situación actual de la ciudad de Villa Regina en cuanto al consumo problemático de sustancias, y la importancia del convenio firmado entre el Municipio y APASA.
La Dirección de Obras y Servicios de la Municipalidad de Villa Regina informa que en el día de hoy no habrá servicio de balsa en Isla 58 por tareas de mantenimiento. El mismo se restablecerá mañana miércoles en su horario habitual de 8 a 15 horas. Difunde esta nota
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
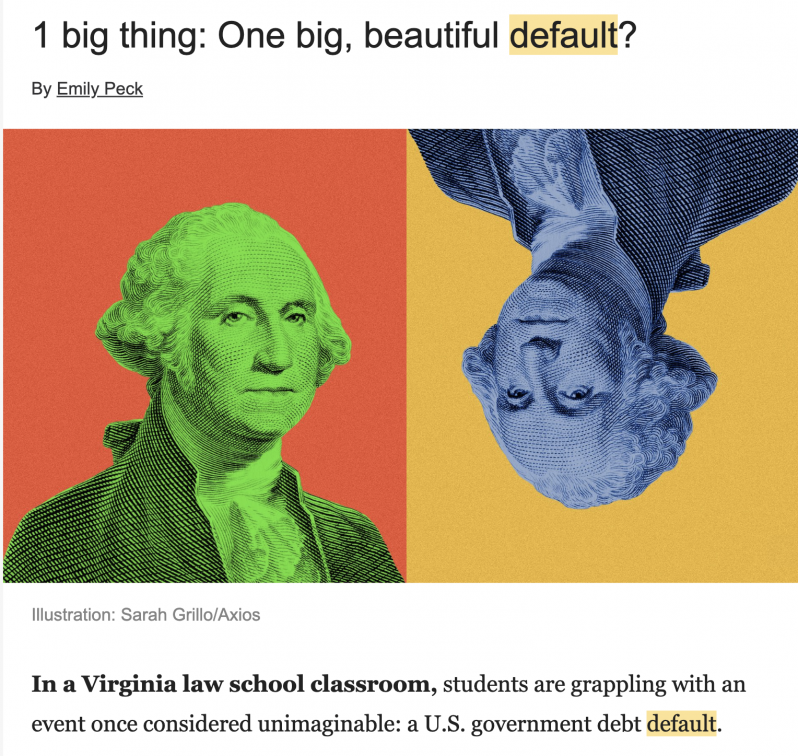
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
La investigación se realizó sobre 158 personas durante un año. Los resultados de un reciente estudio de un laboratorio privado confirmaron las alentadoras investigaciones previas relacionadas con el uso de cannabis medicinal sobre pacientes con epilepsia refractaria, lo cual abre la posibilidad de aplicarla a otras patologías. Las conclusiones fueron rotundas. Quedó comprobado que el…
«Una vecina rural define la situación: “acá hablamos de plata nomás, de plata y contaminación, porque no hay otra cosa”. Los vecinos al no ser escuchados por las petroleras, se quejan en los medios o toman medidas de protesta como cortar el acceso al pozo. Recién ahí es cuando las petroleras ofrecen “soluciones”, como regalarles electrodomésticos, ofrecerles materiales para la casa, mudarlos a un hotel mientras perforan o pagarles por su silencio.»
El 15 de abril del 2013 el Concejo Deliberante (CD) de Villa Regina sancionó la ORDENANZA Nº: 023/2013, donde expresa que nuestra ciudad debe disponer de hogares o refugios transitorios para mujeres que sufren violencia de género, que se debe brindar una propuesta con base normativa en una ordenanza, y que por tanto trasciende la…
El Intendente Marcelo Orazi encabezó en la mañana de ayer el acto por el Día de la Bandera, al cumplirse 201 años del fallecimiento de su creador, Manuel Belgrano. La actividad se desarrolló en la Plaza Belgrano del barrio del mismo nombre. También participaron los legisladores Marcela Ávila y Luis Albrieu, el presidente del Concejo…
Difunde esta nota
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.