Los chicos y chicas de la escuela primaria N°235 en conjunto con el E.S.R.N N°11 invitaron a las organizaciones ALMAS ALMAS y ANIM ALES al cierre de la actividad »NO AL MALTRATO ANIMAL». Participaron 6to, 7mo de la Escuela Primaria N° 235 de barrio Este y 1eros años de la E.S.R.N N°11.
La idea del trabajo realizado surge a partir de un proyecto de articulación entre la escuela N°235 y la escuela secundaria N°11. El objetivo es que ambas instituciones realicen encuentros para que lxs alumnxs de primaria tengan sus primeros acercamientos y experiencias con estudiantes el nivel medio. A partir de los encuentros se llegaron a varios temas en común según los intereses de lxs estudiantes y a partir de ellos deciden abordar el maltrato animal y la sobrepoblación (entre otros temas) y teniendo en cuenta el invierno buscaron encontrar soluciones.
Otro objetivo de los encuentros fue fomentar prácticas de cuidado y tenencia responsable para poder visibilizar las problemáticas. A su vez poder realizar un trabajo en red entre las dos instituciones sumando a las organizaciones ALMAS ALMAS y ANIM ALES. Mediante videos, cuentos y relatos analizaron problemáticas animales, no solo de perros y gatos, también zoológicos, animales de carga pesada, caza de animales, peleas… etc. También se analizaron casos reales que sucedieron en Villa Regina y como repercute en la sociedad. Una vez hecho el análisis de la situación lo siguiente fue pensar en como ayudar, así que procedieron a armar folletería para concientizar y también cuchas y camas que luego ALMAS ALMAS y ANIM ALES repartirían.
Las cuchas están hechas con materiales reciclados sobre todo ecoladrillos. Las camas hechas con trapos, la folletería hecha por lxs alumxs para repartir en los barrios y también hicieron flyer para hacer girar por redes sociales, entendiendo de la importancia de las tecnologías hoy en día y como la manejan lxs más jóvenes. Luego de días de trabajo se realizó la jornada donde se entregaron las camas y cuchas a las organizaciones que luego las repartirían.
Fue notorio el compromiso que asumieron lxs estudiantes, tal es así que la idea es seguir luego de las vacaciones trabajando en función de una mejor vida para los animales, visibilizando, concientizando y sobretodo pudiendo llegar a los barrios, charlando en radios y creando contenido.
Tenemos recetas para todo, y para todos. Todos sabemos lo que está bien y lo que está mal. Tenemos las soluciones para los problemas de los demás, también tenemos una palabra que se nos escapa sin haber conectado con aquél que estaba enfrente. Resolvemos temas de afuera rapidísimo, casi sin emoción alguna, con perspicacia y…
Cuando se recrimina fuertemente la utilidad de las redes sociales (como facebook, instagram, whatsApp, etc) nos encontramos con esto: Podemos ver y casi sentir en carne propia los abusos sobre los derechos humanos en el país vecino Chile. Vemos a través de las redes el terrorismo de Estado de Piñera (#RenunciaPiñera) rompiendo de este modo…
¿Qué es el buen funcionamiento del organismo? El andar de nuestro organismo responde a todo lo que hago por él. Lo que hago por él puede ser consciente, darme alegría, dolerme, o todo lo contrario. Desde las Ciencias Naturales, exactas o duras, podemos decir que para lograr el buen funcionamiento del organismo es que comemos…
El Intendente Marcelo Orazi visitó el viernes las instalaciones de Amuchen y dialogó con Mabel Barazzutti y Viviana Silenzi, presidente y vicepresidente respectivamente de la institución que trabaja para brindar un espacio de contención y recreación a niños con discapacidad. En la oportunidad, las integrantes de la Comisión Directiva hicieron entrega al Intendente del protocolo…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
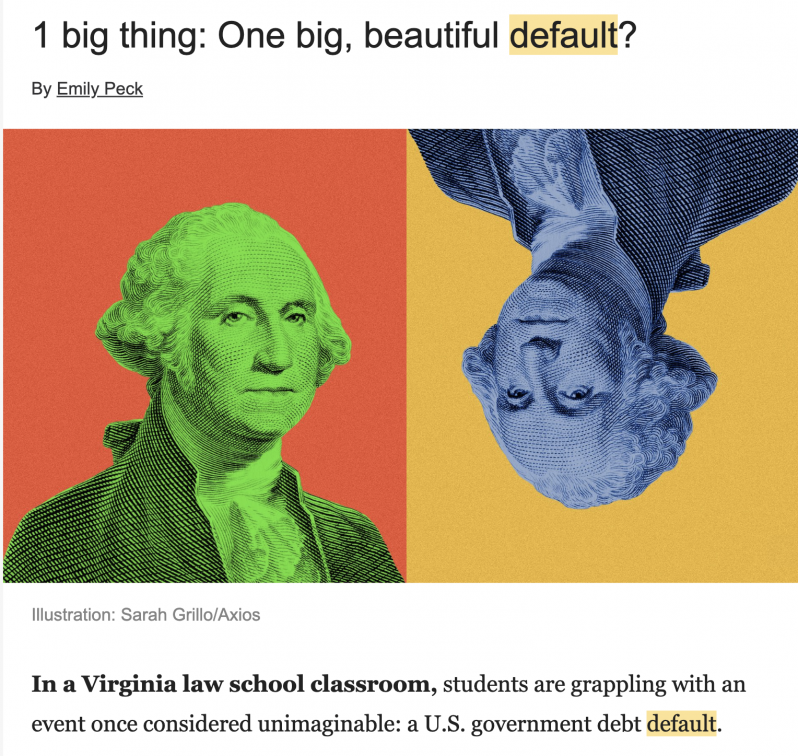
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Con la idea de revalorizar una bebida de central importancia en la historia de Villa Regina se está gestando la Primera Fiesta de la Sidra de la región. A partir del reimpulso de la Cooperativa La Reginense en la elaboración de sidras y el trabajo que llevan adelante emprendedores y la Universidad Nacional de Río…
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.