Ayer en conferencia de prensa, el presidente Mauricio Macri anunció que romperá por decreto (683/2018)el consenso democrático sobre el accionar de las Fuerzas Armadas (FFAA) y volverá a propiciarles tareas de seguridad interior. En un contexto económico delicado y una situación social compleja donde se avecinan “meses tormentosos”, así lo definió el jefe de gabinete Marcos Peña, no es alocado pensar en ajuste y represión, con la gente siendo el puente entre los fatídicos y costumbristas términos.
El planteo del presidente fue claro, sostener las funciones principales de las fuerzas tal como las conocemos y además agregar nuevas misiones, el punto que hace erupción en el consciente social es la colaboración con la seguridad interior, esto rompe uno de los acuerdos fundamentales del periodo democrático de los argentinos, que desde el ‘83 tiene que ver con sostener el principio de demarcación que separa la defensa nacional para las fuerzas armadas y seguridad interior para las fuerzas de seguridad federal y policías provinciales. Este principio se ve corrompido de manera autoritarismo.
«Este proceso de modernización va a iniciarse con una nueva directiva de política de defensa nacional. Es importante que puedan colaborar con la seguridad interior, brindando apoyo logístico en la zona de frontera, así como también interviniendo frente a la protección de eventos de carácter estratégicos», afirmó Macri sin aclarar cuáles serían esos eventos estratégicos, lo que abre una puerta a una libre interpretación en distintas situaciones que pueden, o no, ser catalogadas como eventos estratégicos. El abuso a un suspiro de distancia.
No hay que ser un gran memorioso para recordar lo que pasó en el país cuando las FFAA tuvieron libertad de accionar en asuntos de seguridad interior. El pueblo al igual que la oposición y otros dirigentes exigen que el debate se dé en el congreso y no en la mesa chica. «Sabemos q es necesario avanzar en un debate genuino sobre la reforma del sistema de defensa de nuestro país, que nos permita reflexionar sobre la función de nuestras FFAA», dijo el presidente quien como toda la raza política Argentina tiene el don de no ser esclavo de sus palabras.
En febrero de este año Temer, Presidente de Brasil, intervino militarmente Rio de Janeiro con la excusa de enfrentar el delito común, al que calificó como “una metástasis que se desparrama por el país y amenaza la tranquilidad de la población”. La firma de un decreto de este tipo es la primera desde el fin de la dictadura en 1985 y puso a militares del ejército a cargo de la policía, bomberos y los servicios de inteligencia del estado de Río. La política neoliberalista del presidente brasilero es admirada y es reflejo para el gobierno nacional. Preocupa, inquieta y atemoriza; que en esta línea, la de defensa nacional; también sigamos los pasos de la doctrina Temer.
«Sensible coral sobre un océano de baba, ha de llamarse a esa lengua zigzagueante que los tantea de vez en cuando, y así también poder acariciar cuando lo desea a la prometida tierra de encía, en donde ellos echan sus flamantes raíces…»
La Secretaría de Economía y Finanzas de la Municipalidad de Villa Regina confirmó que el martes 29 de junio se depositarán los aguinaldos a los empleados municipales, los cuales se acreditarán el miércoles 30.
El vino que estoy tomando, en la etiqueta de atrás dice “Maridaje sugerido: buenos recuerdos cargados de sentimientos”. cuando lo leí, primero pensé “¡pero qué hijos de puta!”. ahora, dos minutos después, me parece que está bien
Cerramos las competencias al aire libre en el playón del río con Leñakingos campeón de los dos torneos, en abril se juega la 6ta edición en gimnasio cerrado. Una gran jornada se vivió este domingo en el playón del río en la ISLA 58 donde se desarrolló el 5to torneo organizado por @3x3basquetregina, el clima…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
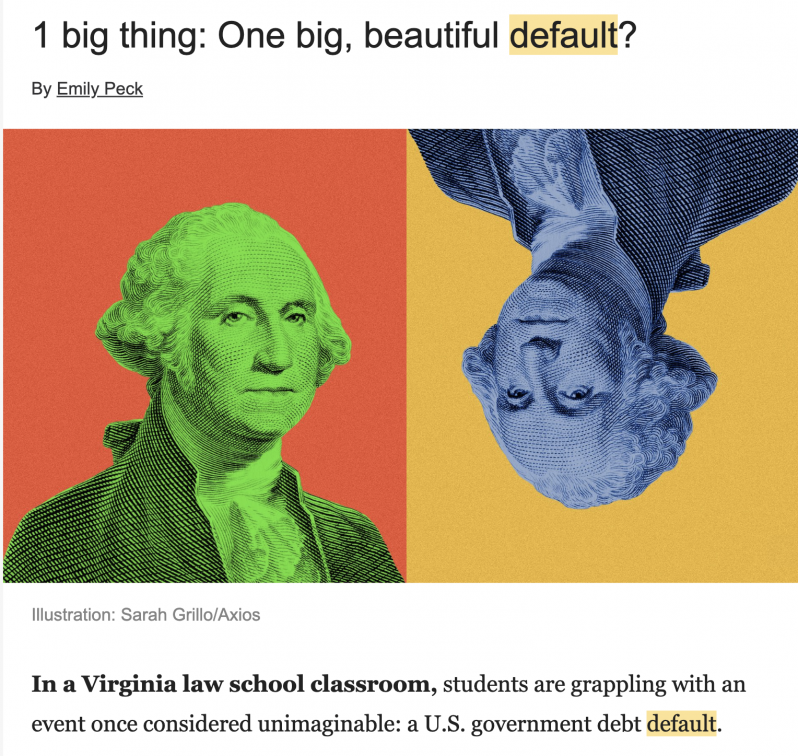
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Cada 17 de septiembre la Argentina celebra el Día del Profesor en memoria de José Manuel Estrada, escritor, historiador, periodista, educador y uno de los principales intelectuales católicos del siglo XIX. Pero hay una parte de esta efeméride que suele quedar fuera de los actos escolares: Estrada combatió el proyecto de educación laica que terminó…