El presidente de la Federación Internacional de Fútbol Asociado, Gianni Infantino, aseguró hoy que «la transparencia forma parte del ADN de la nueva FIFA, algo que no existía antes en el pasado», en referencia a las irregularidades en el máximo ente del fútbol mundial bajo la presidencia del suizo Joseph Blatter.
«Queremos presentarles todas las novedades jurídicas y los proyectos de nuevas reglas, de forma abierta y transparente», expresó Infantino durante la segunda edición de la Revista Anual de Derecho del Fútbol.
«La transparencia es un término que llevamos en nuestro ADN en esta nueva FIFA, es algo nuevo que no existía en el pasado», agregó el directivo en la reunión anual en la que la organización repasa los cambios de sus regulaciones.
«Compartiendo información, ustedes saben lo que hacemos aquí, pero recibimos su información que nos ayuda a seguir avanzando», continuó.
Infantino, de 50 años, además expresó que «la salud es lo más importante» y que «en segundo lugar está el fútbol» en alusión a la pandemia del coronavirus que afectó al mundo.
«Lo que hemos aprendido estos meses es que la salud es lo más importante y en segundo lugar está el fútbol y luego el derecho del fútbol, que también es mi afición y cuando empecé en esto me dedicaba a ello», dijo.
«Es importante que todos defendamos el fútbol y un buen abogado a veces es tan importante como un buen delantero para ganar un partido», cerró Infantino.
Se conoció la decisión del fiscal municipal Juan Carlos Giménez de solicitar el beneficio previsional, por lo que a su vez solicitó licencia con goce sueldo hasta que el trámite se apruebe en ANSES. La nota fue elevada al Intendente Municipal el día 3 de marzo y aceptada el 15 del mismo mes. Más de…
El Ministerio de Economía realizó este martes la apertura de las ofertas técnicas para la privatización de AySA y la disputa quedó entre el Grupo Roggio y un consorcio de empresas encabezado por Mauricio Filiberti.
El gobierno de Javier Milei venderá el 90% del paquete accionario de la empresa que provee agua potable y cloacas a 14 millones de personas en la Ciudad de Buenos Aires y el conurbano bonaerense. Se estima que podría recaudar entre 450 y 500 millones de dólares, aunque todavía no se conocen las ofertas económicas ni hay precio base en el pliego.
Lo que quedó confirmado es que sólo dos grupos podrán avanzar a la siguiente etapa de la licitación, cuando se presentará la oferta económica.
El primer oferente es el Grupo Roggio, que opera el servicio de agua en Córdoba a través de la firma Aguas Cordobesas. El grupo presidido por Aldo Roggio está asociado en este caso con la israelí Mekorot y la japonesa Marubeni, que proveerían asistencia técnica.
Mauricio Filiberti
Competirán contra un consorcio encabezado por Transclor, la empresa de Mauricio Filiberti que es el mayor proveedor de AySA. Desde hace tiempo se descontaba que «El Rey del Cloro» sería uno de los jugadores de la licitación, aunque no estará asociado con José Luis Manzano como se suponía. Filiberti es socio de Manzano y Vila en Edenor.
En este caso, Filiberti está asociado con Rowing SA,
la constructora de Walter Román; el fondo de inversión neerlandés PHX y la brasileña Arcos que opera en Río de Janeiro.
Según el ministro Luis Caputo, quien gane la licitación tendrá la obligación de invertir 2 mil millones de dólares en cinco años. Durante esa etapa, el gobierno garantiza que las tarifas se mantendrán en términos reales, es decir que aumentarán según la inflación.
En el camino quedaron varios grupos internacionales que se habían interesado en quedarse con AySA, sobre todo a partir de que el gobierno de Milei aplicó un feroz ajuste de tarifas que acomodó los números de la firma que actualmente preside Alejo Maxit.
Desde un primer momento se había especulado con la posibilidad de una participación más fuerte de la israelí Mekorot (algo que incluso había celebrado el gobierno de Milei), aunque quedó afuera de la disputa por la cláusula «antichina» que impidió la participación de empresas controladas por otros Estados. De todos modos, Mekorot había aclarado que no podía comprar activos en el extranjero. Ahora, tendría un acuerdo de asistencia técnica a Roggio.
Tampoco finalmente jugará la francesa Veolia, que en 2022 compró el grupo Suez que fue concesionario de AySA hasta la estatización en 2026. El rumor era que Veolia podía participar a través de alguna de sus controladas, como reveló LPO. Otro de los interesados que no presentó ofertas es la brasilera Sabesp, que opera el servicio de agua en San Pablo.
En la última parte de la entrevista 5×3 de #LaTapa le realizamos a los candidatos dos preguntas en una encuadradas en un marco más personal que refiere a un pensamiento propio. ¿Qué opinión les genera la posibilidad de ejercer cargos públicos de manera indefinida? Y de ser electo como intendente ¿Cómo les gustaría que sea…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
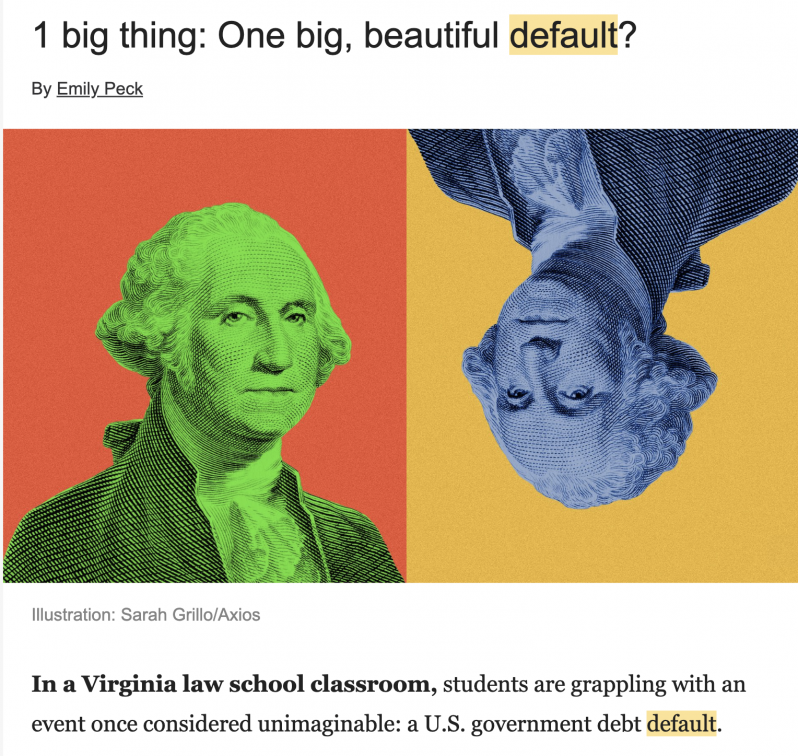
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
El Digesto web del Municipio no funciona desde hace más de un año. El 3 de enero del 2020 mediante nota, el director del área de prensa del municipio Marcel Rhomeck cedió la responsabilidad de la actualización del digesto municipal a la presidencia del CD, en todo el 2020 el digesto estuvo caído, no existe….
La frontera es un teatro inmunológico en el que cada cuerpo es percibido como un enemigo potencial, y él y yo estamos a los dos lados en ese umbral para jugar el juego de la identidad y de la diferencia. Paul B. Preciado Paul B. Preciado nos conduce hasta los rincones menos pensados de la…