El área de Gestión Humana del Poder Judicial, en el marco de la pandemia y la situación sanitaria actual, notificó a los y las titulares de los organismos judiciales las premisas para el trabajo durante esta semana.
Indicó se debe “garantizar la efectiva prestación del servicio de justicia en cada organismo, siendo los titulares los responsables primarios del normal funcionamiento y de velar por el cumplimiento del protocolo vigente”.
En un segundo punto recomendó que “aunque con el cumplimiento de los protocolos aprobados el contagio es de baja probabilidad de ocurrencia en el ámbito del trabajo, en pos de disminuir la circulación, se incentiva a intensificar el uso del teletrabajo en aquellos puestos de trabajo en que las funciones propias lo permiten, que cuenten ya con dicha modalidad habilitada” y siempre “que aseguren la efectiva prestación del servicio”.
Por último recordó que “los y las titulares de organismos realizan su tarea de modo presencial” durante este período, conforme el artículo 1 de la Acordada 4 de este año, que incluye el Protocolo de Salubridad e Higiene COVID-19 aprobado por el Ministerio de Salud.
Las decisiones se toman en atención a la dinámica de la pandemia y en sintonía con las disposiciones nacionales y provinciales para cada período.
La fiebre malaria conocida como paludismo es transmitida por la picadura de los mosquitos, durante las campañas británicas en India, esta fiebre afectaba ferozmente a las tropas invasoras de la corona; con el correr del tiempo se descubrió que la quinina, que se extrae de la corteza de la Cinchona un árbol oriundo de las américas,…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
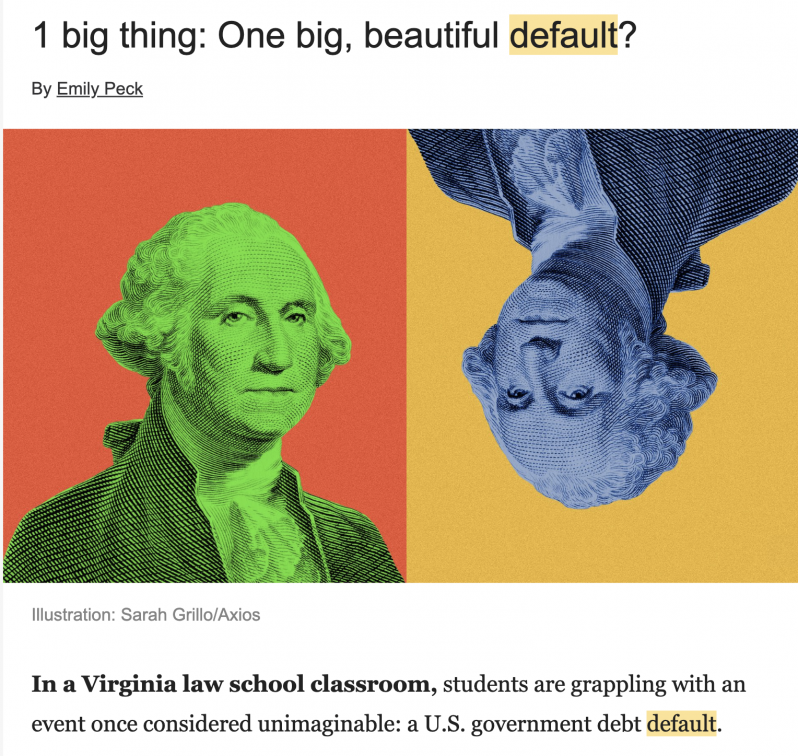
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Acompañamos al servicio de diabetes del hospital de Villa Regina y al club de leones en el cierre de la semana de la diabetes. La caminata saludable en la plaza de los próceres dio fin a una semana cargada de información para la concientización y prevención de la enfermedad. En la semana se le realizó…
Los gobernadores Maximiliano Pullaro, Martín Llaryora y Rogelio Frigerio le hicieron un gesto al círculo rojo y acordaron una medida conjunta para amortiguar el impacto del tarifazo energético sobre las industrias de Santa Fe, Córdoba y Entre Ríos.
El tema del costo energético fue uno de los reclamos de la Unión Industrial Argentina en el acto por el Día de la Industria a la que el gobierno libertario vació y no mandó a ningún funcionario. La tirantez dejó a la entidad al borde de la ruptura.
Tras el choque, las tres provincias anunciaro que financiarán en ocho cuotas los cargos retroactivos correspondientes al Mercado Eléctrico Mayorista que deben afrontar los Grandes Usuarios de la Distribuidora, conocidos como GUDI. El beneficio será voluntario y alcanzará a las empresas que adhieran al mecanismo.
«Esto es posible porque ninguna de las tres provincias privatizó la energía», explicó un alto funcionario santafesino a LPO. En efecto, el mecanismo se instrumentará a través de la EPE de Santa Fe, EPEC de Córdoba y Enersa de Entre Ríos, las distribuidoras que permanecen bajo control provincial.
Las empresas eléctricas emitirán una nota de crédito por la totalidad del cargo que debería pagar cada industria al vencimiento original. A partir del mes siguiente, incorporarán en las facturas las notas de débito correspondientes a cada una de las ocho cuotas.
Por ejemplo, en septiembre vencen cargos correspondientes al consumo de junio. La distribuidora dejará sin efecto ese pago mediante una nota de crédito y comenzará a cobrarlo en ocho cuotas mensuales desde octubre, explicaron desde Economía de Santa Fe.
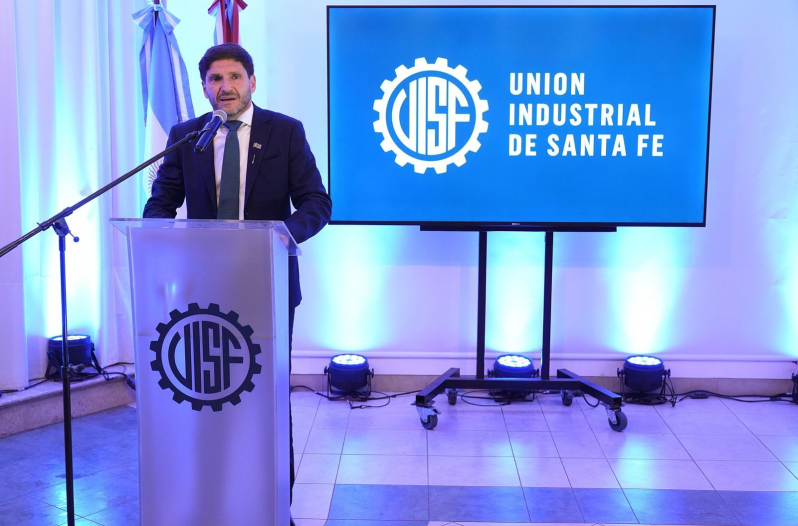
Pullaro en el acto por el Día de la Industria
A su vez, el costo financiero quedará a cargo de las provincias. Como las distribuidoras deben pagarle de contado a Cammesa por la energía consumida, los tesoros provinciales cubrirán el descalce mediante una asistencia financiera reembolsable a sus respectivas empresas eléctricas.
La decisión marca una diferencia básica con el gobierno de Milei: Pullaro, Llaryora y Frigerio utilizarán recursos propios para sostener a las industrias y el tejido productivo de sus provincias, en esta oportunidad, para afrontar el fuerte incrementode tarifas eléctrica dispuesta por Cammesa.
«Las tres provincias brindarán asistencia financiera para que las industrias alcanzadas puedan pagar en cuotas los cargos correspondientes al Mercado Eléctrico Mayorista», anunció Pullaro. El gobernador sostuvo que la medida busca dar previsibilidad al ecosistema productivo.
Esto es posible porque ninguna de las tres provincias privatizó la energía. Las tres provincias brindarán asistencia financiera para que las industrias alcanzadas puedan pagar en cuotas los cargos correspondientes al Mercado Eléctrico Mayorista
Los gobernadores de la Región Centro venían reclamándole al gobierno nacional una solución para los grandes consumidores industriales. Ante la falta de una respuesta de la Casa Rosada, resolvieron avanzar con un esquema propio para aliviar la situación financiera de las fábricas y contener el impacto del tarifazo sobre la producción y el empleo.
En paralelo, Pullaro aprovechó el acto por el Día de la Industria en la Unión Industrial de Santa Fe para profundizar sus diferencias con Milei: «para este Gobierno, la industria es el principal aliado, porque genera valor agregado y empleo», afirmó el gobernador, que advirtió que una fábrica que cierra no puede reemplazarse porque detrás existen años de inversión, conocimiento acumulado y puestos de trabajo.
El santafesino cuestionó tanto al populismo como a las posiciones que proponen «liberalizarlo todo y dejar que el mercado regule». «No creo en ninguno de los dos», sostuvo Pullaro, que reclamó un modelo de desarrollo basado en mejores rutas, infraestructura energética, financiamiento y políticas públicas que acompañen al sector privado.
El gesto contrastó con la decisión de Milei de vaciar el acto de la Unión Industrial Argentina, donde no participó ningún funcionario nacional de primera línea. Mientras la Casa Rosada profundiza la apertura económica y el ajuste sobre la producción, Pullaro buscó mostrarse junto a los empresarios y reivindicó una identidad productivista: «Para generar igualdad, no hay que distribuir plata; hay que generar desarrollo productivo».
ALIVIO PARA EL SECTOR INDUSTRIALLos gobiernos de Entre Ríos, Córdoba y Santa Fe acordaron una medida conjunta para seguir acompañando a quienes producen, invierten y generan trabajo en la región.Las tres provincias brindarán asistencia financiera para que las industrias…
Las 3 R (Reducir, Reutilizar, Reciclar) y la Trampa dialéctica de hacer hincapié solo en una de ellas: el “reciclado”. Creer que la separación de residuos para su posterior reciclado es lo único que podemos hacer para mejorar esta crisis ambiental y cultural es una idea al menos Incompleta. El Reciclaje es insuficiente como acción…
“A las fiestas del pueblo llegan las brujas. Sus calderos ancestrales se vuelven ollas populares, y hay muchas danzas rituales que celebran la vida, desmalezando los campos donde el poder de turno siembra la muerte (…)” Claudia Korol Casi 60.000 mujeres participamos del 33° Encuentro Nacional de Mujeres, travestis, trans, lesbianas, más austral de la…
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.