El descontento: he allí la fuerza histórica afectiva capaz de hacer que se bifurque el curso de la cosas.
Frédéric Lordon
Hasta ahora no he escuchado que un gobierno decrete un día para parar un poco y animarse a ponerse en el lugar de la gente; o inclusive, se haga un paro a sí mismo para repensar y coordinar más allá de los partidismos y pretensiones de campaña. Tampoco he escuchado a los sindicatos u otros organismos del Estado a proclamarse en auto-paro.
Paro porque no puedo, necesito pensar, consultar, dialogar, esperar, descansar… Interrumpirse a sí mismo, he ahí la cuestión. Aunque en realidad, nadie quiere parar, la vida es movimiento. Sin embargo, cuando uno viaja, quiere frenar a ver el paisaje.
Parar genera ambigüedad, ya que la actividad y la pasividad se conjugan, se tocan, se confunden. El paro es un sonambulismo que no sabemos hacia donde nos lleva…
Tampoco podemos quedarnos quietos ante las injusticias sociales, por eso el inconsciente colectivo manda esta vez. El paro plantea una quietud inquietante, haciendo tambalear al poder reinante, siendo una clara expresión de que la tolerancia entre aquellos que defienden o representan a las personas, y los que gobiernan se resquebraja…
El poder es la capacidad de interrumpir al otro, según refiere Osho. Uno interrumpe al otro y ya ejerce su poder. Podríamos imaginar a los líderes de las naciones como los elegidos para la interrupción masiva. Cualquier centralización del poder va a tener fuerzas que reaccionen opuestamente, la historia de las civilizaciones lo demuestra en sus acciones y reacciones. Por ende, la centralización, insisto, no parece ser la manera más adecuada de organizar un grupo o una nación.
Por otro lado, el Estado y los mercados dan la impresión que conviviesen bajo un mismo techo, pero cada cual haciendo la suya, y hasta persiguiéndose tal cual Tom y Jerry.
Mientras tanto, el verdadero paro sucede en los bolsillos de la mayor parte de la población, siguen habiendo despidos, el hambre aumenta, y la desigualdad social prospera, y en esto ya no hay ambigüedad, hay pura verdad. Perdón, Macri también hizo paro…, para hacer una doble selfie.
A partir de este domingo, la Dirección de Cultura de la Municipalidad de Villa Regina pone en marcha el ciclo ‘Mostrá tu talento’ en la biblioteca al aire libre de la Isla 58. Se trata de una propuesta destinada a quienes cantan o tocan instrumentos y que no se dedican profesionalmente a la música, y…
Diego Erlan nació en San Miguel de Tucumán en 1979. Desde los años noventa vive en Buenos Aires, cuidad en la que estudió historia del arte y periodismo. Colaboró en la sección literaria de la Revista Ñ. Tiene publicadas tres novelas, El amor nos destrozará (2012), La disolución (2016) y Satélite de amor (2017). Esta…
La Legislatura de Córdoba volvió a quedar en el centro de un escándalo por una denuncia vinculada con delitos contra la integridad sexual. El protagonista es Omar «Manotas» Ludueña, un empleado de planta permanente que tiene una extensa trayectoria de militancia junto a Rodrigo de Loredo.
Ludueña fue denunciado por una mujer que asegura haber sufrido abusos sexuales durante su infancia y adolescencia. Según la denuncia difundida públicamente, los hechos habrían ocurrido cuando ella tenía entre 3 y 14 años. La causa tramita en la Fiscalía de Delitos contra la Integridad Sexual de 2° Turno.
El caso adquiere una dimensión política por la trayectoria del empleado dentro de la Unicameral. Ludueña ingresó a la Legislatura el 10 de diciembre de 2011, solicitado por el bloque de la UCR, como contratado bajo la modalidad de Asistente Legislativo. Posteriormente pasó a formar parte de la planta permanente.
Según el pedido de informes presentado por el bloque Hacemos Unidos por Córdoba, esa incorporación se produjo a partir de un requerimiento del entonces legislador provincial Rodrigo de Loredo.
La documentación administrativa de la Legislatura confirma, además, que Ludueña figura entre los empleados del cuerpo legislativo. Un listado oficial de personal de la Unicameral lo registra como Auxiliar Principal.
Pero hay otro dato que resulta relevante: el 1° de febrero de 2024, la dirección de Capital Humano de la Legislatura le confirmó a «Manotas» que su nuevo destino sería la oficina Alejandra Ferrero, una de las espadas de De Loredo, «cumpliendo funciones de apoyo a las actividades que se desarrollan en la misma».
El denunciado Omar «Manotas» Ludueña ingresó a la Legislatura el 10 de diciembre de 2011, solicitado por el bloque de la UCR. Según el pedido de informes presentado por el bloque Hacemos Unidos por Córdoba, esa incorporación se produjo a partir de un requerimiento del entonces legislador provincial Rodrigo de Loredo.
La nota lleva la firma de la propia Ferrero como responsable de la oficina de destino. El 8 de septiembre pasado, luego de que se hiciera pública la acusación a Ludueña, Ferrero solicitó a la vicegobernadora Myrian Prunotto que «arbitre las medidas para el apartamiento de las funciones» de Ludueña.
El bloque de Hacemos Unidos, que viene de atravesar la crisis de «Cañito» Flores, presentó un pedido de informes en el que deja expuesto que Ludueña habría trabajado de manera ininterrumpida para legisladores de la UCR durante años y habría desarrollado también actividad política vinculada con ese espacio.
La diputada radical Alejandra Ferrero.
Efectivamente, «Manotas» es un reconocido militante de la seccional Cuarta de la ciudad de Córdoba. El pedido de informes del oficialismo dejará expuesto cuándo ingresó Ludueña, quién solicitó su contratación, cómo fue su pase a planta permanente y todos los cambios registrados posteriormente.
Es un dardo directo a De Loredo, puesto que el denunciado habría sido contratado por él en 2011. El planteo tiene un componente político adicional: el peronismo pretende que los distintos bloques fijen posición frente al caso y recuerda los antecedentes recientes de pedidos de exclusión y cuestiones de privilegio presentados por situaciones de gravedad similar.
En principio, el peronismo buscará que se aplique la «jurisprudencia ‘Cañito’ Flores»: arrinconar a la radical Ferrero para que se tome licencia por haber cobijado en su oficina al denunciado. Como se recordará, Flores solicitó licencia y a las pocas horas renunció luego de que su exasesor José Villarreal fuera detenido e imputado en una causa por abuso sexual de menores.
La concejala radical Elisa Caffaratti, que conoce a Ludueña por su trabajo territorial y que también está vinculada al espacio de De Loredo, dijo que tomó conocimiento de la denuncia a través de la propia denunciante y que realizó una presentación judicial para poner los hechos en conocimiento de la Fiscalía.
Y ahora, la ciencia dictamina el veredicto final. Y si antes lxs sospechxs eran: los plebeyos o legos, damas o caballeros, proletarios o burgueses; sacerdotes, obejas y herejes; vagos, sabiondos y delincuentes; aristócratas, oligarcas y demócratas; amos, esclavos y esclavos de esclavos; capitalistas o comunistas; de alguna «raza» de los cánones oficiales o de algún…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
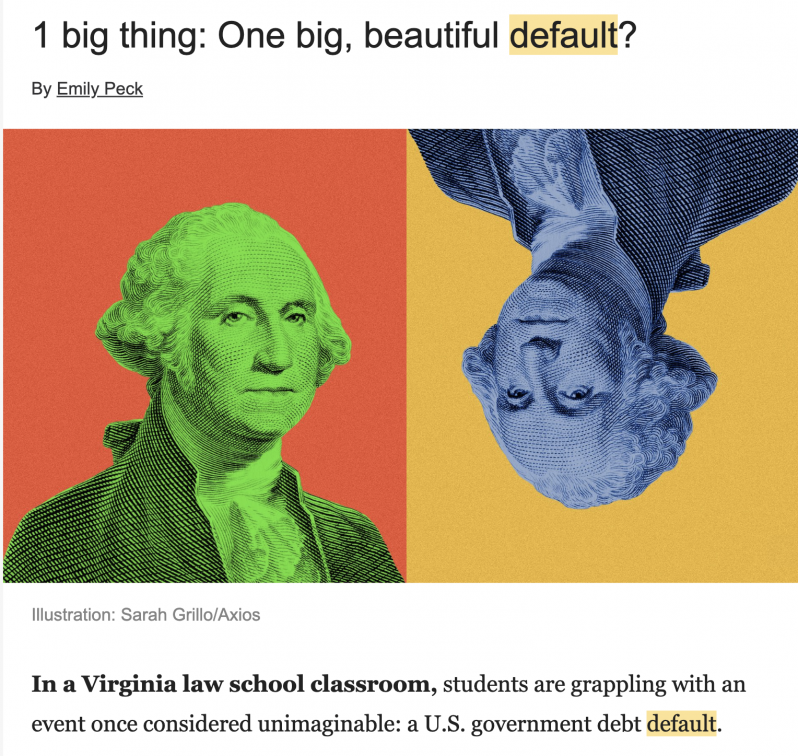
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Generosamente fui invitado a escribir en “La Tapa” para expresar algunas reflexiones vinculadas a mi profesión ligada al mundo del derecho. En esta sociedad parece que el abogado “sabe” de todo, y así se opina de todos los temas, y no siempre pero a veces existe absoluta liviandad, preconceptos, prejuicios y desconocimiento. Para no ser…