Este lunes comenzó la tercera semana de la colonia de vacaciones que organiza la Dirección de Deportes de la Municipalidad de Villa Regina. Niños y niñas de los barrios Tierra del Fuego, Lihue, Valsecchi, Padre Gardín, 25 de Mayo, San Martín, Cerezos 1 y 2, Fedalto, Aylen, Progreso y CGT disfrutan de las actividades recreativas que se llevan adelante en el balneario municipal de la Isla 58.
Mientras tanto, el viernes pasado recibieron los certificados por su participación los chicos que durante la semana pasada asistieron a la colonia.
Por otro lado, la próxima semana será el turno de los barrios 33 Viviendas, Puerto Argentino, Piana, Albino Cánova, SOYEM, Los Ángeles, Antártida y Aluvita.
Las inscripciones se reciben en la Junta Vecinal de cada barrio de residencia y en el polideportivo Cumelen (Colón 107) en el horario de 8 a 13.
Con representación de asambleas de distintas localidades rionegrinas se llevó a cabo el 5° Plenario de las Asambleas del Curru Leufu en Las Grutas, allí definieron “exigir al gobierno provincial y nacional la restitución de la ley 3308 y el inmediato freno de los proyectos petroleros en el Golfo San Matías las explotaciones mineras de…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
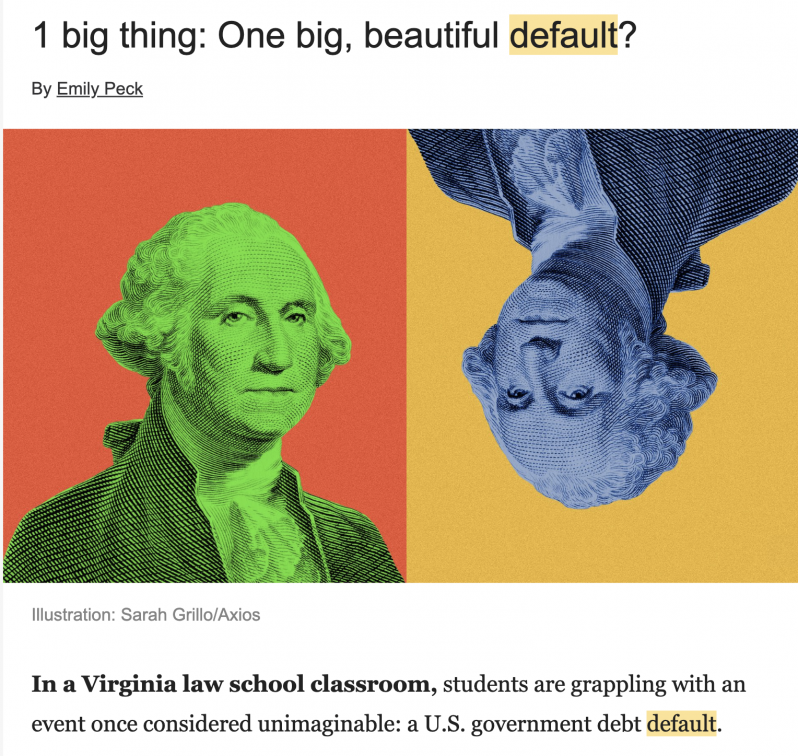
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
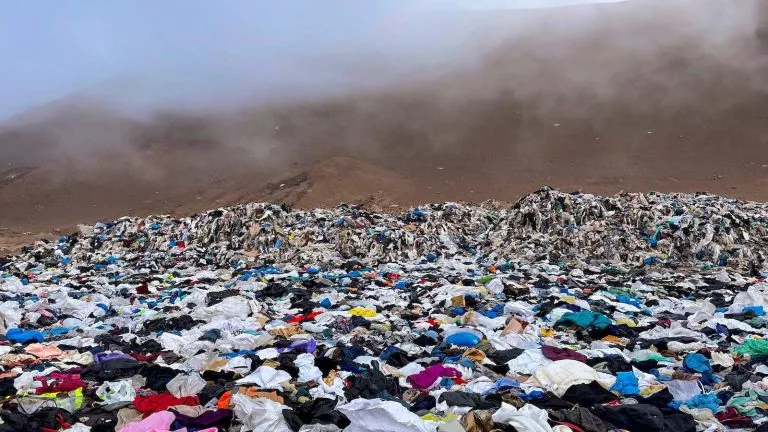
El gran basural textil del desierto de Atacama ayer se incendió, miles y miles de toneladas de ropa incineradas con un alto costo ambiental, aún se desconoce el causante del mismo. El desierto de Atacama se convirtió en los últimos años en el mayor receptor de las casi 60.000 toneladas de ropa que importa Chile…
El petróleo volvió a colocarse en el centro de la escena financiera internacional. El Brent superó los USD 100 por barril, impulsado por la escalada militar en Medio Oriente. Para los inversores argentinos, el movimiento abre una oportunidad para posicionarse en compañías energéticas, aunque no todas ofrecen la misma sensibilidad frente a una eventual continuidad del rally del crudo.
Según Damián Vlassich, líder de Estrategias de Inversión en IOL, el mercado energético acumuló una suba superior al 28% desde comienzos de agosto. El Brent avanzó 3,5% en la última rueda y cerró en USD 101,34, luego de alcanzar un máximo intradiario de USD 101,54. En tanto, el WTI estadounidense subió 3,1%, hasta USD 95,88.
El especialista explicó que la escalada militar elevó la prima de riesgo geopolítico debido al temor a una interrupción prolongada de la oferta.
«El Comando Central de EE. UU. confirmó la destrucción de cinco petroleros iraníes en respuesta a ataques contra buques de la Armada estadounidense, a lo que Teherán respondió con impactos de misiles sobre embarcaciones y bases en la región. La parálisis parcial del tránsito tanquero por Ormuz disparó la prima de riesgo geopolítico ante el temor a un choque de oferta prolongado», detalló.
En este contexto, la elección de las petroleras como inversión resulta clave, ya que las compañías integradas y diversificadas no reaccionan de la misma manera que aquellas cuya actividad está concentrada en la extracción y producción de crudo.
Vista Energy e YPF, las opciones locales
Para Agustín Boggiano, asesor financiero en Bull Market Brokers, entre las acciones argentinas Vista Energy (VIST) es la alternativa más directa para capturar una suba del petróleo.
«Dentro de las locales, para mí Vista Energy es la más directa: extrae y exporta gran parte de su producción a precio internacional, así que siente la suba casi de inmediato», señaló Boggiano.
Miguel Galuccio, CEO de Vista
El ejecutivo destacó además que Vista, que es argentina, pero cotiza como Cedear, presenta una beta al Brent de 1,2, el más elevado del sector. Esto significa que, bajo determinadas condiciones de mercado, la acción puede tener una sensibilidad superior a los movimientos del precio internacional del crudo.
YPF (YPFD) también aparece como una alternativa relevante por su exposición a Vaca Muerta, aunque Boggiano marca una diferencia importante. «Al ser integrada (refino + retail) diluye el efecto puro del crudo, aunque suma sensibilidad extra por combustibles», relató.
«YPF también tiene fuerte exposición vía Vaca Muerta, pero al ser integrada (refino + retail) diluye el efecto puro del crudo, aunque suma sensibilidad extra por combustibles», explicó.
Pampa Energía (PAMP), en cambio, presenta un perfil diferente. Su diversificación hacia gas y generación eléctrica hace que tenga una menor correlación directa con el precio del crudo.
Cedears y ETFs para diversificar la apuesta
Para quienes prefieren evitar el riesgo específico de una compañía argentina, los Cedears permiten acceder desde el mercado local a petroleras internacionales y diversificar la exposición geográfica.
Fernando Villar, titular de FV Advisor, señaló que los inversores también pueden posicionarse en compañías como ExxonMobil (XOM) o Chevron (CVX), entre otras petroleras internacionales disponibles mediante Cedears.
De esta manera, es posible capturar parte del potencial de una eventual continuidad del ciclo alcista del petróleo sin limitar la inversión al mercado argentino.
Otra alternativa es utilizar un fondo cotizado sectorial. Villar mencionó al State Street Energy Select Sector SPDR ETF (XLE), que reúne compañías del sector energético estadounidense y permite obtener una exposición más diversificada que la compra individual de una petrolera.
De esta forma, combinando acciones de empresas petroleras argentinas y Cedears de los principales gigantes multinacionales, los inversores locales pueden obtener una sólida exposición al petróleo, que podría continuar creciendo dada la inestabilidad geopolítica de Medio Oriente.
La caución bursátil, conocida habitualmente como el «plazo fijo de la bolsa», comenzó a perder atractivo para los inversores que buscan obtener rendimiento en pesos mientras mantienen una elevada disponibilidad de sus fondos.
Con tasas cercanas al 20% anual y una inflación que todavía se proyecta por encima de ese nivel, el rendimiento real de esta alternativa puede ser negativo.
La caución se utiliza principalmente para administrar liquidez de corto plazo. El mecanismo permite colocar pesos durante períodos breves y obtener una tasa pactada, con la ventaja de operar dentro del mercado de capitales y conocer de antemano el rendimiento de la operación.
Sin embargo, el escenario cambia cuando el objetivo deja de ser simplemente estacionar dinero durante algunos días y pasa a ser preservar el poder adquisitivo del capital. En ese caso, otras alternativas de renta fija comienzan a ofrecer una relación más atractiva entre plazo y rendimiento.
«La caución, con una tasa cercana al 20% anual, es una herramienta muy útil para administrar liquidez de corto plazo. Pero si la inflación esperada ronda el 30%, como vehículo de ahorro pierde atractivo porque el rendimiento real termina siendo negativo», explicó el asesor financiero Leandro Stainnekker.
Por eso, el ejecutivo planteó que para períodos de inversión algo más extensos conviene analizar instrumentos que permitan capturar una tasa superior. «Hoy, por ejemplo, la Lecap S30N6 ofrece una TIR cercana al 30% anual, bastante por encima de la caución», señaló.
El menú también incluye los Boncaps, que permiten fijar una tasa en pesos durante un período más prolongado, y los bonos ajustados por inflación. Entre estos últimos, Stainnekker mencionó al TX28, que actualmente ofrece un rendimiento aproximado de CER + 8,4% anual.
La caución, con una tasa cercana al 20% anual, es una herramienta muy útil para administrar liquidez de corto plazo. Pero si la inflación esperada ronda el 30%, como vehículo de ahorro pierde atractivo porque el rendimiento real termina siendo negativo.
Para el consultor Omar De Lucca, la comparación más directa de la caución ya no necesariamente debe hacerse contra un plazo fijo tradicional, sino contra las billeteras virtuales que remuneran los saldos.
«A mi opinión, rinde casi lo mismo que una billetera virtual, podrás tener 1 punto más, 1 punto menos», sostuvo. Según explicó, existe además una diferencia importante en materia de liquidez: los saldos en billeteras están disponibles diariamente, mientras que en una caución el inversor debe esperar el plazo pactado o el vencimiento para recuperar los fondos.
«Normalmente las cauciones son a una semana de plazo», indicó De Lucca. A cambio de esa menor liquidez, la caución ofrece una ventaja: se trata de una renta fija, mientras que las alternativas vinculadas a fondos de inversión pueden tener componentes de renta variable y rendimientos que no están necesariamente garantizados.
El experto también puso el foco en el atraso cambiario frente a la inflación, una cuestión que puede modificar las decisiones de los inversores.
«Si se estabiliza la inflación, claramente comienza a convenir más dolarizarte porque se viene un 2027 electoral», sostuvo. Por eso, el interrogante pasa por determinar cuál de las dos variables -el dólar o la inflación- tiene mayor recorrido alcista.
Así, la caución mantiene su utilidad como herramienta para administrar liquidez de muy corto plazo, pero pierde atractivo como instrumento de ahorro cuando se la compara con alternativas capaces de ofrecer tasas más elevadas o cobertura frente a la inflación. El desafío para los inversores será definir cuánto tiempo pueden inmovilizar sus pesos y cuánto riesgo cambiario están dispuestos a asumir.
La Dirección de Ambiente y Desarrollo Sustentable de la Municipalidad de Villa Regina solicita a los vecinos hacer un uso correcto de los Puntos Limpios distribuidos en distintos sectores de la ciudad. Al respecto, se recuerda que en estos contenedores se depositan, por separado: papel y cartón; plásticos; metal y vidrio. En los Puntos Limpios…
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.