Las restauraciones conservadoras en Argentina históricamente requirieron gobiernos de derecha o golpes militares para imponer un modelo agroexportador y financiero, a costa del salario popular y la industria nacional. Sin embargo, el ciclo actual prescinde de políticos de carrera, buena retórica y programas republicanos. Basta con una gigantesca inversión en propaganda y campañas en redes sociales.
lumpen: Grupo social que atenta sin ningún tipo de principios contra la seguridad de los individuos o colectividades, bajo un ánimo rapaz y delincuencial.
El fin de los medios tradicionales
La comunidad masiva ya no mira televisión abierta ni lee periódicos. Según una encuesta de Zuban Córdoba de noviembre de 2025, el 64,8% de los argentinos prefiere informarse por medios digitales, mientras que solo el 34,3% sigue optando por los tradicionales. El 93,3% de los jóvenes se informa exclusivamente por plataformas digitales, y el 65,5% afirma que se informa antes por redes que por televisión. Argentina es además un país hiperconectado: la penetración de internet alcanza al 90,1% de la población, y 32,2 millones de personas (el 70,3% del total) utilizan redes sociales. Los argentinos dedican en promedio 3 horas y 5 minutos diarios a estas plataformas.
Islas de información y desinformación
Este ecosistema genera islas informativas moldeadas por algoritmos, donde la mayoría carece de cultura de verificación de fuentes. El Digital News Report 2025 del Reuters Institute documenta una creciente fragmentación del consumo de noticias en línea, con seis redes que alcanzan semanalmente a más del 10% de la población, frente a solo dos hace una década. Mientras tanto, la confianza en las noticias se mantiene en un magro 40% a nivel global.
El resultado: legisladores sin formación
La reciente elección de medio término volcó ambas cámaras al oficialismo. El resultado es una representación política sin formación, con un nivel de ignorancia alarmante sobre el rol del Estado y un debate parlamentario vergonzoso. No es casualidad: se ha discutido extensamente sobre el bajísimo nivel educativo, discursivo y de debate que maneja la dirigencia política argentina, dentro y fuera del Congreso Nacional. A esto se suma que Argentina retrocedió en el Índice de Percepción de la Corrupción 2025, obteniendo 36 puntos sobre 100 y cayendo al puesto 104 a nivel mundial, el peor registro desde 2019.
Preguntas sin respuesta
¿El impacto económico real definirá las próximas elecciones? ¿Los datos de corrupción del Ejecutivo llegarán, vía algoritmos, a esa base social que sostiene al oficialismo? ¿Le queda combustible a la grieta? Por ahora, los conservadores entendieron que no necesitan ideas ni república: solo masas fragmentadas, desinformadas y dóciles.
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
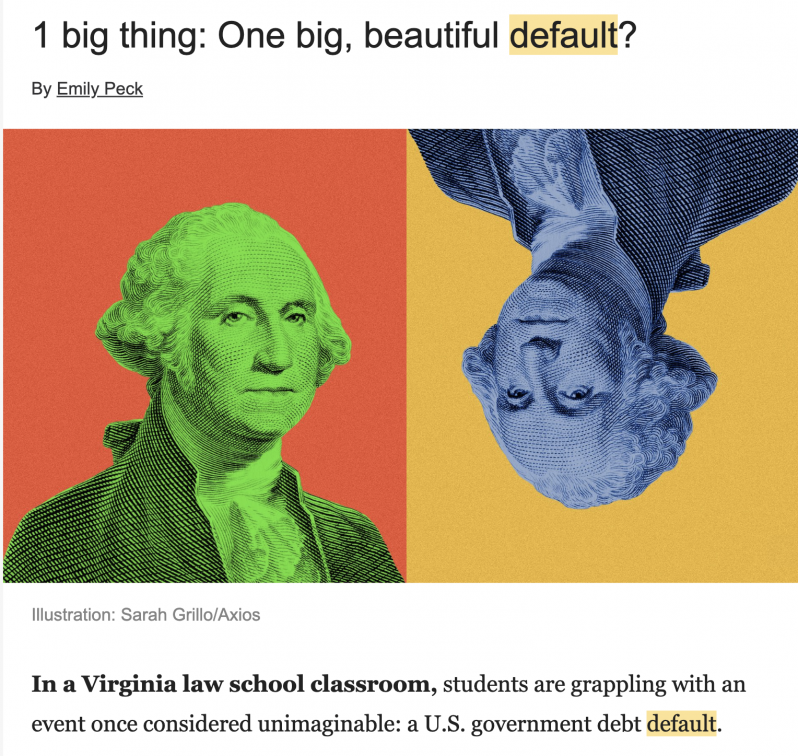
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
La economía circular es una de la herramienta más importante para reducir la cantidad de residuos urbanos y recuperar los materiales para que regresen al circuito productivo. Es la apuesta para reducir la cantidad de residuos urbanos y recuperar los materiales, la premisa parte de que todo lo que la naturaleza genera es un insumo o elemento…
En la edición 2021 del programa de fortalecimiento y acompañamiento al sector cultural regresa la convocatoria dirigida a bailarines, maestros, profesores y/o de referentes de danza de cualquier lenguaje. Las inscripciones estarán abiertas hasta el viernes 28 de mayo. Los seleccionados de la convocatoria que lleva adelante la Secretaría de Estado de Cultura de Río…
Sonata del perro de Mozart (fragmento) (…)La cena show comenzará todos podrán alimentarseYa no solo con perdices, ya no solo con fernetTendremos una orquesta que tocará para nosotros¡Pero si ya están aquí los violinistas,Grandes maestros que vienen a hacer más ameno este festínFestín!Y usté, caballero, no haga cumplidosY préndale cartucho al langostinoY sírvase un poco…
La Secretaria de Obras y Servicios de la Municipalidad de Villa Regina informa a los vecinos de barrio El Sauce que se están desarrollando trabajos en el primer paso a nivel por lo que el mismo permanecerá cortado hasta la tarde de hoy. La obra consiste en la colocación de un paño de acceso de…
La Dirección de Cultura de la Municipalidad de Villa Regina invita a la inauguración de la muestra ‘AmuchArte’ el domingo 5 a las 18,30 horas en el Galpón de las Artes. La misma está a cargo del taller de pintura del profesor Enrique Araujo de Amuchen y permanecerá abierta al público todos los domingos de…