El Gobierno Provincial ya acordó con 14 municipios la continuidad de las tareas de control de precios y abastecimiento de forma delegada, en el marco de la emergencia sanitaria por el Coronavirus COVID-19.
De esta manera, se implementarán políticas activas que permitan un mejor desenvolvimiento administrativo en la defensa de los derechos del consumidor.
A través de la Agencia de Recaudación Tributaria ya se firmaron los convenios correspondientes con las comunas de Cinco Saltos, El Bolsón, Choele Choel, General Conesa, Ingeniero Jacobacci y Los Menucos.
Se suman los municipios que de Sierra Grande, Cipolletti, Bariloche, Río Colorado, Villa Regina, San Antonio Oeste, Catriel y Allen a través de sus propias Oficinas Municipales de Información al Consumidor (OMIC).
Esta delegación de facultades fue aprobada por Decreto de la gobernadora, Arabela Carreras, y ya se encuentra en plena vigencia. De esta manera, el Estado interviene en el control de abastecimiento y de los precios que se ofrecen al consumidor final.
Se busca garantizar el acceso de la población a los alimentos, impedir el faltante de productos esenciales y de primera necesidad, evitar abusos y aprovechamiento en el incremento desmedido de precios ante el aumento de la demanda.
Con la colaboración de los Municipios se podrá realizar un control más efectivo del abastecimiento y de precios, evitando abusos sobre la comunidad.
El viernes 25 comenzó el curso ‘Alfabetización Digital’ destinado al Consejo Local de Discapacidad local. Desde la Dirección de Recursos Humanos de la Municipalidad de Villa Regina, a través de Punto Digital, se informó que “este programa de inclusión digital busca brindar herramientas en la introducción a los conceptos básicos y fundamentales de la informática,…
Accionistas importantes de la petrolera israelí Navitas, que explota el petróleo de las Islas Malvinas, también poseen tenencias por millones de dólares en Mercado Libre, el grupo de Marcos Galperín, el empresario predilecto de Javier Milei. El dato pone a prueba al giro de 180 grados que la administración libertaria hizo desde este jueves con la causa Malvinas.
Es que, en su cadena nacional, el presidente amenazó con «inhabilitar de operar en territorio argentino» a las empresas involucradas directa o indirectamente en proyectos petroleros en las islas.
El canciller Pablo Quirno fue por más y prometió sanciones a toda una «red de firmas vinculadas» con las petroleras Navitas y Rockhopper y que estimó en alrededor de 180 empresas.
Pero el problema es que algunos de los accionistas principales de Navitas, la petrolera del magnate israelí Gideon Tadmor que lidera la explotación en el yacimiento Sea Lion, también inviertieron fuerte en Mercado Libre y poseen acciones de la empresa argentina.
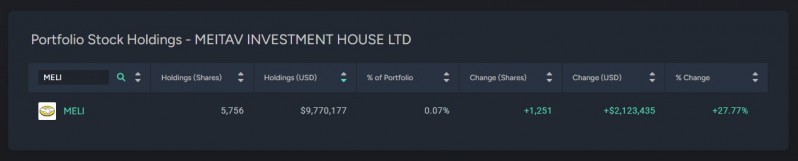
Meitav es propietaria de una proción accionaria de Navitas y Mercado Libre.
De acuerdo a la documentación a la que tuvo acceso LPO, Meitav Investment House, una de las firmas de servicios financieros más importantes de Israel, registra participaciones relevantes en Navitas Petroleum y, según informó el periódico especializado Calcalist, también incide junto con otros fondos israelíes en el 40% de las acciones de Rockhopper, la petrolera británica socia de Navitas en Sea Lion.
Meitav no es el único accionista de Navitas que también invierte en el grupo de Marcos Galperín. También aparece Harel, el grupo asegurador y de servicios financieros más grande de Israel.
Pero, además de esa fuerte gravitación en el proyecto petrolero condenado desde este jueves por el gobierno argentino, Meitav tiene dentro de su portfolio acciones en Mercado Libre (MELI) por más de 9.7 millones de dólares.
No se trata del único accionista de Navitas que también invierte en el grupo de Marcos Galperín. También aparece Harel, el grupo asegurador y de servicios financieros más grande de Israel.
Esas vinculaciones disparan alarmas en Casa Rosada ya que ponen a prueba la profundidad de las advertencias de Milei a todas aquellas empresas que «directa o indirectamente» estén vinculadas con las dos compañías que buscan avanzar en la explotación petrolera ilegal sobre mar argentino.
En tanto, este viernes Quirno sostuvo que el Gobierno apunta a acelerar las sanciones y ampliar el alcance sobre una red de firmas vinculadas. «
Un decreto reglamentario para darle celeridad a las sanciones a las compañías que operen en Malvinas, las compañías que operen en Malvinas más sus proveedores de servicios petroleros, de servicios financieros, de servicio de seguro, etcétera», dijo y habló de «todo un universo de hoy 180 compañías».
Por lo pronto, Navitas y Rockhopper desestimaron las advertencias de Milei: «Creemos que los anuncios (de sanciones del presidente Milei) no tendrán efecto en las operaciones en Sea Lion», desafiaron.
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
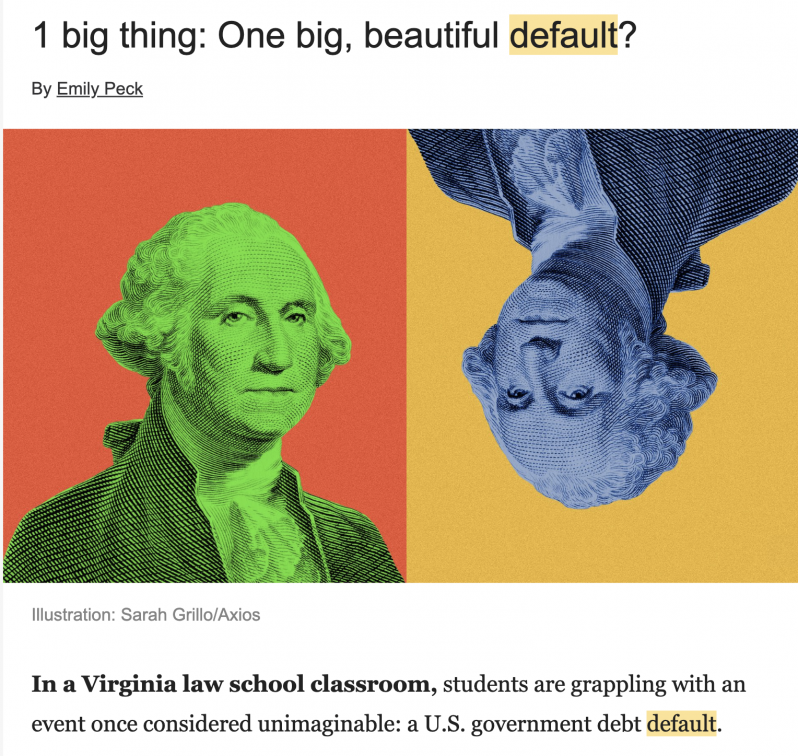
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Los ‘Domingos de Plaza’ invitan a disfrutar de la música de los artistas reginenses. En este caso, a partir de las 21 horas, se presentarán Vero Obreque, Marea y La Locura en la Plaza de los Próceres. Además se contará con Francisca y Zoe que con sus trocitos de arte, regalarán una dulce melodía y…
Empieza a levantar la temperatura, se acerca la primavera, toma mayor protagonismo el turismo en la costa atlántica y el pintoresco balneario de Las Grutas aparece como destino. La villa tiene mucho más que ofrecer que sus hermosas playas paradisiacas de aguas templadas. Como todas las primaveras el Avistaje de Fauna Marina es el foco…
El Intendente Marcelo Orazi encabezó el acto de entrega de los certificados a quienes realizaron en diciembre pasado el curso de embalado de frutas organizado por la Oficina de Empleo de la Municipalidad. En la oportunidad recibieron los mismos la primera tanda de un total de 123 personas que asistieron a la actividad. La segunda…
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.