Los progresos actuales en materia de transportes y transmisiones no hicieron más que exasperar la patología inadvertida del desplazamiento que ya no es de aquí hacia allí, sino del ser ahí al ya no ser ahí
Paul Virilo, El arte del motor/Aceleración y realidad virtual
1- Por la salud de tu familia
2- Por tu propia salud
3- Por la salud de tu comunidad o ciudad
4- Por lo imprevisible del virus
5- Por el desfasaje entre las medidas
de las instituciones y la velocidad de propagación del virus
6- Por la oportunidad de frenar esta pandemia
7- Por la oportunidad de poder pensar cómo nos relacionamos con el otro
8- Por la oportunidad de revisar el daño que le estamos generando a este planeta
9- Por la posibilidad de dejar de darle tanta importancia a los mercados o al riesgo país
10- Por la posibilidad de parar y reencontrarnos con nuestros afectos
11- Para desplegar estrategias colectivas de cooperación
12- Para intentar revalorizar la importancia de las personas que trabajan en el sistema de salud
13- Para tomar consciencia de nuestras capacidades y limitaciones
14- Para reflexionar sobre nuestras sensaciones individuales y sociales
15- Para analizar las contradicciones humanas
16- Para comenzar a redefinir nuestras prioridades
17- Para sintetizar qué queremos y qué no queremos para nuestras vidas
18- Para aprender a aprender a convivir con los conflictos
19- Para diferenciar un miedo racional de un miedo desproporcionado
20- Para descentralizar los egocentrismos y los monopolios de todo tipo
21- Para darle lugar a la historia desde un enfoque crítico
22- Para dimensionar nuestro lugar en el mundo
23- Para respetar la diversidad en una complejidad heterogénea que tiende a la homogeneización
24- Para analizar los mecanismos de desigualdad social
25- Para investigar cuáles son las razones o complejidades de nuestros malestares
26- Para resguardar la autonomía y la libertad como principios de empatía hacia los demás
27- Para brindar espacios-temporales de recuperación
28- Para promover una educación inclusiva que fomente la socialización sin tender a la meritocracia
29- Para otorgarle al diálogo la posibilidad de apertura para la transformación de teorías y prácticas
30- Para analizar nuestros ritmos biológicos, psicológicos y sociales, y adecuarlos a los ritmos de la naturaleza y los trabajos
31- Para repensar y elaborar proyectos de conversión creativa que permitan crear puentes entre diferentes áreas de saberes y prácticas
32- Para reevaluar el rol de lo virtual en nuestras vidas
33- Para hacer de cada encuentro con el otro un arte del encuentro
34- Para protejer y construir nuestro futuro
35- Para brindarle herramientas simbólicas, materiales y humanas a nuestros hijos
36- Para rehabiltar los hábitos destructivos
37- Para conectarnos emocionalmente con nuestra memoria y nuestro presente
38- Para intentar rescatar los aspectos positivos de toda crisis
39- Para generar formas de responsabilidad en la que podamos cuidarnos mutuamente
40- Para amar, amar, amar y dejarse amar, sobre todo en un momento en que nos damos cuenta de que lo más importante es estar vivos.
Imagen de portada: Escuela de caballería italiana, 1906.
El director, Marcos Carnevale tiene un número interesante de estrenos en el cine nacional con actores ligados a la comedia. Tiene una carrera muy basta como Director desde el 2007 y también como guionista. Esta vez utiliza recursos de género o fórmulas que funcionan en la industria del cine de lo que llaman tanques. Una…
Del sueño de Cipolletti a la obra de Bonoli, pasaron 25 años. Hace 120 años, el 6 de septiembre de 1899, el Ing. Cesar Cipolletti entregaba al Sr. Emilio Civit, Ministro de Obras Públicas de la Nación, su informe “Estudio de Irrigación – Ríos Negro y Colorado”, en el cual dice: «En cuanto al agua,…
Organizado por la Dirección de Deportes del Municipio, se llevó a cabo la 9º Fecha de la Liga Municipal de Fútbol Femenino en nuestra localidad. En el día de ayer, domingo 3 de noviembre, en las canchas que tiene el predio Banco Nación, ubicadas en la intersección de Juan XXIII y Lisandro de La Torre,…
La Secretaría de Obras y Servicios de la Municipalidad de Villa Regina llevó adelante la apertura de seis calles que estaban proyectadas en el loteo Barazzutti. Una vez finalizado el trabajo se comienza con las tareas de desmalezamiento y así poder continuar con el amojonamiento de parcelas y demarcación de terrenos.
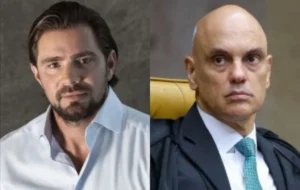
El juez del Supremo Tribunal Federal (STF) de Brasil, Alexandre de Moraes, habría intercambiado mensajes con el expresidente del liquidado Banco Master, Daniel Vorcaro —investigado por fraudes e irregularidades financieras—, en los que este último le habría solicitado que intercediera para frenar las investigaciones sobre la entidad financiera y que le asesorase sobre cómo frustrar…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
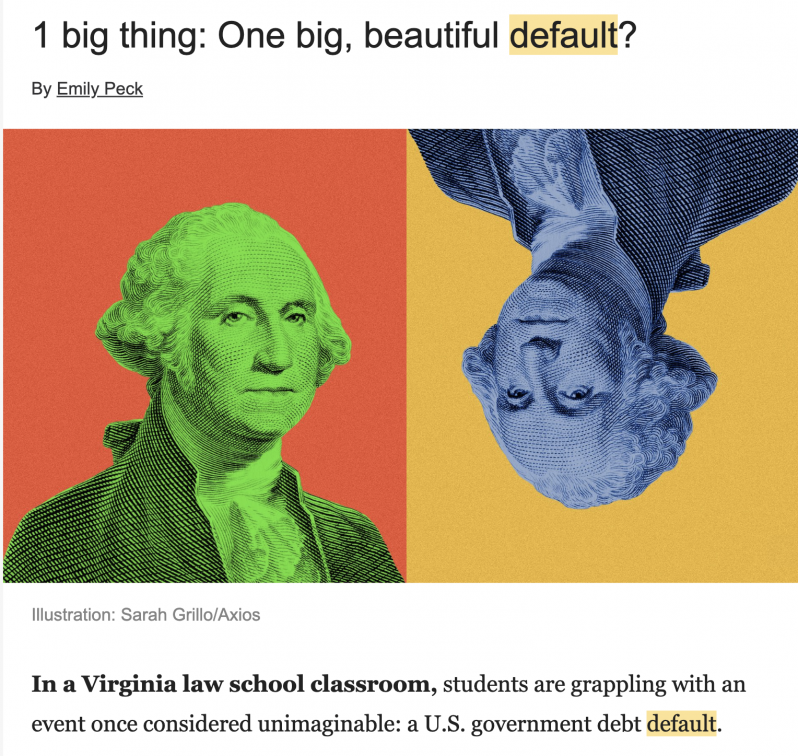
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.