Por el consumo de bebidas azucaradas, más de 800 mil argentinos se enferman por año .
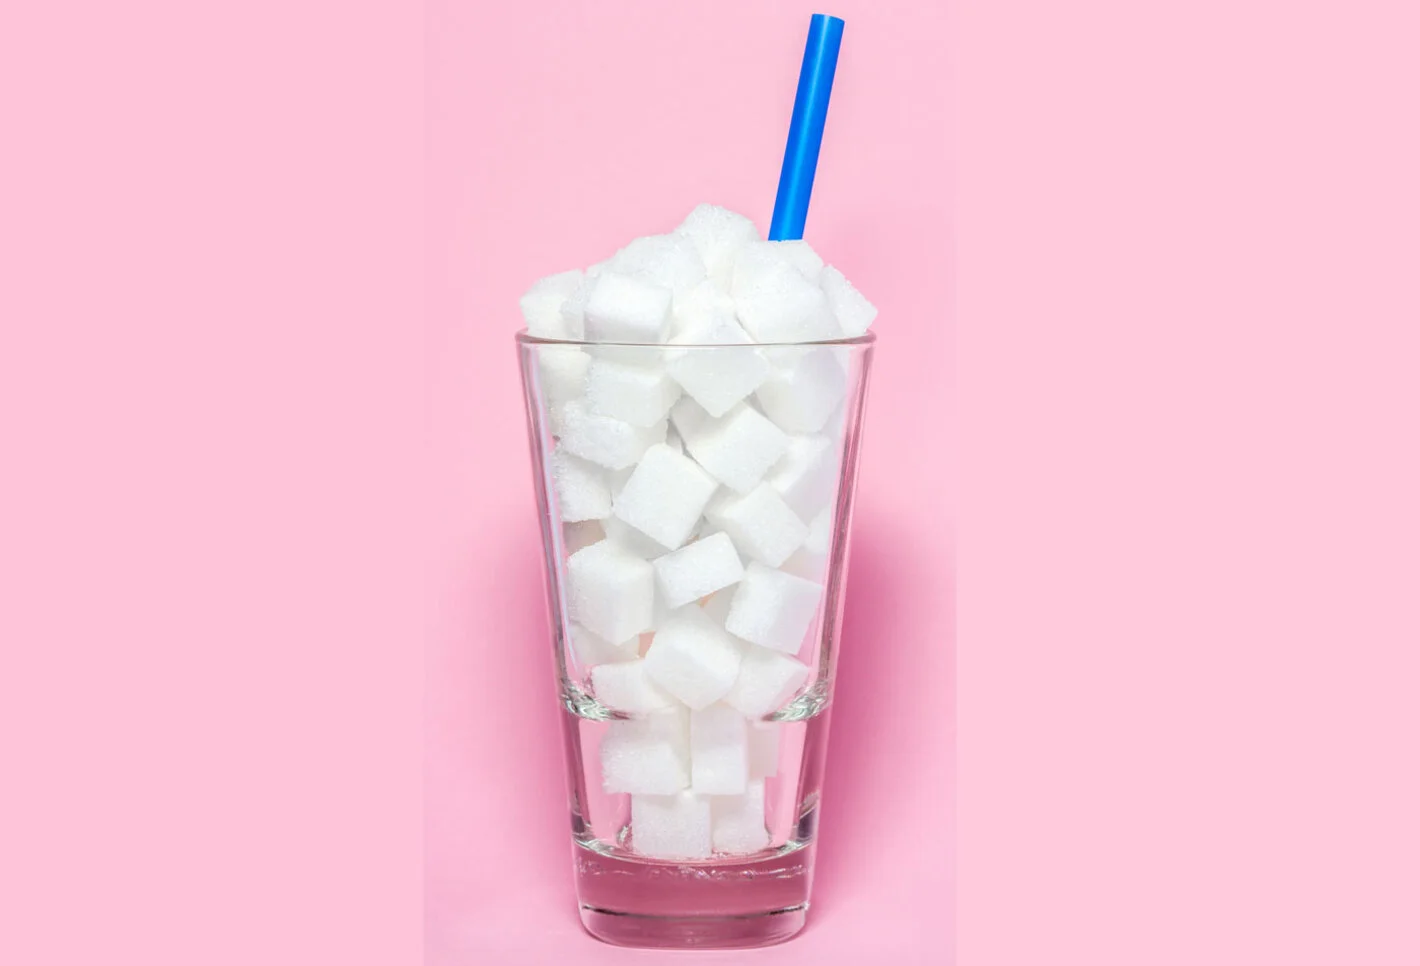
Argentina es uno de los principales consumidores de gaseosas del mundo. La mitad de nuestra hidratación está compuesta por bebidas que contienen grandes cantidades de azúcar. El consumo máximo de azúcar agregada por día no debe ser mayor a diez cucharaditas y tomando un vaso de gaseosa cubrimos más de la mitad de ese valor. Limitando el consumo de gaseosas y aumentando el consumo de agua segura prevenimos la obesidad, la diabetes y las enfermedades cardiovasculares.
Los adultos en Argentina consumen en promedio 85 litros de bebidas azucaradas por año que contribuyen con la epidemia de sobrepeso y obesidad, y anualmente provoca más de 800 mil casos de diabetes, enfermedades cardíacas, accidentes cerebro vasculares, asma y cáncer según una investigación liderada por el Instituto de Efectividad Clínica y Sanitaria (IECS).
“El estudio es un llamado de atención para los países y refuerza la necesidad de implementar mecanismos que disuadan del consumo de estas bebidas, incluyendo una mayor carga impositiva, el etiquetado nutricional frontal, la modificación del entorno escolar y la prohibición de la publicidad”, afirmó Pichón-Riviere doctor en Medicina, magister en Ciencias y en Epidemiología Clínica de la Universidad de Harvard, director ejecutivo del IECS – institución académica vinculada a la Facultad de Medicina de la Universidad de Buenos Aires (UBA)- y uno de los investigadores principales del estudio.
Según la investigación, presentada de forma virtual, se le puede atribuir al consumo de ese tipo de bebidas 54.000 casos al año de enfermedades cardíacas, 29.000 accidentes cerebrovasculares, 34.000 problemas osteomusculares, 21.000 lesiones renales, 16.000 casos de asma y 9.000 de cáncer y otras patologías.
Los investigadores llegaron a la conclusión de que el sistema de salud gasta $ 55.800 millones de pesos cada año para la atención de las enfermedades derivadas del consumo de bebidas azucaradas, lo que representa el 2,8% de lo que Argentina gasta en salud.
De ese total, 53.000 millones se destinan a tratar la diabetes, la enfermedad cardiovascular y renal, los trastornos musculoesqueléticos, el cáncer y otras patologías asociadas al consumo de bebidas azucaradas, y 2.800 millones al sobrepeso y la obesidad en niñez, adolescencia y adultez para ambos sexos.
El consumo de bebidas azucaradas constituye una fuente importante de calorías sin aportar otros nutrientes más que el azúcar que contienen. En nuestro país, el 66% de los adultos y el 33 % de los niños y niñas tienen sobrepeso u obesidad. Quienes son obesos en la niñez tienen un riesgo aumentado de serlo en edad adulta, así como de tener asma, y de sufrir discriminación y acoso escolar y familiar.
El sobrepeso y obesidad también aumenta durante el primer ciclo escolar, y en eso también influyen las bebidas que se ofrecen en esos ámbitos escolares. Tenemos que empezar a cambiar poco a poco los hábitos e implementar políticas desde el Estado.
La Universidad del Comahue adhiere a ‘Vendimia Celebra 2021’ con dos propuestas imperdibles. Por un lado acerca a la comunidad 4 recetas para maridar con vinos regionales. En la publicación encontrarán los ingredientes necesarios y a partir del viernes podrán seguir los videos explicativos de los procedimientos para disfrutar de platos únicos de la mano…
La Dirección de Turismo de la Municipalidad de Villa Regina comparte las actividades planificadas para este fin de semana: *Tardes Dulces: Continuamos la semana de la Dulzura con la pastelería y panificación artesanal de emprendedores locales. Este viernes 9 nos acompaña Paola Pavian con panificación y repostería vegana. El sábado 10 Rosi Arrieta con chocolatería,…
La inflación se desacelera al 1,8%, pero el consumo minorista se derrumbó 22% interanual en Córdoba y la rentabilidad de los comercios cayó 26%. Apenas el 10% de los comerciantes cumplió sus expectativas y ya hay 458 mil cordobeses en mora. El 88,7% de los hogares tuvo que financiar alimentos.
Los comercios venden menos, ganan menos, los consumidores compran menos y una porción cada vez mayor de los hogares necesita recurrir al crédito, al fiado o al préstamo para sostener los gastos cotidianos.
Esos son los datos de la economía doméstica de Córdoba, una foto que incomoda a los libertarios en su bastión. Los números de agosto de la Cámara de Comercio de Córdoba (CCC) son contundentes. Las ventas minoristas medidas en unidades cayeron 22% interanual, mientras que la rentabilidad se desplomó 26% respecto de agosto de 2025.
No hay recuperación a la vista: el deterioro se aceleró incluso dentro del propio año. En comparación con julio, las ventas bajaron otro 11% y la rentabilidad se hundió 19%.La secuencia es significativa. En julio, la caída interanual había sido del 14% en unidades y del 12% en rentabilidad. En agosto, ambas variables prácticamente duplicaron su retroceso.
El dato más elocuente sobre el ánimo empresario es que sólo el 10% de los comerciantes consultados logró cumplir las expectativas que tenía para el mes.El ticket promedio, mientras tanto, subió de $135.120 en julio a $173.200 en agosto.
Pero el aumento del monto gastado por operación no representa una recuperación del consumo. Por el contrario, convive con una fuerte caída en la cantidad de unidades vendidas y refleja, en buena medida, el efecto de los precios sobre una canasta de compras cada vez más restringida.
El escenario resulta particularmente llamativo porque la inflación no está acelerándose. El Instituto de Estadísticas y Tendencias Sociales y Económicas (IETSE), del Centro de Almaceneros de Córdoba, registró una inflación del 1,8% en agosto, por debajo del 2,1% de julio. En los primeros ocho meses del año acumuló 21,4% y la inflación interanual llegó al 33,3%. Para todo 2026, el instituto mantiene una proyección del 31,5%.
No hay recuperación a la vista: el deterioro se aceleró incluso dentro del propio año. En comparación con julio, las ventas bajaron otro 11% y la rentabilidad se hundió 19%.La secuencia es significativa. En julio, la caída interanual había sido del 14% en unidades y del 12% en rentabilidad. En agosto, ambas variables prácticamente duplicaron su retroceso.
Los alimentos y bebidas no alcohólicas, uno de los rubros de mayor peso en el consumo familiar, aumentaron 1,6% durante agosto. Pero la desaceleración de los precios todavía no alcanza para recomponer el bolsillo.
La Canasta Básica Alimentaria acumuló una suba del 22,6% en ocho meses y del 36,4% interanual.Una familia tipo necesitó en agosto $2.034.194 para no caer por debajo de la línea de pobreza y $1.108.074 para cubrir los alimentos básicos y superar la línea de indigencia.
Es allí donde aparece el segundo problema: cuando el ingreso no alcanza, el consumo no desaparece. Se financia. De hecho, los últimos datos de la Central de Deudores del Banco Central procesados por el Centro de Estudios para la Ciudad (CEC) muestran que 458.148 cordobeses se encuentran actualmente en mora con bancos y otras entidades. La cifra equivale al 16% de la población adulta de la provincia y viene creciendo de manera sostenida desde abril. En ese mes había 435.427 personas en mora.
Los últimos datos de la Central de Deudores del Banco Central procesados por el Centro de Estudios para la Ciudad (CEC) muestran que 458.148 cordobeses se encuentran actualmente en mora con bancos y otras entidades. La cifra equivale al 16% de la población adulta de la provincia y viene creciendo de manera sostenida desde abril. En ese mes había 435.427 personas en mora
En mayo fueron 441.145, en junio 450.431 y en julio llegaron a 458.148. Más de 22.700 deudores adicionales en apenas cuatro meses.La deuda promedio en mora alcanza los $590.000 por persona, mientras que el pasivo total supera los $42.839 millones.Dentro de ese universo hay 71.871 personas cuyas deudas fueron derivadas al denominado mercado secundario: créditos con atrasos superiores al año que las entidades originales consideran incobrables y venden a estudios jurídicos, empresas de cobranzas o fideicomisos para intentar recuperar parte del dinero.
El fenómeno no es exclusivamente cordobés. A nivel nacional, la mora de los créditos destinados a los hogares pasó del 12,77% al 12,94% entre junio y julio.La explicación tiene además una segunda pata: el crédito dejó de expandirse este año. Es decir, mientras crece la cantidad de personas con dificultades para pagar sus obligaciones, también se achica el financiamiento disponible.Los datos sociales del Centro de Almaceneros terminan de cerrar el círculo.
Durante agosto, el 88,7% de los hogares declaró haber tenido que financiar alimentos. El 38,7% recurrió al fiado en comercios cercanos y el 37,3% utilizó tarjeta de crédito. Otro 12,7% tuvo que comprar alimentos con dinero prestado. Sólo el 9,3% de los hogares dijo no haber necesitado financiar su alimentación.
La consecuencia es que el endeudamiento dejó de ser una herramienta asociada exclusivamente a la compra de bienes durables. La deuda empieza a funcionar como sustituto del ingreso. El 28% de los hogares pidió dinero prestado durante agosto para afrontar gastos básicos.
El principal destino fue la compra de alimentos.Y la fragilidad financiera es todavía más evidente frente a un imprevisto: el 51% de los hogares no podría afrontar un gasto extraordinario de $150.000. Otro 40% tendría que pedir dinero prestado. El 61% asegura, además, que si perdiera repentinamente sus ingresos podría sostener sus gastos durante menos de una semana.
La foto de la economía cordobesa empieza así a componerse de varios indicadores que apuntan en la misma dirección: 22% menos de unidades vendidas, 26% menos de rentabilidad, 19% menos de rentabilidad en apenas un mes, apenas 10% de comerciantes cumpliendo sus expectativas, 458 mil personas en mora y casi nueve de cada diez hogares financiando la comida. La inflación baja, pero el consumo no despega. El crédito no se expande, pero la deuda crece. Los tickets aumentan, pero se venden menos unidades.
LA HISTORIA DEL MOTO CLUB REGINENSE SE CONVIERTE EN ORO. 50 AÑOS ACOMPAÑANDO AL DEPORTE LOCAL Y REGIONAL. Fue también un martes 11 de junio, allá por el año 1974, cuando un grupo de aficionados al motociclismo se reunían en una mesa del Club Regina y resolvían crear un club.Un club para practicar por aquel…
El furor del pádel comenzó en la Argentina en 1987 y a nuestra ciudad llegó a principios de los ’90, aunque unos años más tarde, creció en concordancia con el entusiasmo nacional. Luego, a mediados de esa última década, el ímpetu por el deporte decayó drásticamente en el país, y Regina no fue una excepción….
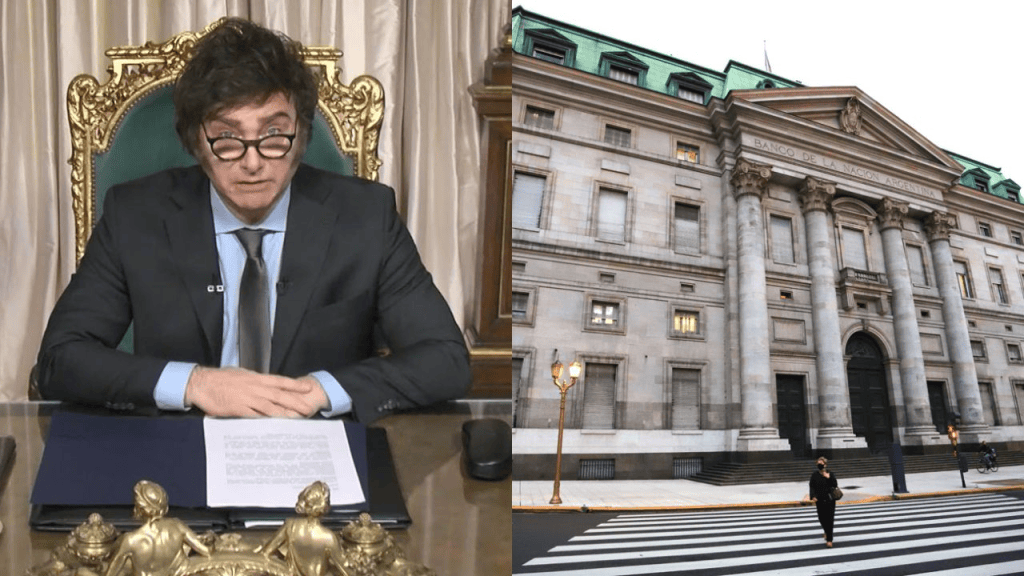
Un crédito de más de $52.600 millones para una empresa creada en 2024, sin ingresos declarados y con inconsistencias en sus antecedentes terminó convertido en un escándalo dentro del Banco Nación. El dato político es inevitable: la operación fue impulsada desde la Casa Central en Buenos Aires, durante la administración de Milei, y el gerente que se negó a firmarla denunció presiones y terminó con un traslado a 1.300 kilómetros de su casa. La Justicia frenó la medida. El potencial beneficiario, Mariano Jinkis, acaba de admitir ante la Justicia estadounidense el pago de sobornos en el escándalo FIFAgate.
Por Roque Pérez para NLI
Hay una contradicción que atraviesa buena parte de la gestión de Milei: el Gobierno habla permanentemente de eficiencia, austeridad, mérito y cuidado de los recursos públicos, pero cuando se mira el funcionamiento concreto de algunas estructuras estatales aparecen episodios que obligan a formular preguntas mucho más incómodas. El caso que acaba de salir a la luz en el Banco Nación es uno de ellos y tiene una cifra imposible de ignorar: más de $52.600 millones que estuvieron en proceso de evaluación para financiar un emprendimiento inmobiliario en Mar del Plata.
No se trata de una operación menor ni de una pyme buscando capital de trabajo. Se trataba de un proyecto inmobiliario compuesto por dos torres de 23 y 16 pisos, con 238 unidades funcionales, promovido por Jardines de Chauvín SA, una sociedad constituida en junio de 2024. Según la investigación de Hugo Alconada Mon, la propia auditoría interna del Banco Nación detectó que la empresa no tenía experiencia comprobable en construcción, no presentaba ingresos durante el ejercicio analizado y tenía un balance negativo. Más todavía: en la documentación presentada aparecían como antecedentes obras de 2014, 2017, 2020 y 2021, pese a que la sociedad había sido constituida recién en 2024.
El Estado que quería prestar $52.600 millones
El dato que debería encender todas las luces amarillas es que el crédito no comenzó en Mar del Plata porque el empresario hubiera llegado con una carpeta a golpear las puertas del banco. Según una auditoría interna citada por LA NACION, fue un área de la Casa Central del Banco Nación, en Buenos Aires, la que contactó al estudio de arquitectos vinculado con el emprendimiento para conseguir el contacto de Jardines de Chauvín. El banco ofrece otra versión sobre el origen de la relación, pero la propia auditoría dejó registrado que el proceso se inició desde Buenos Aires.
Es decir, la discusión no es solamente por quién pidió el préstamo. Lo verdaderamente relevante es quién dentro de la estructura estatal tomó la decisión de avanzar, quién evaluó el proyecto y por qué una operación de semejante magnitud llegó hasta las instancias superiores del banco cuando existían elementos que ya generaban dudas.
Durante 2025, funcionarios de la entidad consideraron que el proyecto tenía una “factibilidad financiera favorable” y una capacidad de repago consistente. Inicialmente se hablaba de unos $35.600 millones, pero una tasación externa ubicó el valor del emprendimiento en US$35,6 millones, equivalente entonces a unos $52.638 millones.
Y aquí aparece una de las partes más llamativas del expediente: mientras el proceso avanzaba desde Buenos Aires, el gerente de la Gerencia Zonal Atlántica, Pablo Pourrere, empezó a plantear objeciones. Cuestionó los antecedentes de la empresa, observó su situación económica y pidió una evaluación externa.
También apareció otro dato sensible. El principal accionista de Jardines de Chauvín era Mariano Jinkis, dueño del 90% de la sociedad. Jinkis y su padre, Hugo, habían quedado involucrados en el escándalo internacional FIFAgate y el 26 de agosto de este año admitieron ante la Justicia estadounidense haber pagado sobornos a dirigentes del fútbol sudamericano entre 2010 y 2015. El acuerdo con el Departamento de Justicia estadounidense contempla un pago de US$50 millones.
Ante ese antecedente, la Subgerencia General de Integridad del propio Nación había recomendado aplicar un “criterio reforzado de debida diligencia” antes de avanzar con la operación.
Pero el problema es que esa advertencia no llegó inmediatamente al gerente que debía analizar el crédito. El informe fue elaborado el 19 de febrero y, según la investigación, recién llegó a Pourrere el 26 de marzo.
El gerente dijo que no y después llegó el traslado
La secuencia es la que convierte un expediente crediticio en un problema político.
El 3 de marzo, desde el área de Productos Hipotecarios de Buenos Aires enviaron a Pourrere un modelo de resolución para avanzar con el crédito. La instrucción pedía continuar con la propuesta formal para el cliente, incluyendo incluso la apertura de cuentas y otros productos bancarios.
Pourrere se negó a firmar.
Pocos días después comenzó otro capítulo: el gerente fue notificado de su traslado a una sucursal de menor categoría en Reconquista, Santa Fe, a unos 1.300 kilómetros de Mar del Plata. La resolución del Directorio estaba fechada el 20 de febrero, antes de la negativa formal, un argumento que el Banco utiliza para rechazar cualquier relación entre ambas cuestiones. Pero Pourrere denunció presiones y sostuvo que el traslado constituía una represalia por haberse negado a impulsar la operación.
Aquí es donde el caso adquiere una dimensión que excede al Banco Nación: ¿qué mensaje recibe un funcionario público cuando formula objeciones frente a una operación millonaria y poco después se encuentra con un traslado que lo aleja 1.300 kilómetros de su familia?
El Banco sostiene que ambos procesos fueron independientes. La Justicia, por ahora, no cerró esa discusión, pero sí consideró que había elementos suficientes para suspender el traslado. El juez federal subrogante de Mar del Plata, Bernardo Bibel, señaló que la medida, “prima facie”, no parecía estar debidamente fundada en razones objetivas y técnicas y tomó en consideración las inconsistencias detectadas en la operación, las presuntas presiones y las observaciones de la propia auditoría interna.
El discurso libertario frente a la caja del Estado
Y acá aparece el problema político para Milei.
El Banco Nación no es una entidad privada. Es una institución estatal que administra recursos públicos. Por eso, aunque todavía no exista ninguna prueba que permita afirmar que el Presidente haya intervenido personalmente en esta operación, sí resulta absolutamente legítimo preguntarle al Gobierno qué controles políticos y administrativos existen sobre lo que ocurre dentro de una institución estratégica que forma parte del aparato estatal nacional.
Más todavía cuando el relato oficial de La Libertad Avanza construyó buena parte de su identidad política alrededor de una supuesta superioridad de la gestión privada sobre el Estado, de la eliminación de la “casta”, de la eficiencia y de la reducción del gasto público.
El episodio del Nación expone una paradoja difícil de esconder: el mismo Estado que el mileísmo presenta como ineficiente cuando tiene que garantizar derechos sociales aparece, en este expediente, intentando canalizar decenas de miles de millones de pesos hacia un emprendimiento privado.
Y no hacia cualquier empresa. Hacia una sociedad creada apenas dos años antes, sin ingresos declarados en el ejercicio analizado, con antecedentes documentales que despertaron objeciones y cuyo principal accionista acaba de admitir ante la Justicia norteamericana el pago de sobornos vinculados al fútbol internacional.
El crédito finalmente fue rechazado. Y ese dato es importante. No hay que decir que los $52.600 millones fueron entregados porque no lo fueron. Pero tampoco alcanza con decir que “no pasó nada” porque el dinero nunca salió.
Pasó que la Casa Central impulsó la operación. Pasó que hubo funcionarios que evaluaron favorablemente el proyecto. Pasó que aparecieron inconsistencias. Pasó que un informe de integridad recomendó extremar los controles. Pasó que documentación clave llegó con semanas de demora. Pasó que desde Buenos Aires se pidió avanzar con la propuesta formal. Pasó que un gerente se negó a firmar. Pasó que ese gerente recibió una orden de traslado a 1.300 kilómetros de distancia. Pasó que denunció presiones. Pasó que el propio Banco abrió una auditoría. Y pasó que esa auditoría encontró “deficiencias”, “inconsistencias”, debilidades documentales y ausencia de evidencia sobre experiencia comprobable en construcción.
Finalmente, el 18 de mayo, el propio Banco Nación terminó rechazando el financiamiento por cuestiones vinculadas con el riesgo reputacional y de integridad.
Por eso, el interrogante político no debería reducirse a si “Milei ordenó el crédito”, porque eso no está probado. La pregunta es mucho más seria: ¿cómo funciona el Banco Nación bajo la administración de Milei para que una operación de más de $52.600 millones pueda avanzar hasta semejante instancia pese a las objeciones internas que ya estaban planteadas?
Porque si el Gobierno pretende convencer a los argentinos de que el Estado debe retirarse de todo aquello que pueda hacer el sector privado, entonces tendrá que explicar también por qué la estructura estatal que administra el dinero de todos llegó a evaluar con semejante entusiasmo un crédito multimillonario para un emprendimiento privado rodeado de advertencias.
Y si la respuesta oficial es que los controles funcionaron porque finalmente el crédito fue rechazado, queda otra pregunta todavía más incómoda: ¿por qué fue necesario que un gerente se plantara, que aparecieran denuncias de presiones, que interviniera la Justicia y que una auditoría interna detectara inconsistencias para que esos controles terminaran funcionando?
En el Banco Nación de Milei, por ahora, los $52.600 millones no salieron. Pero el expediente dejó algo mucho más difícil de esconder: una radiografía de cómo se toman algunas decisiones dentro del Estado que el Gobierno dice querer hacer desaparecer.