APAN, OCHO AÑOS DE CARIÑO Y COMPROMISO CONSTANTE
| |

APAN, OCHO AÑOS DE CARIÑO Y COMPROMISO CONSTANTE

Llegamos al refugio canino APAN (asociación protectora de animales), cuando las colaboradoras ya habían terminada con la jornada de trabajo. Estaban en el refugio desde las 6:30 am, principalmente en verano se intenta ir bien temprano ya que durante la tarde el calor es sofocante, la atención para los refugiados es de lunes a lunes, todos los días del año.  

Habitualmente participan dos o tres voluntarias por día un promedio de dos o tres días por semana. En el refugio habitan alrededor de 90 perros, el espacio de cada uno de ellos se divide en caniles individuales o como máximo de a cuatro animales, hay más de 30 caniles. Ésta división no es al azar, en el refugio hay perros con distintos niveles de agresividad, es por eso que se agrupan o se separan dependiendo de su interacción con los demás. Inclusive muchos de los animales tiene una medicación fija diaria o bien están internados en veterinarias de colaboradoras profesionales.

Todos los días  se limpian todos los caniles, se saca la materia fecal, se da la comida y se cambia el agua. “Esto se hace con mucho cariño pero principalmente con mucha responsabilidad, sin uno de estos dos factores es imposible hacer un voluntariado como este” enfatizan las chicas de APAN.

LTA: Lo primero que nos gustaría que aclaren es qué diferencia hay entre perrera y refugio? Siendo que APAN es un refugio.

Las perreras eran organismos municipiales que antes eran legales, se enjaulaba los perros tres días y si nadie los reclamaba los mataban, hoy ya no se practica ese método como control de la población. En este mismo lugar donde tenemos el refugio se practicaba la eutanasia, hoy peleamos para que los perros tengan una vida digna. En la sociedad la perrera esta asociada a un organismo estatal y se cree que el refugio depende de la municipalidad entonces para ellos nosotros somos una perrera y ahí se confunden. Hay que insistir que cada uno debe hacerse responsable de sus animales.

LTA: Creció la población del refugio en el último tiempo?

Nosotros mantenemos la población, tenemos una determinada capacidad, bajo un estatuto y un convenio de mantener la capacidad del refugio. Porque implica un costo altísimo, cada canil tiene un valor de alrededor de 30 mil pesos, en verano se sirven 40 kilos de alimento por día y en invierno 60 (3 bolsas), un trabajo enorme y diario que no podemos dejar de hacerlo porque hay que ser constante, por estos motivos no superpoblamos el refugio. En casos muy excepcionales y necesarios podemos permitir el ingreso de algún animal. Eso sí, la población nunca baja.

Nuestro objetivo es que los animales que están acá estén bien, vivan de una manera digna. Hay animales que están hace mas de diez años, hay perros que fundaron APAN en el corralón municipal. Básicamente una cuestión de costo no permite un refugio más grande. El convenio que tenemos con el municipio cubre aproximadamente un 10% del gasto fijo.

APAN: Cuál es el ritmo de circulación de los perros en APAN? Cuánto tiempo pasan en el refugio?

La gente quiere que le saques el problema de encima, la mayoría de los perros del refugio no son adoptables, la gente no los elige, suelen pedir perros chiquitos y los del refugio suelen ser perros grandes, mestizos, comunes. Nosotros exigimos que quien se los lleve los tenga mejor que acá. Este año habremos dado 3 perros en adopción. Un porcentaje muy bajo. Si hubiese un recambio sería distinto. El trabajo de conciencia se empezó a generar hace algunos años pero todavía no abarca a la sociedad toda.

LTA: Se han implementado a lo largo de este tiempo sistemas de concientización en las escuelas?

Este año en educación incluyeron una materia en la que hacen proyectos para concretar en conjunto. Seis colegios han trabajado con nosotros. Fue uno de los años  más productivos debido al interés de los chicos y los profesores. Ahí está la clave. Los mismos chicos eligieron el refugio y han hecho proyectos muy buenos, han plantado árboles, armado cuchas, vendido manzanas para recaudar dinero, donado alimento, el día de limpieza dejamos el refugio hermoso. Eso nos enorgullece.

LTA: Cómo solventan los elevados gastos del refugio?

Recibimos un subsidio municipal de 8 mil pesos mensuales, eso nos cubre una semana de alimento para los más de 80 animales del refugio en verano, cuando se come 1/3 menos que en invierno. Después contamos con la colaboración de los socios (con cuotas de 100 pesos) que son muy importantes y lo que resta lo juntamos con las actividades (rifas, eventos, venta de productos, etc) que generamos todos los meses para recaudar.

Agradecemos especialmente al señor Carmona (quien presta el servicio de camión para transportar agua) y a Zavecom (brinda el servicio de containers para tirar la basura) que nunca nos cobraron y siempre están bien predispuestos.

LTA: Cómo se resuelven las peleas entre los animales?

Hemos aprendido con el paso del tiempo, lo primero es no meter las manos ni acercar la cara, hay que tratar de separarlo con algún objeto y si los perros no se sueltan hay que agarrarlos de las patas traseras y mantener hasta que se separen por cansancio. Para esto es necesario que haya al menos dos personas. Cuando se agotan se sueltan solos. Nos hemos encontrado con peleas en manadas de cinco perros contra uno, y meterte ahí es muy peligroso.

Las instalaciones que fuimos mejorando son fundamentales, nos brindan la posibilidad de tener más resguardo ante estos hechos. Cuando se ingresa un animal nuevo de alguna manera corrompe el status quo dentro del refugio, es muy difícil que los acepten sin problemas. Durante el 2018 no se murieron perros por peleas. Antes era muy común. Nos ha pasado de encontrar cachorritos muertos, porque la gente viene y los tira dentro de los caniles, eso es prácticamente dictarles sentencia.

El comportamiento de un animal está mediado por una parte genética que es el 30% y el resto, el 70% tiene que ver con la crianza, lo que aprende de sus dueños.

LTA: Para trabajar en el refugio, es más complejo el verano o el invierno?

El verano es algo más complicado, primeramente tenemos continuos problemas con el abastecimiento del agua, después aparecen en mayor cantidad los parásitos (internos y externos), mucha garrapata, sarna, el calor también influye, aumenta las posibilidades de infecciones en lastimaduras. En el verano se requiere más trabajo.

Cuando terminamos la entrevista y ayudamos a cerrar los portones, uno de los perros empezó a aullar, y poco a poco se fueron sumando todos, se activan las alarmas. Las chicas se van, ellos saludan, como cuando llegan. El aullido para los lobos es la unión con la manada, sin dudas los perros del refugio consideran a los voluntarios parte de su manada, es por eso que al irse, todos los días del año las/os apaneras/os reciben esa cálida despedida con un sentimiento inequívoco de ser parte de una gran familia.

«Si te interesa participar como voluntario/a; realizar algún aporte económico; participar del mantenimiento y mejoras; entre otras cosas… no dudes en contactarte con APAN a través de su Fan Page en Facebook»

@APAN Villa Regina

Compaginación de videos y entrevista: Hernan Ermantraut
Texto: Emiliano Piccinini
Portada: Hernan Ermantraut

Te puede interesar

  • |

    ‘Mickey 17’ se estrella en cines: un presupuesto desorbitado lapida lo nuevo del director de ‘Parásitos’


    La crisis generalizada del mercado de la exhibición no es ningún secreto en Hollywood, pues ya nada parece garantizar un éxito asegurado en el box office internacional. Ni tener a estrellas de cine como protagonistas, ni la visión de un gran cineasta tras las cámaras y ni siquiera, el propio hecho de pertenecer a una franquicia reconocida. Los espectadores cada vez acuden menos a las salas y en la industria todavía no saben como poner remedio a que el público tradicional ahora reciba el nombre de «suscriptores» y que estos, prefieran consumir los contenidos audiovisuales en sus hogares. La última en protagonizar esta tendencia peyorativa para el negocio ha sido Mickey 17. El filme de ciencia ficción protagonizado por Robert Pattinson ha tenido un estreno muy pobre y todo apunta a que Warner Bros tendrá en consecuencia, grandes pérdidas económicas por ello.

    Mickey 17

    Una de las principales alternativas para paliar la audiencia deficitaria de la cartelera pasa por crear productos cinematográficos menos arriesgados. Porque Mickey 17 ha tenido un presupuesto de casi 200 millones de dólares, si contamos su gasto promocional. Y eso, teniendo en cuenta la tipología autoral de su planteamiento, es un error estratégico considerable para una compañía que debía saber ya lo que hacía al poner el proyecto en manos de un cineasta como Bong Joon-ho (Parásitos). Porque en realidad, Mickey 17 no es otra cosa que una sátira de ciencia ficción sin una gran ambición por la espectacularidad y a pesar de las buenas críticas, el boca a boca entre el público no parece estar funcionando. En la taquilla estadounidense, la cinta ha aunado 19 millones de dólares, llegando a superar los 50 en el primer recorrido internacional de un fin de semana que ha terminado de sepultar a la última proyección de Marvel, Capitán América: Brave New World.

    Los presupuestos altos lo tienen difícil

    El ejemplo reciente de la casa de las ideas viene a reiterar el cambio de paradigma en la meca del cine. Porque Capitán América: Brave New World lleva recaudados 370 millones de dólares en todo el mundo, pero al igual que le acaba de ocurrir a Mickey 17, su inversión presupuestaria es completamente excesiva como para que el retorno de la asistencia a las salas pueda cubrir ese gasto desmesurado que en otro tiempo, habría sido inequívocamente sencillo de recuperar.

    Furiosa

    De hecho, si repasamos los últimos grandes fracasos taquilleros del cine comercial, la mayoría de ellos poseen unos presupuestos un tanto descabellados para estos tiempos donde cada vez es más complicado atraer a los espectadores al patio de butacas. Furiosa costó 168 millones de dólares, El especialista tuvo una partida 130 millones y Joker: Folie à Deux partió de un desembolso de 200 millones de dólares. Cifras que llevan a que dichas películas tengan que recaudar muchísimo dinero para comenzar a ser rentables. Así, esto es lo que le sucederá a Mickey 17 si no logra al menos, alcanzar entre los 250 y los 300 millones de dólares. A partir de ahí, el trabajo del realizador surcoreano comenzará a poder obtener beneficios para la major.

    ¿De qué trata ‘Mickey 17’?

    Mickey 17

    La sinopsis oficial de Mickey 17 es la siguiente: «Mickey 17 es un miembro de una tripulación prescindible que ha sido enviado a un planeta congelado para colonizarlo. Cada una de las muertes de sus clones anteriores ha supuesto un avance sideral para la empresa para la que trabaja. Pero después de un fallo y tras la no muerte de Mickey 17, Mickey 18 aparece a la mañana siguiente bajo una legislación que prohibe que dos mismos clones puedan convivir al mismo tiempo».

    Además de tener a un Pattinson por partida doble, Mickey 17 concentra en su reparto a nombres como Naomi Ackie (Parpadea dos veces), Mark Ruffalo (Shutter Island), Toni Collete (Hereditary), Anamaria Vartolomei (El conde de Montecristo) y Steven Yeun (Minari), entra otros. En la fotografía, el filme contó con el responsable visual de Seven y Midnight Paris, Darius Khondji.

    Mickey 17

    Mickey 17 sufrió muchos retrasos por parte de Warner y desde la prensa norteamericana, se filtraron varios rumores de que al estudio no le había convencido nada el montaje final del cineasta. Todo apunta a que la cinta no alcanzará las previsiones de la marca, mientras Joon-ho está sumergido ya en su nuevo proyecto. Una cinta de animación todavía sin título que versa sobre un drama con criaturas de las profundidades marinas y seres humanos. Tras su paso por cines, lo más probable es que Mickey 17 termine llegando a principios de mayo a la plataforma de Max.


  • Bessent fracasó en su tercer intento por bajar la tasa y en Estados Unidos ya especulan con un «default»


     El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.

    El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.

    El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.

    Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.

    El mal momento de Bessent por sus fallidas intervenciones en el mercado complican a Caputo

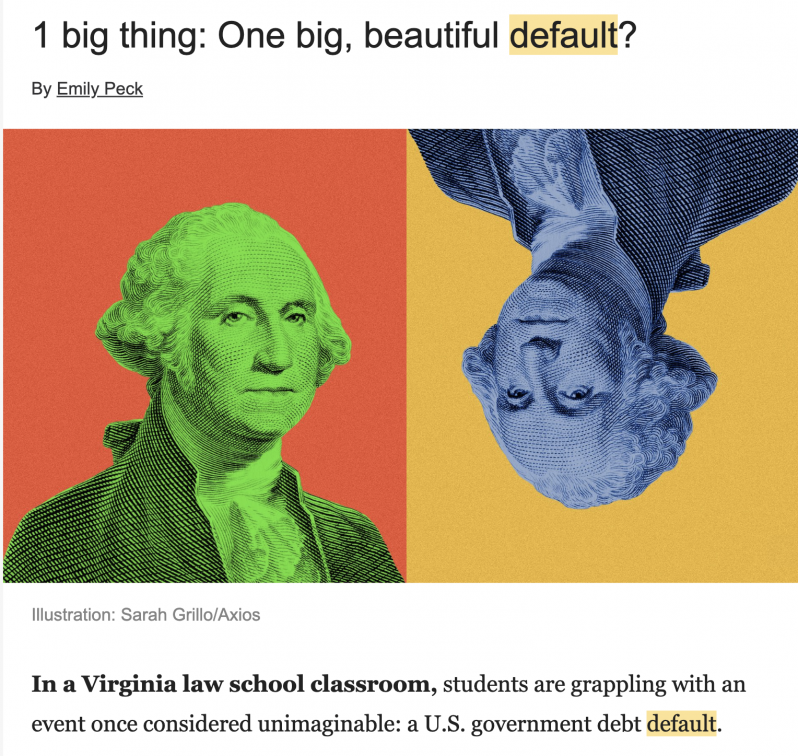
    La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.

    El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. 

    Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.

    Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.

    El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.

    En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.

    El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.

    Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.

    El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.

    Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.

    «Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.

    Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.

    Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.

    Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.

    La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.

    El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.


  • La suba del barril de crudo empuja las acciones de las petroleras


    El petróleo volvió a colocarse en el centro de la escena financiera internacional. El Brent superó los USD 100 por barril, impulsado por la escalada militar en Medio Oriente. Para los inversores argentinos, el movimiento abre una oportunidad para posicionarse en compañías energéticas, aunque no todas ofrecen la misma sensibilidad frente a una eventual continuidad del rally del crudo.

    Según Damián Vlassich, líder de Estrategias de Inversión en IOL, el mercado energético acumuló una suba superior al 28% desde comienzos de agosto. El Brent avanzó 3,5% en la última rueda y cerró en USD 101,34, luego de alcanzar un máximo intradiario de USD 101,54. En tanto, el WTI estadounidense subió 3,1%, hasta USD 95,88.

    El especialista explicó que la escalada militar elevó la prima de riesgo geopolítico debido al temor a una interrupción prolongada de la oferta.

    «El Comando Central de EE. UU. confirmó la destrucción de cinco petroleros iraníes en respuesta a ataques contra buques de la Armada estadounidense, a lo que Teherán respondió con impactos de misiles sobre embarcaciones y bases en la región. La parálisis parcial del tránsito tanquero por Ormuz disparó la prima de riesgo geopolítico ante el temor a un choque de oferta prolongado», detalló.

    En este contexto, la elección de las petroleras como inversión resulta clave, ya que las compañías integradas y diversificadas no reaccionan de la misma manera que aquellas cuya actividad está concentrada en la extracción y producción de crudo. 

    Vista Energy e YPF, las opciones locales

    Para Agustín Boggiano, asesor financiero en Bull Market Brokers, entre las acciones argentinas Vista Energy (VIST) es la alternativa más directa para capturar una suba del petróleo.

    «Dentro de las locales, para mí Vista Energy es la más directa: extrae y exporta gran parte de su producción a precio internacional, así que siente la suba casi de inmediato», señaló Boggiano.

    Miguel Galuccio, CEO de Vista

    El ejecutivo destacó además que Vista, que es argentina, pero cotiza como Cedear, presenta una beta al Brent de 1,2, el más elevado del sector. Esto significa que, bajo determinadas condiciones de mercado, la acción puede tener una sensibilidad superior a los movimientos del precio internacional del crudo.

    YPF (YPFD) también aparece como una alternativa relevante por su exposición a Vaca Muerta, aunque Boggiano marca una diferencia importante. «Al ser integrada (refino + retail) diluye el efecto puro del crudo, aunque suma sensibilidad extra por combustibles», relató.

    «YPF también tiene fuerte exposición vía Vaca Muerta, pero al ser integrada (refino + retail) diluye el efecto puro del crudo, aunque suma sensibilidad extra por combustibles», explicó.

    Pampa Energía (PAMP), en cambio, presenta un perfil diferente. Su diversificación hacia gas y generación eléctrica hace que tenga una menor correlación directa con el precio del crudo.

    Cedears y ETFs para diversificar la apuesta

    Para quienes prefieren evitar el riesgo específico de una compañía argentina, los Cedears permiten acceder desde el mercado local a petroleras internacionales y diversificar la exposición geográfica.

    Fernando Villar, titular de FV Advisor, señaló que los inversores también pueden posicionarse en compañías como ExxonMobil (XOM) o Chevron (CVX), entre otras petroleras internacionales disponibles mediante Cedears.

    De esta manera, es posible capturar parte del potencial de una eventual continuidad del ciclo alcista del petróleo sin limitar la inversión al mercado argentino.

    Otra alternativa es utilizar un fondo cotizado sectorial. Villar mencionó al State Street Energy Select Sector SPDR ETF (XLE), que reúne compañías del sector energético estadounidense y permite obtener una exposición más diversificada que la compra individual de una petrolera.

    De esta forma, combinando acciones de empresas petroleras argentinas y Cedears de los principales gigantes multinacionales, los inversores locales pueden obtener una sólida exposición al petróleo, que podría continuar creciendo dada la inestabilidad geopolítica de Medio Oriente.


Un comentario

  1. Antes q nada felicito a todos los q componen esta asociacion para proteger a los animales y me intrtesaria saber el te y direccion de Apan en neuquen plottier para dos cachorros encontrados muchas gracias

Deja una respuesta