El Ministerio de Seguridad de la Nación a cargo de Patricia Bullrich, dispuso a través de la Resolución 956/2018, el “Reglamento general para el empleo de las armas de fuego por parte de los miembros de las fuerzas federales de seguridad”.
Como antecedente de este reglamento, se nos viene a la mente el precedente del caso “Chocobar”, aunque no fue el único durante el último tiempo, quizás sí, el más renombrado. Seguramente el Ministerio vio la necesidad de reglamentar estas situaciones y el procedimiento del actuar policial para, principalmente, responder ante el reclamo de parte de una sociedad que exige “leyes más duras”.
Y no es sólo la minoría menos afectada (que relojea las problemáticas sociales desde arriba) la que celebra la resolución, son varios los sectores de la sociedad que ante este nuevo reglamento festejan que un policía tenga a prima facie la posibilidad de usar su arma reglamentaria, ya que el texto avala ese accionar; además de tratarse de un reglamento que en la práctica apelará a la subjetividad del agente policial con términos demasiado ambiguos y vagos. Es decir, el funcionario tendrá que evaluar al momento de vivenciar la situación, de que se trata el hecho. ¿Están capacitados para hacerlo?
El principal cambio, símbolo de esta resolución es la posibilidad del uniformado de usar su arma reglamentaria antes que el supuesto delincuente. Y siendo respetuosos con los ordenamientos internacionales y nacionales de derechos humanos, ésta disposición es violatoria de dichos derechos.
Es irracional pensar que ésta nueva disposición tenga mucho tiempo de vida, ya que como es un Reglamento, tiene menor jerarquía en el orden del ordenamiento nacional y no faltará mucho tiempo para que surja la avalancha de inconstitucionalidades (la justicia porteña ya lo hizo).
Los nuevos (y no tanto) aires políticos que se respiran en la región, que viajan por el carril derecho de la autovía, atemorizan con resoluciones prácticas que no profundizan sobre la problemática, no previenen; sino que confrontan y en el peor de los casos (o mejor, para algunos) eliminan. En la práctica, estas decisiones abren el espacio a abusos y dejan demasiados grises para analizar, donde cada juez responderá con la biblioteca de su juzgado.
PUNTOS DEL
REGLAMENTO QUE GENERAN CONTROVERSIA
El texto indica en qué momentos hay “peligro inminente”, uno de ellos, según el reglamento, es cuando el presunto “delincuente” posea un arma letal, aunque luego delos hechos se comprobase que se trataba de un símil de un arma letal.
Se recalca que los funcionarios solo podrán usar las armas en cumplimiento de sus deberes cuando sea estrictamente necesario y en la medida que lo requiera el desempeño de sus tareas. ¿Cuándo será “estrictamente necesario”? ¿Cuál es “la medida que lo requiera el desempeño de sus tareas”? Deja librado a la casuística y muchas posibilidades.
Se prevé,que se hará uso de las armas de fuego, cuando otros medios no violentos sean ineficaces, por ejemplo, en el caso de que se quiera impedir la comisión de un delito “particularmente grave”, que presente “peligro inminente” para la vida o la integridad física de las personas; entre otros supuestos. ¿Con qué certeza el agente policial sabrá si el medio no violento fue, o no, eficaz?.
El Código Penal ya prevé la situación de legítima defensa en el Art. 34. Un actuar del oficial de seguridad, fuera de esos límites, caería en un delito severamente penado por dicho Código, previsto en el Art. 80 inc. 9. Entonces, éste Reglamento, es un arma de doble filo, tanto para los ciudadanos como para los miembros de las fuerzas; ya que corre peligro la vida de la persona y también la libertad del funcionario que exceda los límites del Código.
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
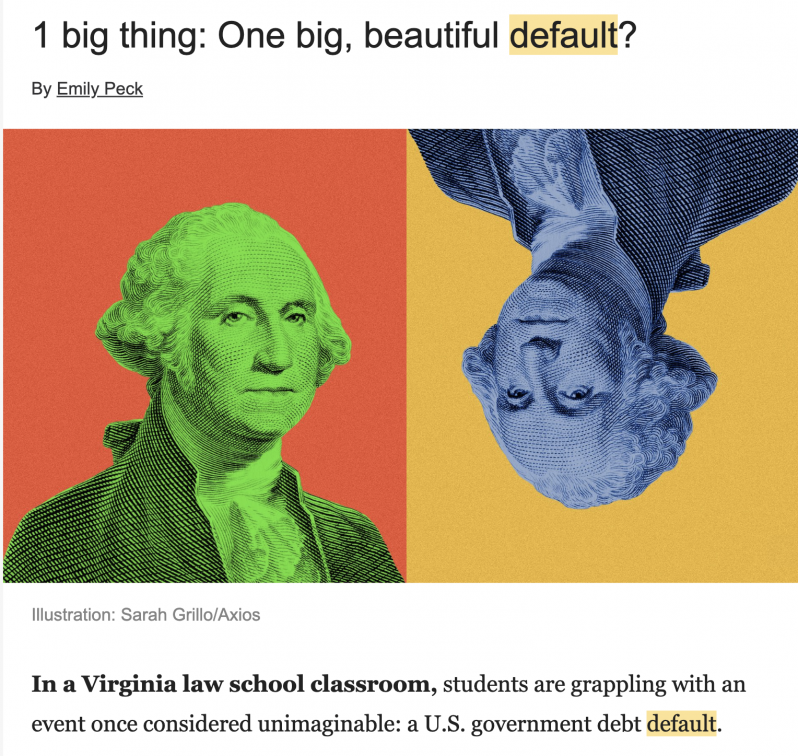
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Antes del arranque del partido disputado el sábado pasado la pregunta flotaba en el aire ¿Cuál es el piso actual del Rugby Nacional?. Y la respuesta será la actuación del seleccionado nacional «Los Pumas» en esta versión corta de la Rugby Championship 2019. En su Octava edición, de cara al Mundial de Rugby Japón 2019,…
Vivimos en una prehistoria de un futuro lejano que no conoceremos. La alarma sonó y su oído pudo ver cómo un nuevo día nacía de las sombras de algún imperio. Y si antes había sido la ley de la selva, hoy era la tecnología de la ley la que vendría a liberar las amarras de…
La Dirección de Tránsito y Protección Civil de la Municipalidad de Villa Regina recuerda que la Ley 24449 en su artículo 18 establece que el titular de una Licencia de Conducir debe denunciar a la brevedad todo cambio de los datos que figuran en ella. En el caso de haber cambiado de jurisdicción, deberá solicitar…
Lo sentí desde el primer momento, fue como una extraña sensación que sus dedos me rozaran en ese primer encuentro. Lo que más me llamó la atención fue su mirada, desorbitada, buscando no sé qué…, sin aparente dirección que lo guiara. Sus pupilas se convirtieron para mí en portales que se abren y se cierran…
La Cámara Federal de Rosario iniciará una auditoría que explique por qué se detectaron unos 8 mil casos paralizados en juzgados federales de primera instancia, que al no haber sido trasladadas a tiempo a las fiscalías no tuvieron ningún impulso investigativo, lo que puede implicar delitos no esclarecidos y con impunidad hacia sus posibles autores.
La anomalía llegó a conocimiento de la Procuración General de la Nación, que está a cargo de todos los fiscales federales, luego de que en el Ministerio Público Fiscal de Rosario advirtieran que les cursaban extemporáneamente causas ingresadas a los juzgados federales 3 y 4, en algún caso hasta con seis años de demora. Algo que hizo que se pronunciara sobre esto con preocupación el gobernador de Santa Fe Maximiliano Pullaro. «Acá hay responsabilidades funcionales», declaró.
El juzgado federal 3 está a cargo de Carlos Vera Barros y el 4 de Marcelo Bailaque, actualmente con prisión domiciliaria acusado por tres delitos en el desempeño de ese cargo considerados hechos de corrupción institucional.
Frente a esta situación, que dio a conocer LPO, la Cámara Federal de Rosario ordenó este martes a los secretarios de los juzgados 3 y 4 que informen en 48 horas los criterios de actuación utilizados para supervisar la información documentada que explique que esas causas hayan quedado paralizadas.
La Cámara Federal pide eso para cotejar el número excedente con las cifras que se confeccionaron en mayo de 2024 cuando dejó de tener vigencia el sistema de juicio escrito y comenzó el modelo acusatorio. Entonces los juzgados hicieron un listado de los expedientes que estaban en trámite para una transición hasta que tuvieran sentencia. Eran según fuentes de la Procuración unos 1.180 legajos. Pero ahora aparece una cifra de ocho mil adicionales que son anteriores a esa fecha límite y que no se comunicaron.
Al mismo tiempo, la Cámara también pidió al Ministerio Público Fiscal que les remita un listado de esas 1.180 causas a fin de contrastarlo con los guarismos de los informes que ahora encargan a los juzgados.
Esta situación de limbo en el que quedaron esas causas puede deberse a motivos burocráticos que impliquen negligencia pero no intenciones deliberadas de ocultarlos. «Puede haber una mala gestión de los expedientes u otra cosa más grave que se verá», dijo a LPO una fuente de la Cámara Federal. Pero esto ocurre en una jurisdicción donde hay causas penales en curso por expedientes cajoneados sin explicación o hechos que prescribieron por falta de impulso, en especial delitos tributarios, que tienen como infractores a personas de capacidad económica.