Lo sentí desde el primer momento, fue como una extraña sensación que sus dedos me rozaran en ese primer encuentro.
Lo que más me llamó la atención fue su mirada, desorbitada, buscando no sé qué…, sin aparente dirección que lo guiara. Sus pupilas se convirtieron para mí en portales que se abren y se cierran ante un cambio de link, y solo con un simple retocar mi pantalla. Mi dueño se llama Ernesto Ovni.
No es mi intensión revelar por donde mi querido Ovni navega en la web, en ese sentido soy muy respetuoso, y les aseguro que reconozco su pulgar como ningún otro ser en este mundo.
Ernesto es muy bueno y compañero, me apaga para que yo descanse junto a él, me lleva al trabajo, con los amigos, de paseo, y hasta al baño. Sin embargo, nuestra relación es utilitarista, y me va a desechar cuando me rompa, cuando mi batería ya no dé para más, o se enamore de algún modelo nuevo y me tire a la basura como un trapo viejo.
Nunca pensé que nosotros íbamos a reproducirnos en masa. Nuestra evolución no fue diferente a la especie de Ernesto, primero fuimos unos pocos, ahora somos millones, multifuncionales y cómodos. La verdad es que con Ernesto nos llevamos de diez, tenemos un vínculo único, pasamos casi todo el tiempo unidos, de hecho, me parece que mucho más que él con su familia. No lo voy a negar, yo siento que Ernesto es mi familia, y por la forma en que me mira: creo que él también.
Desde hace más de 50 años que llegó la televisión al Alto Valle de manera masiva y popular. Con transmisión vía frecuencias por antena. En ese momento solo teníamos como referencia el cine. En Villa Regina existieron tres. El cine Ben Hur, el Cine de la familia Allemani frente a la Plaza de los Próceres…
Se corrió este sábado la primera etapa de la tercera fecha del Campeonato Regional de Rally denominada ‘Ciudad de Villa Regina’. El piloto local Rauly Martínez, navegado por Matías Giménez, terminaron al frente de la clasificación general y de su divisional la A6. Dentro de la N2 manda Mauro Debassa – Ángel Rivero, en la…
El próximo sábado se vivirá el gran cierre del ‘Mes de la Niñez’ con actividades en los barrios Businelli y Provincial a partir de las 14 horas. Además, desde las 15,30 horas, el festejo tendrá lugar en el Paseo del Arroyo. Niños y niñas podrán disfrutar de las actividades programadas por las diferentes áreas municipales,…
Finalizados los comicios reginenses del año pasado #latapa publicó ésta editorial: «Existe una ruptura entre la política y los reginenses», que tiene opiniones que parecen escritas hoy mismo. Hace un ratito, o ayer, o mañana. O incluso 10 años atrás. Si eliminamos los datos estadísticos del sufragio se convierte en una editorial del día de la fecha….
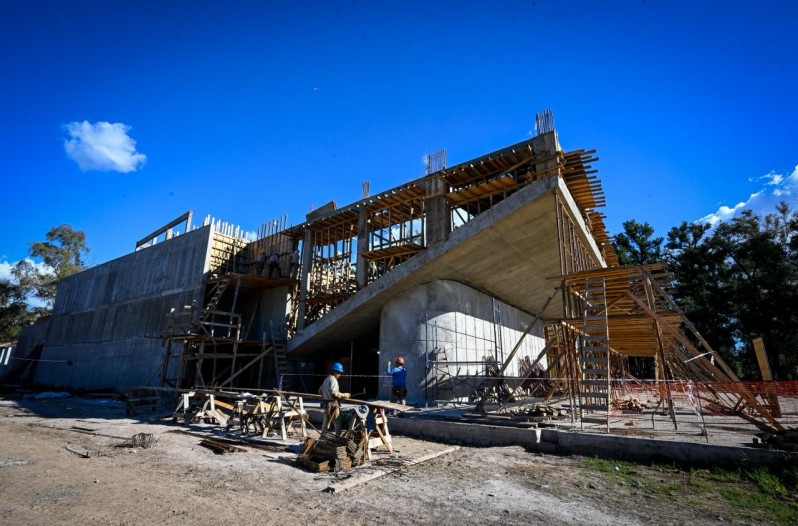
Leo Nardini recibió en Malvinas Argentinas al senador nacional por San Juan, Sergio Uñac, en una actividad de la que también participó el diputado provincial Luis Vivona.
Los dirigentes recorrieron la obra del Teatro Municipal, actualmente en etapas avanzadas de construcción.
El encuentro reafirmó la coincidencia política entre ambos dirigentes, quienes comparten la visión de que la obra pública y la generación de empleo son pilares para el desarrollo social y económico.
Nardini destacó la trayectoria de Uñac: «Sergio tiene el valor agregado de haber hecho toda la escalerita, la escuela que se necesita para esto: haber sido intendente, gobernador, y entender la importancia que tienen los intendentes e intendentas a lo largo y a lo ancho del país», manifestó.
Por su parte, Uñac elogió la gestión local y el impacto cultural del proyecto: «Admiro la gestión que lleva a cabo Leo en Malvinas. Este polo de desarrollo cultural va a significar un antes y un después», dijo.
Se trata de administrar con orden fiscal, algo que en Malvinas venimos sosteniendo hace diez años. Ese orden, pensado con la gente adentro, nos permite generar trabajo, cultura y expectativa de futuro
Y agregó: «El municipalismo es mucho más que servicios esenciales: es trabajo, industria, bienestar y cultura. Cuando hay gestión, administración y orden, estas cosas pueden ser una realidad, y los vecinos viven mucho mejor».
Durante la recorrida, el intendente subrayó que la identificación entre ambos responde a la posibilidad de dar continuidad a las obras a partir de una administración responsable.
«Se trata de administrar con orden fiscal, algo que en Malvinas venimos sosteniendo hace diez años. Ese orden, pensado con la gente adentro, nos permite generar trabajo, cultura y expectativa de futuro», dijo.
Ambos dirigentes coincidieron en señalar la difícil situación que atraviesan las familias argentinas, marcada por la caída de salarios, la morosidad y la falta de empleo, con consecuencias sociales y de salud mental.
También remarcaron la necesidad de retomar políticas públicas duraderas que impulsen infraestructura y desarrollo comunitario.
«Eso es lo que Sergio puede ver de primera mano, y que muchos desarrollan a lo largo del país. Vamos a poner nuestro granito de arena para construir la Argentina que queremos, la provincia de Buenos Aires que necesitamos y seguir apostando al desarrollo de Malvinas Argentinas», sostuvo Nardini.
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
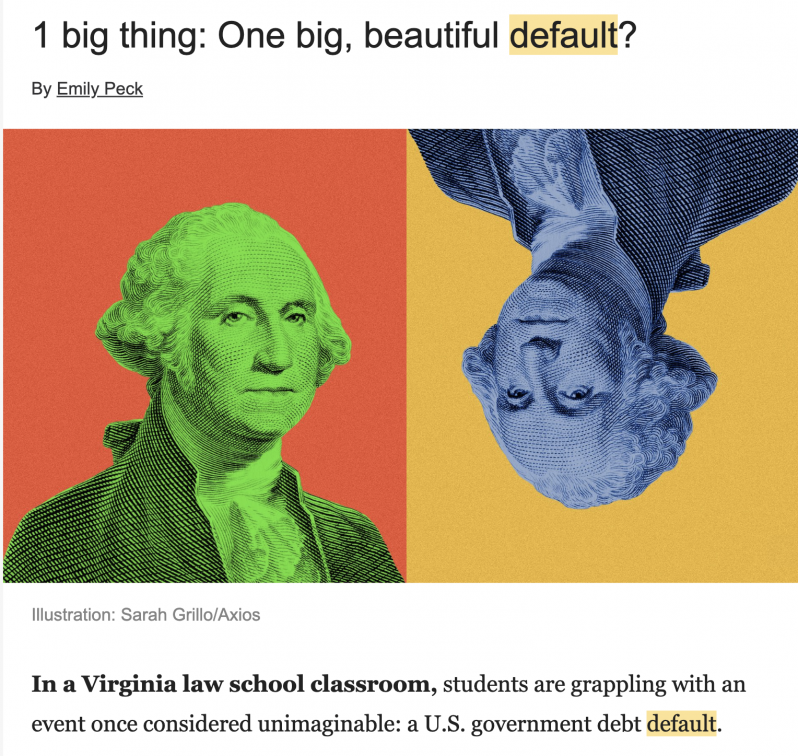
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.