Durante la última asamblea general de la Federación de Productores, encabezada por el presidente Sebastián Hernández a la que asistieron más de 200 productores de la zona, los directivos a modo de carácter informativo pusieron sobre la mesa una propuesta que generó expectativas. La apertura de un canal comercial directo para abastecer comedores escolares y comunitarios de la provincia de Buenos Aires. Que no solo garantiza cubrir los costos de producción, sino también aseguraría excedente económico. Suena comercialmente irracional mencionar lo último, pero es válido hacerlo si hablamos de nuestra vapuleada economía regional.
El proyecto se trabaja en conjunto con el Ministerio de Agricultura Familiar de Bs As y Funbapa. Hasta el momento y a la espera de avanzar en la propuesta en una nueva reunión en los próximos días, se estima que por cada kilo de fruta se reciban 8 pesos. Precio cercano al reclamo del tercio de un dólar que se precisa para producir en chacras. Proyectando cubrir un volumen más que interesante, los productores están alertas a las próximas noticias. Si la propuesta es atractiva para los productores de la zona, es importante para nosotros. Si es viable trabajarlo afuera, en conjunto con provincia de Bs As, como no se visualiza la posibilidad de trabajarlo dentro de nuestra provincia.
En los colegios públicos de Río Negro, lo que llaman «refrigerio» (desayuno o merienda), no es más que un té o mate cocido con pan con queso o dulce (los días de fortuna), cualquier nutricionista profesional nos diría que es imprescindible agregar alimentos nutritivos a esta dieta, como por ejemplo frutas frescas.
Una de las mayores complejidades que encuentra el proyecto mencionado es que la distribución y logística depende de Bs As al igual que la propia decisión política porteña de sellar el acuerdo, esto deja maniatada a la Federación de Productores a la espera de una decisión externa. Con Río Negro “no se hace porque no se quiere, no está la decisión política para hacerlo”, cuentan desde la Federación. Porque no generar una simbiosis interna, sin tener que esperar coacciones externas que nos favorezcan y den solución a problemáticas regionales.
Abrir un canal comercial de simbiosis mutualista entre la provincia y los productores resulta motivador. El gobierno provincial desde el consejo escolar, establecimientos hospitalarios o penitenciarías podría lograr un efecto neto con una aptitud inclusiva como hospedador en una supuesta relación bipartita con los productores. Siguiendo la línea simbiótica el máximo grado de integración y más radical es aquel en el que estas uniones desembocan en la transferencia de material genético, lo que aquí podríamos llamar «material laboral«. Esta nueva cadena de retroalimentación demandaría, además de la fruta, logística y distribución interna (empleo), no porteña. Permitiría a nuestros productores colocar fruta que tienen en el frío, suplantando fruta más barata (mandarina y banana) de otras zonas en la dieta pública provincial, dando soluciones algo más estructurales que temporales, si se proyectan de manera sostenida y con alcance de crecimiento.
EXPERIENCIA FALLIDA
Es cierto que experiencias similares ya se hicieron años atrás en la zona y no resultaron como se esperaba, el consejo escolar negoció con industrias receptoras o vendedores particulares y éstos entregaron en colegios frutas que no garantizaban la calidad, sanidad e inocuidad para consumir. Pero claro, el negocio era de unos pocos, con licitaciones amigas y sin control alguno, exponiendo la salud de los chicos, último y más débil eslabón en esta cadena. Por eso es importante trabajar el proyecto responsablemente desde la Federación misma, para que ésta se responsabilice de la fiscalización de la fruta a través de técnicos de Funbapa o Senasa que habiliten el consumo de la misma.
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
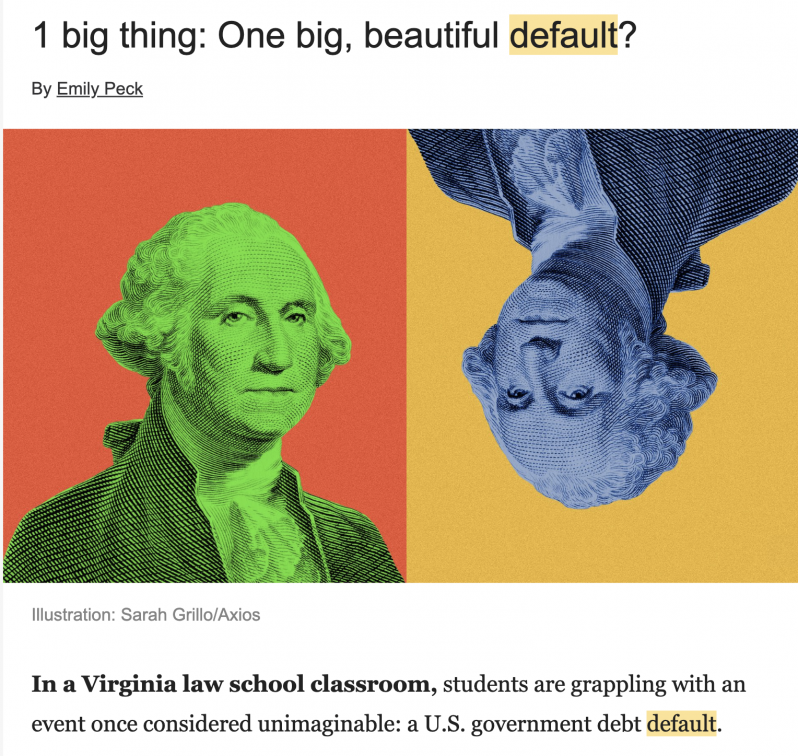
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
La Dirección de Cultura de la Municipalidad de Villa Regina informa que se encuentran abiertas las inscripciones para el Programa de Becas ‘ConectaRNos’, una beca del gobierno provincial que dará la posibilidad a 500 familias rionegrinas de contratar un paquete de datos de internet en su compañía telefónica o un servicio de internet domiciliario a…
La revista científica Clinical Epidemiology and Global Health publicó el estudio “Incidencia y mortalidad por cáncer en localidades rurales argentinas rodeadas de tierras agrícolas tratadas con pesticidas”, que establece que en los pueblos fumigados de Argentina (tomando como casos testigo ocho localidades en la provincia de Santa Fe) la mortalidad por cáncer en la población…
Este fin de semana se corre en #VillaRegina la 3ra fecha del Campeonato Regional de Rally. Toda la info en el siguiente contenido la brinda el Dir de Deportes Damián Alvarez. Hoy viernes 19hs la «La largada simbólica» en Plaza de los Próceres. Atentos a los reginenses amantes del Rally que van a la barda…
Desde #latapa queremos poner en discusión y revalorizar la importancia de un Concejo Deliberante competente, eficaz, pro-activo y profesional. Es por eso que les consultamos a los candidatos, teniendo en cuenta funcionalidad, cantidad de ediles, proyección, pluralidad, etc: ¿Cómo sería su Concejo Deliberante ideal?
IOGNA, MORIONES, SOSA Y RODRIGUEZ LOS VENCEDORES. Nuevamente el kartódromo del Moto Club Reginense recibió con todas sus comodidades a un buen número de pilotos y público que se acercó a disfrutar de la penúltima fecha del tradicional certamen. Ni la disminución de temperatura, el viento, e incluso un pronóstico de lluvia con cielo amenazante;…