¿PUEDE RÍO NEGRO SER POTENCIA GRACIAS AL CANNABIS?
|

¿PUEDE RÍO NEGRO SER POTENCIA GRACIAS AL CANNABIS?

                El consumo de marihuana se ha expandido a lo largo del planeta en los últimos siglos. Una gran cantidad de países del “primer mundo” han legalizado su consumo, con distintas restricciones. Río Negro tiene todo para ser potencia en la materia.

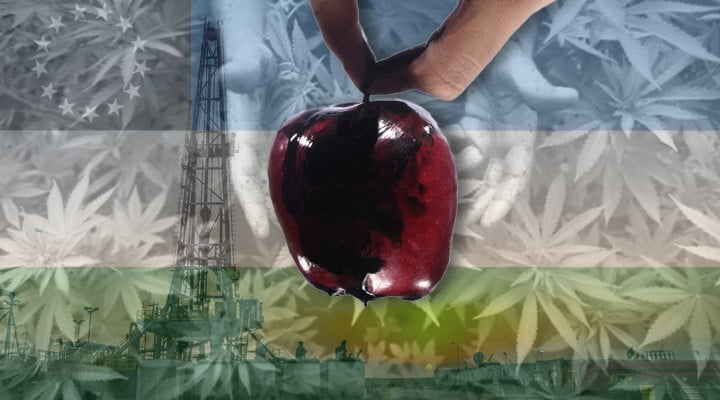
                Nuestra provincia cuenta con innumerables riquezas, sin embargo, los problemas sociales persisten. La decadencia de la fruticultura y la expansión del fracking se ven reflejadas en la merma de áreas productivas y la creciente contaminación. Es acá que la producción de cannabis emerge como una potencial herramienta para el futuro de la provincia.

                En primer lugar, es importante contextualizar. Para los poco informados, como mencioné al comienzo, la marihuana es legal en una gran cantidad de países. Hasta la OMS pidió sacarla de la lista de drogas peligrosas. Numerosos estudios dan cuenta de los efectos menos nocivos para la salud, comparado con el alcohol, el tabaco o los psicofármacos. En la región, Uruguay fue pionero en legislación que regula la producción, distribución y venta de cannabis por parte del propio Estado. Otros países como Canadá, EEUU, Alemania, España, Bélgica o Israel también han legalizado el consumo, con ciertas variables. En algunos casos se legalizó el consumo medicinal, mientras que en otros también se legalizó el uso recreativo.  Por ejemplo, en California (EEUU), el consumo medicinal está legalizado desde 1996 y el consumo recreativo desde 2018. Además, la regulación de la producción terminó con la violencia que generaba el mercado negro, sin contar los ingresos por impuestos a la producción y comercialización.

                Por su parte, en nuestro país recientemente el gobierno de Jujuy comenzó un proyecto que llevará a cultivar entre 500 y 1000 hectáreas de cannabis en tierras fiscales. El proyecto se encuadra dentro de un plan de investigación científica. Lo producido se enviará a Chile, donde se fabricará aceite que será importado nuevamente a Jujuy. Capitales extranjeros ya han invertido varios millones en el proyecto. La iniciativa avanza y hasta el Instituto Nacional de Semillas publicó en el Boletín oficial la resolución 59/2019 que establece “las condiciones para las actividades de producción, difusión, manejo y acondicionamiento que se lleven a cabo en invernáculos y/o predios de seguridad con Cannabis sp en la Republica Argentina”.

                ¿Por qué Río Negro no puede hacer lo mismo que Jujuy? La respuesta es simple, por inacción política. Ésta provincia cuenta con toda la capacidad para el desarrollo de la industria cannábica en sus distintas etapas, repasemos.

1° etapa: Producción

Las características geográficas del Alto Valle y Valle Medio son perfectas para la producción en exterior. Sumado esto a la infraestructura para la producción agrícola, las condiciones parecen inmejorables. La zona andina, de reconocida fama popular por la producción de cannabis, también es adecuada para la plantación, aunque en menor escala.

Pros: Revitalización de la producción agrícola. Alternativa ecológica a la expansión del fracking y desmontes causados por desarrollos inmobiliarios. Producto con un alto valor internacional (6 dólares el gramo en Toronto o Barcelona). Fuentes de trabajo e inversiones legítimas.

2° etapa: Industrialización

Entre la gran variedad de usos que se le puede dar, el farmacéutico es el más prometedor y el único habilitado hasta el momento. El Prozome, laboratorio estatal productor de medicamentos, desde 2017 está interesado en la producción de aceite de marihuana. Con producción propia y proyectando el desarrollo estratégico, este laboratorio estatal podría convertirse en líder a nivel regional, sumando un valor agregado importante. Por dar un ejemplo, la provincia de Chubut en 2017 pagaba alrededor de 300 dólares por cada frasquito de 100ml importado desde EEUU.

3° etapa: Comercialización

El Estado provincial tendría la exclusividad de la comercialización, evitando la interferencia de actores económicos que concentren las ganancias, asfixiando a los productores, como ocurre actualmente con la fruticultura. Los efectos en áreas como el turismo se verían inmediatamente, como demuestran los distintos ejemplos en el mundo.

                Los tiempos cambian, el que no cambia con los tiempos corre con desventaja. La oportunidad para que Río Negro se convierta en vanguardia a nivel regional es ahora. El desprecio a la marihuana ha estado siempre cargado de prejuicios y ha perseguido fines económicos y políticos a lo largo de la historia. La legislación nacional, prohibitiva, actúa como un limitante. No obstante, existen argumentos sólidos para dar la discusión, como lo han otras sociedades que hoy gozan de sus beneficios. Nadie muere de sobredosis de marihuana, no ocurre lo mismo con el alcohol, por ejemplo.

La posibilidad de producir cannabis de manera legal abre un mundo de oportunidades al desarrollo de una industria, acompañado de una continuidad de la cultura productiva de la región. ¿Cuántos jóvenes han dejado la chacra de sus abuelos? ¿Cuántos decidieron lotear antes de seguir subsistiendo? ¿Cuántas chacras fueron rematadas? Hasta tuvieron que sacar una ley para impedirlo. Como cualquier proyecto debe ser abordado con seriedad, con reglas claras y un objetivo común. En éste caso, ese objetivo sería potenciar el desarrollo productivo, social y económico de la sociedad rionegrina.

 Actualmente se plantea la posibilidad del desarrollo minero, petrolero y de energía nuclear ¿Necesitamos eso viviendo en la Patagonia? Tenemos el recurso más preciado de los próximos siglos, agua dulce, y la estamos contaminando ¿hasta cuándo? ¿quién dice que la fractura hidráulica del subsuelo es buena y producir una planta medicinal no lo es? ¿Por qué permitimos que multinacionales exploten y contaminen nuestro suelo, pero no podemos imaginarnos una producción cooperativa regulada por el Estado?

En conclusión, una provincia mejor es posible. Suena a eslogan y podría serlo, pero la idea se basa en la concepción del gran Eduardo Galeano, quién decía que la utopía es el horizonte, caminamos hacia ella y ella se aleja. Nos sirve para caminar, decía él. Imaginemos esa provincia y caminemos hacía ella. Quién sabe, quizás la utopía algún día deje de serlo.

VIDEO:
El cáñamo industrial: cultivo y aplicaciones

Colaboración: Emiliano Piccinini / Germán Busin
Portada: Germán Busin


Te puede interesar

  • SE APROBÓ LA LEY DE CANNABIS MEDICINAL Y CÁÑAMO INDUSTRIAL

    La Cámara de Diputados sancionó por amplia mayoría (sumó 155 votos a favor, 56 en contra, registró 19 abstenciones y se computaron 25 ausencias) la ley regulatoria de producción de cannabis medicinal y cáñamo industrial. Todos los detalles que tiene la nueva legislación que promete crear un mercado de u$s 500 millones y fomentar más…

  • CALENTAMIENTO GLOBAL INTENSIFICADO Y CAMBIO CLIMÁTICO

    Por Ing. Fernanda Giordana La actividad humana impulsada por y desde la Revolución Industrial, de la mano con estilos de vida cada vez más confortables y exigentes energéticamente, están calentando nuestro planeta, lo que está ocasionando un fuerte y acelerado cambio climático. Comencemos por el principio… El calentamiento global es un proceso natural que sucede…

  • Reactivación de un «turismo cuidado» de cara a la temporada invernal rionegrina

    De cara al inicio de la temporada invernal y del proceso cuidado de reactivación del turismo, la cartera provincial busca poner en valor las potencialidades que la provincia tiene para ofrecer a los visitantes. La Región Sur se impone como atractivo emergente El equipo de Turismo mantuvo un encuentro con el Ente de Desarrollo de…

  • Bessent fracasó en su tercer intento por bajar la tasa y en Estados Unidos ya especulan con un «default»


     El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.

    El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.

    El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.

    Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.

    El mal momento de Bessent por sus fallidas intervenciones en el mercado complican a Caputo

    La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.

    El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. 

    Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.

    Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.

    El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.

    En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.

    El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.

    Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.

    El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.

    Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.

    «Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.

    Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.

    Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.

    Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.

    La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.

    El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.


  • |

    LO QUE DEJÓ EL 3X3 «COPA CINESIS» EN EL ATLÉTICO REGINA

    Ya se disputó el 2do torneo de 3×3 organizado por @3x3basquetregina, el Torneo Aniversario – Copa ‘Cinesis’ que adhirió al aniversario 97 de Villa Regina tuvo la colaboración en la organización de la Dirección de Deportes de Villa Regina y se llevó a cabo en el gimnasio del Atlético Regina en calle Rivadavia. La jornada…

Deja una respuesta