Si de algo sirve un hecho movilizador es saber que a partir de ahí la identificación de los comunes es el resultado más esperanzador de una civilización.
Platicar, debatir y decidir de espalda a los comunes es un acto muy lejano a la democracia. Peor aún, si quienes están ahí fueron definidos en su representación por estas propias masas. Es literalmente un acto de cobardía sin representación alguna.
Vivimos momentos muy inusuales y dilatantes en el aspecto político, a tal punto que se puede previsualizar el despertar agónico del individuo. El juego del poder en base a intereses muy individuales cada vez es más latente y la tolerancia cívica trasgrede la memoria de los más añejos pero con la cierta claridad que esto va a suceder. La importancia de estos acontecimientos antidemocraticos es que deben lograr tatuar la epidermis social que tan desgastada se encuentra.
La identidad de una sociedad se construye en base a sucesos colectivos habiendo logrado criterios en común para poder avanzar a pesar de las diferencias individuales.
En la idea democrática se proyecta como ente acumulador, regulador y definitorio la posibilidad de convivir con representantes gubernamentales en nombre de los intereses cívicos de una sociedad. Es aquí donde en nuestra constitución surgen los Concejos Deliberantes en pos de la representatividad de las diferentes ideas que se agrupan en un esquema ciudadano.
Nuestro concejo deliberante, que de por cierto, se encuentra sobre poblado de figuras políticas deja mucho que desear, a tal punto que se ha logrado en la interpretación de los comunes que es lisa y llanamente un salvavidas económico; y que para la esperanza de la gran mayoría es un trampolín a un camino político capaz de convivir y ser parte de la mayor corrupción que alguien pueda imaginar.
Denigrar el espectro democrático es una de sus mayores virtudes y que mejor ejemplo del que viene sucediendo en el concejo deliberante de Villa Regina.
Habiendo transcurrido un par de horas, luego de la votación final del transpuso del control del agua potable municipal a manos de una entidad deficitaria de la provincia y sin ningún tipo de contemplación contemporánea sobre los beneficios en otras localidades allegadas; la moción por el traspaso se realizó de espaldas a quienes de algún modo se involucran con la temática que afectará directamente a toda la localidad. Ni hablar del contexto comunicacional que hace mucho tiempo se evidencia la complicidad con los gobiernos oficialistas de turno dejando la objetividad para otros tiempos.
La política regional a logrado consolidar un circuito de complot que le será muy difícil de controlar, ya que todo el mundo sabe que esto es pan para hoy y hambre para mañana.
Lo más importante es que el conjunto de estas injusticias hacen que cada vez nos volvamos a encontrar defendiendo lo que es nuestro, vernos entre los comunes, saber que estamos y que logramos un sentido común. Ellos lo saben y lo más importante de todo esto es no ser previsibles.
Después de haber deliberado a puertas cerradas, sentir que están solos es el mejor saldo que se puede pasar a cobrar.
El manifiesto por parte del Concejo Deliberante dio como resultado 6 votos en favor del traspaso; 3 votos negativos y una ausencia.
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
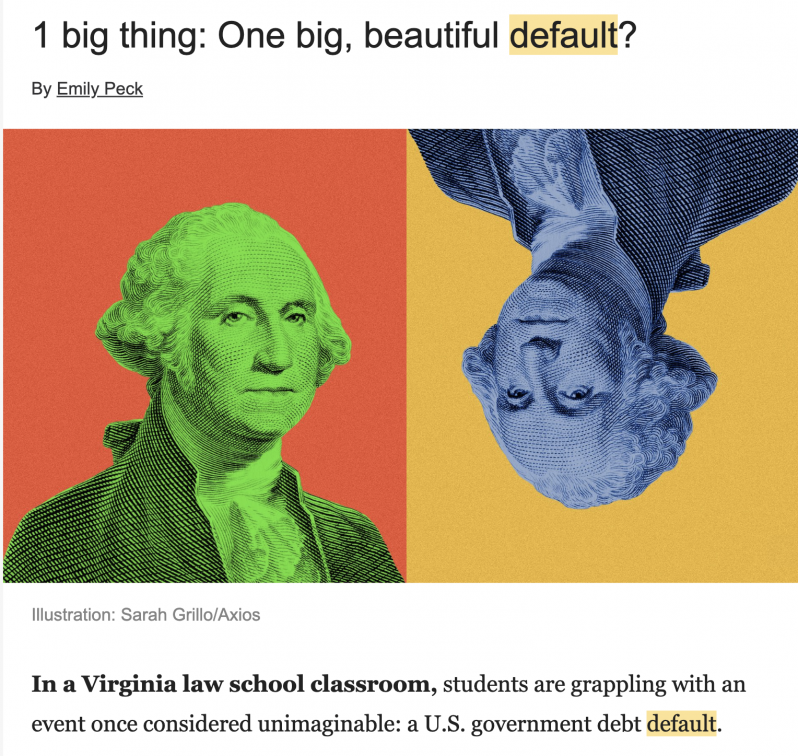
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Estreno en Villa Regina Martes 24 y Miercoles 25 de Julio 21 Horas – Espacio INCAA Villa Regina. El director y la protagonista estarán presentes en la función de estreno el 24 de julio. IKIGAI, la sonrisa de Gardel, segundo largometraje dirigido por Ricardo Piterbarg (Venimos de muy lejos, 2013), protagonizado por Mirta Regina Satz,…
La Cámara Argentina de Vinos a Granel (CAVG) destacó que el Malbec argentino es la variedad más comercializada hacia el exterior en vinos a granel y marca la mayor participación en millones de litros, en un 75% sobre el total de monovarietales exportados. En relación a las variedades más exportadas, «el Malbec continúa siendo la…
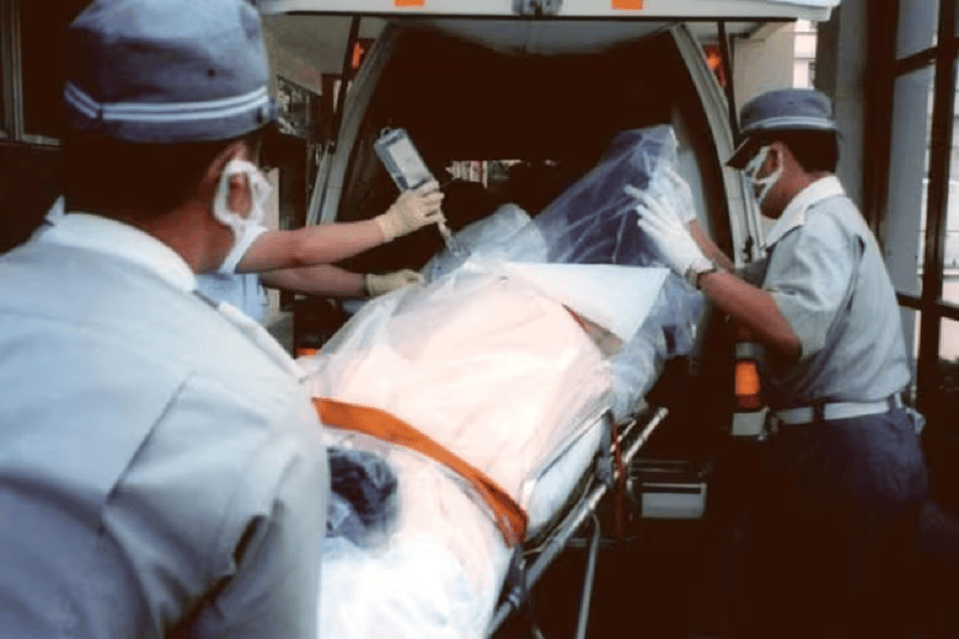
La historia de Hisashi Ouchi, el trabajador japonés que quedó en el centro de uno de los accidentes de radiación más brutales de la historia. Una reacción nuclear fuera de control le destrozó el organismo y lo dejó 83 días entre hospitales, transfusiones, tratamientos experimentales y un deterioro que la medicina apenas podía contener. Detrás…
La agenda cultural de #LaTapa para este fin de semana de vacaciones de invierno en #VillaRegina ya está disponible. MIERCOLES JUEVES VIERNES SABADO DOMINGO
Nueva Cartelera (Válida del 01 al 07 de Julio) Entradas On-Line:https://circuloitaliano.ar/product-category/cine/ ¡También la podés sacar en boletería!Apertura de Boletería:– jueves y viernes a partir de las : 15:00 hs– sábado y Domingo a partir de las : 14:30 hs – lunes y miércoles a partir de las : 13:00 hs El cine cuenta con protocolo…