La Municipalidad de Villa Regina puso en marcha la licitación privada Nº 04/2021 para la adquisición de 4.000 kilos de leña (frutal seca trozada).
El presupuesto oficial es de $ 2.800.000 y la apertura de las ofertas se realizará el 16 de abril a las 11 horas.
Las mismas se recibirán hasta la fecha y hora de la apertura. Para atención y consultas, comunicarse con el Departamento de Compras en el horario de 7,30 a 13 al mail [email protected] o al teléfono 2984 464550, interno 108.
La decisión de Javier Milei de sancionar a todas las empresas que participen de la explotación petrolera alrededor de Malvinas amenaza con causar problemas en la explotación de Vaca Muerta y otros yacimientos de la Argentina continental, si es que el Presidente habló en serio en su mensaje por cadena nacional.
El Presidente y su canciller, Pablo Quirno, anunciaron que las sanciones alcanzarán a accionistas, directivos y proveedores, sin importar su nacionalidad. Si cumple con ese criterio, Argentina deberá cerrarles la puerta a compañías que también necesita para desarrollar Vaca Muerta y su propio offshore.
Quirno incluso festejó este sábado que Halliburton anunciara que iba a respetar la decisión de Milei y no operaría en Malvinas. El detalle es que esa empresa -una de las más grandes en servicios petroleros- no opera en Malvinas. Es decir, no está alcanzada por las sanciones. No sucede lo mismo con otras corporaciones globales de la industria.
Declaración de Halliburton, la 2da empresa de servicios petroleros más grande del mundo sobre las Islas Malvinas%uD83C%uDDE6%uD83C%uDDF7%uD83C%uDDE6%uD83C%uDDF7%uD83C%uDDE6%uD83C%uDDF7%uD83D%uDC47%uD83C%uDFFC%uD83D%uDC47%uD83C%uDFFC%uD83D%uDC47%uD83C%uDFFC pic.twitter.com/bLOBVjIgFZ
El caso más evidente es Noble Corporation, uno de los gigantes mundiales de la perforación offshore. Un reporte internacional del mercado de plataformas identifica al semisumergible Noble Endeavor con un contrato para una campaña de once pozos en Sudamérica a partir de fines de 2026 que lo ubica en el yacimiento Sea Lion de las Malvinas. La cantidad coincide exactamente con los once pozos previstos para la primera etapa del proyecto. La petrolera israelí Navitas confirmó que el contrato de la plataforma está firmado, aunque mantiene bajo reserva el nombre del proveedor.
El problema es que Noble trabaja para la Argentina. TotalEnergies contrató a la compañía para perforar el yacimiento Fénix frente a Tierra del Fuego. Noble llevó la plataforma Noble Regina Allen hasta la Cuenca Austral para perforar los tres pozos horizontales del desarrollo.
La misma compañía especializada que Argentina necesita para perforar frente a Tierra del Fuego aparece ahora en la maquinaria que permitirá producir petróleo alrededor de Malvinas. Ese es el dilema que se esconde detrás del anuncio. El petróleo offshore funciona con un reducido club mundial de empresas capaces de perforar a cientos de metros de profundidad, operar barcos de producción, construir instalaciones submarinas, asegurar una plataforma o conseguir miles de millones de dólares para financiar un desarrollo. No hay demasiados reemplazos disponibles.
Si Milei cumple con el anuncio que hizo por cadena nacional, debería sancionar a Noble Corporation que aparece como la firma que provee las plataformas para sacar el petróleo de Malvinas. Esta firma es también la que extrae gas en el proyecto Fenix, frente a Tierra del Fuego. El Gobierno debería cancelarle ese permiso.
Otro nombre directamente involucrado es Bluewater Energy Services. Navitas contrató a la compañía para aportar el Aoka Mizu, el FPSO sobre el que descansará Sea Lion. El Aoka Mizu es prácticamente una refinería flotante. Recibirá el petróleo de los pozos submarinos, separará los fluidos, procesará y almacenará el crudo y permitirá cargarlo sobre los tanqueros que después lo llevarán al mercado internacional. Sin Aoka Mizu no hay Sea Lion.
La reconversión del barco ya suma más compañías a la lista. ICE Marine Design Group fue contratada para realizar trabajos de ingeniería sobre el casco. También aparecen proveedores vinculados a la enorme red de equipos que debe instalarse para conectar once pozos submarinos con una planta industrial que flota en medio del Atlántico Sur.
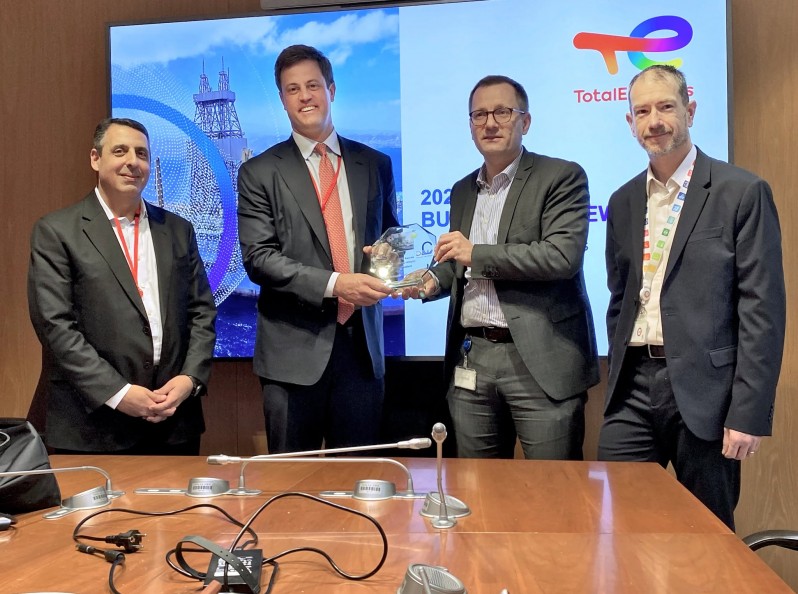
El CEO de Noble Corporation, Robert Eifler junto al vicepresidente de TotalEnergies, Thomas Gautherot.
La telaraña llega rápidamente al sistema financiero. Macquarie Bank aparece directamente vinculado a la estructura de Sea Lion. La sociedad británica mediante la cual Navitas desarrolla el proyecto constituyó en diciembre de 2025 una garantía sobre sus activos a favor del banco australiano, en los mismos días en que el proyecto cerró su financiamiento. Sea Lion consiguió alrededor de 1.000 millones de dólares de deuda senior, divididos en unos 650 millones para Navitas y 350 millones para Rockhopper. Macquarie no es solamente un banco. Es uno de los grandes jugadores mundiales en financiamiento de petróleo y gas.
Por el lado de Rockhopper aparecen Canaccord Genuity y Peel Hunt. Las dos firmas son brokers de la petrolera británica y participaron de sus operaciones de capital. Canaccord funciona además como asesor de Rockhopper en el mercado de deuda de Londres.
Otro engranaje es Netherland, Sewell & Associates, NSAI, una de las grandes consultoras internacionales de reservas. NSAI evaluó los recursos de Sea Lion para Navitas y realizó una nueva certificación para Rockhopper. Sobre esos informes se construyó la operación y la búsqueda de financiamiento que la hizo posible.
La consultora NSAI fue la que certificó las reservas del yacimiento Sea Lion de Malvinas, lo que permitió financiar la operación. Esa consultora trabajó con YPF en yacimientos de Neuquén y Mendoza. Las nuevas sanciones de Milei deberían prohibirle operar en la Argentina.
NSAI no es ajena al petróleo argentino. La consultora trabajó en evaluaciones de reservas de YPF en las cuencas Neuquina y Cuyana y mantiene vínculos con el ecosistema petrolero local. Este año representantes de la compañía participaron en Buenos Aires de actividades técnicas vinculadas a la evaluación de reservas, algunas realizadas en la torre de YPF.
La lista puede crecer mucho más. Ese es el problema para las sanciones. El mercado mundial de servicios petroleros está concentrado en gigantes como SLB, Halliburton, Baker Hughes y Weatherford. Para instalaciones submarinas, el club vuelve a achicarse alrededor de empresas como TechnipFMC, Subsea7 y Saipem.
SLB, Halliburton, Baker Hughes y Weatherford, al mismo tiempo, forman parte del engranaje cotidiano de Vaca Muerta. La Argentina necesita sus equipos, tecnología y servicios para aumentar la velocidad de perforación y fractura que requiere el salto exportador que proyecta Milei.
Richard Talley, CEO de la consultora especializada en reservas NSAI.
Pero el cuello de botella es aún más delicado en los seguros. Ninguna plataforma offshore, buque licuefactor, refinería flotante o campaña de perforación de esta magnitud puede operar sin cobertura.
El nombre del broker que estructuró el programa y la nómina de aseguradoras y reaseguradoras que tomaron el riesgo de garantizar la operación en el mar que circunda las Malvinas no fueron revelados. Es uno de los secretos más importantes de la estructura de Sea Lion. El problema es que ese mercado también está concentrado. Marsh, Aon y WTW están entre los pocos grandes brokers capaces de estructurar coberturas energéticas internacionales de semejante escala. Los tres operan en Argentina.
Sea Lion necesita además traders capaces de comprar cargamentos, conseguir barcos, financiar inventarios y colocar los barriles entre las refinerías internacionales. Otra vez aparecen pocos nombres: Vitol, Trafigura, Gunvor, Glencore y Macquarie, además de las grandes mesas comerciales de Shell, BP, Chevron y TotalEnergies.
Varias ya están profundamente conectadas con Argentina. Trafigura construyó una posición importante como compradora de crudo Medanito y desarrolló infraestructura petrolera en Bahía Blanca. Vitol también compra petróleo producido en Argentina.
El nombre del broker que estructuró el programa y la nómina de aseguradoras que tomaron el riesgo de garantizar la operación en el mar que circunda las Malvinas no fueron revelados. Es uno de los secretos más importantes de Sea Lion. El problema es que ese mercado está concentrado. Marsh, Aon y WTW están entre los pocos brokers capaces de estructurar coberturas energéticas internacionales de semejante escala. Los tres operan en Argentina.
La contradicción se vuelve todavía más visible con las petroleras. TotalEnergies, que contrató a Noble para Fénix, es uno de los grandes productores de gas de Argentina.
La presencia británica en la cadena argentina, por tanto, está lejos de limitarse a alguna empresa marginal, forma parte d ela trama densa del negocio petrolero. Buena parte del mercado internacional de seguros, financiamiento, servicios marítimos y trading que necesita la expansión petrolera argentina tiene una fuerte conexión con Londres. Por eso la tensión que el giro malvinera causó con el ministro Toto Caputo, como reveló LPO.
La amenaza anunciada por Milei consiste precisamente en utilizar el mercado argentino como arma: una compañía que contribuya a producir petróleo alrededor de Malvinas puede quedar impedida de trabajar en el territorio continental.
Pero lo curioso es que en el mercado petrolero nadie cree que las sanciones anunciadas avancen en serio, por el impacto que causaría en uno de los pocos sectores que funcionan en la economía argentina. «Va a quedar en nada», afirmó a LPO el ejecutivo de una firma importante del sector.
El CEO de Transfigura, Richard Holtum.
La potencia del castigo depende de que Argentina esté realmente dispuesta a prescindir de jugadores claves para su propio desarrollo petrolero. Ahí está el efecto búmeran que deberá administrar el Gobierno.
Para intentar aislar Sea Lion, Milei necesita amenazar a compañías que le dan financiamiento, tecnología, perforación, seguros y mercado. Pero el gobierno libertario quiere acelerar Vaca Muerta y avanzar sobre su propio offshore. Para conseguirlo necesita exactamente a ese mismo puñado de empresas que ahora debería sancionar.
En el mercado petrolero nadie cree que las sanciones anunciadas por Milei avancen en serio, por el impacto que causaría en uno de los pocos sectores que funcionan en la economía argentina. «Va a quedar en nada», afirmó a LPO el ejecutivo de una firma importante del sector.
Sea Lion ya dejó atrás la etapa de las promesas. Navitas Petroleum, de Israel, controla el 65% y la británica Rockhopper Exploration conserva el 35%. Las compañías tomaron la decisión final de inversión y proyectan unos 2.100 millones de dólares para la primera etapa. Frenar esa operación no será sencillo, como dejaron en claro este viernes ambas petroleras, con un comunicado que ninguneó sin piedad el anuncio de Milei.
La Dirección de Turismo de la Municipalidad de Villa Regina organiza la Feria ReEmprender edición ‘Vendimia Celebra 2021’ para el sábado 13 y domingo 14 de marzo en la Plaza Primeros Pobladores. Esta edición especial propone espacios para living fotográfico, cerámica, porcelana fría, conservas, panificados artesanales, trabajos en fibrofácil y más. Los artesanos y emprendedores…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
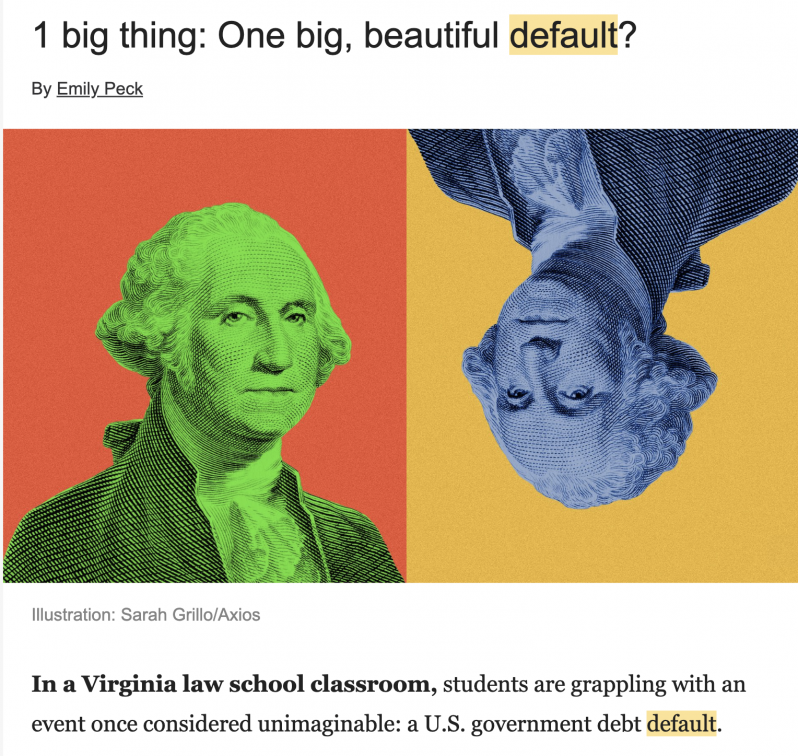
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Informamos a la comunidad las intervenciones ocurridas durante el día Viernes 14 de Febrero. 11:10 hs Se recibe llamado telefónico informando de un principio de incendio de pastizales en Chacra de Fedalto. Hacia el lugar se dirigieron dos dotaciones de bomberos con 6 voluntarios en el Móvil N° 15 Unidad Forestal de Ataque Rápido y Móvil N° 8 Unidad Cisterna. 15:15…
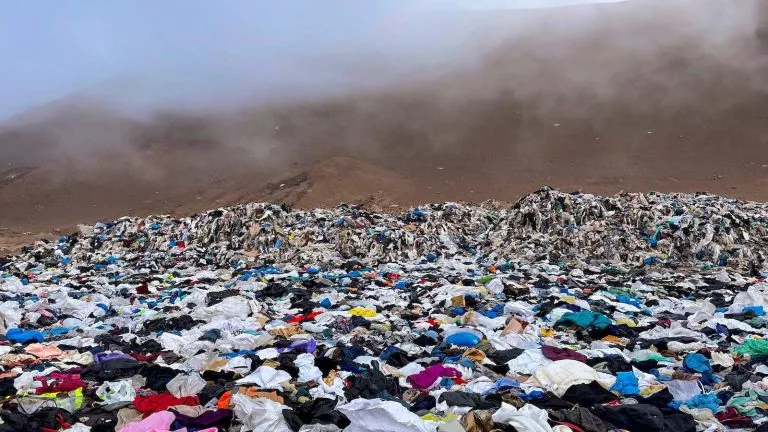
El gran basural textil del desierto de Atacama ayer se incendió, miles y miles de toneladas de ropa incineradas con un alto costo ambiental, aún se desconoce el causante del mismo. El desierto de Atacama se convirtió en los últimos años en el mayor receptor de las casi 60.000 toneladas de ropa que importa Chile…
¿Qué pasaría si las manos desaparecen y las sombras de los aplausos continúan aplaudiendo? ¿Qué pasaría si la piedra del aplauso ve como las manos se esconden para siempre? Es así que comenzó a suceder, primero fueron los dedos, quienes retenidos en la mismísima nebulosa digital, y sin darse cuenta, iban borrando de a poco…
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.