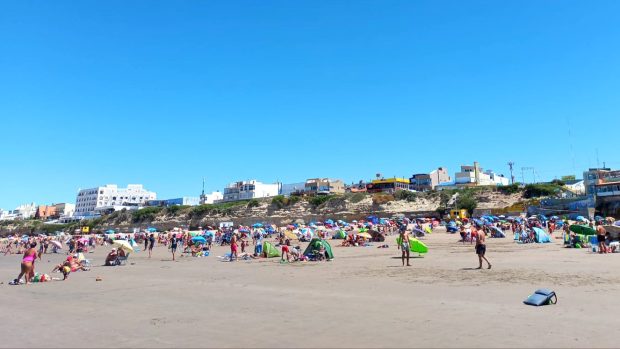
Más de 220.000 turistas disfrutaron los encantos de Río Negro durante enero con una ocupación del 98% en los destinos más elegidos, posicionándose entre las provincias preferidas por el turismo nacional
Según datos recabados por el Observatorio Turístico del Ministerio de Turismo y Deporte, la región Cordillera (Bariloche, El Bolsón, Dina Huapi) alcanzó el 98% de ocupación, mientras que la región Mar (Las Grutas, Playas Doradas, El Cóndor) trepó al 97%. Durante este mes el turismo generó, en el territorio provincial, un impacto económico de $5.656.292.616,84.
Estos números resultan de un trabajo sólido que lleva adelante la Provincia conjuntamente con los municipios en materia de promoción y difusión de sus destinos, orientado al público final como también a operadores y agencias de viajes, dando a conocer la diversidad de paisajes, actividades y servicios que ofrecen los destinos ríonegrinos para quienes elijen disfrutar de un verano en Río Negro.
Las impactantes cifras del mes de enero en los altos niveles de ocupación generan grandes expectativas de cara al mes de febrero, en el que también se espera el arribo de miles de visitantes que ya reservaron sus alojamientos en los principales centros turísticos de la provincia. Sumado al beneficioso programa nacional PreViaje, como herramienta de incentivo para la reactivación del turismo, consolidando a Río Negro como líder en ventas, elegido por miles de turistas que disfrutarán de sus próximas vacaciones.
El verano se disfruta en el mar
Además de Las Grutas, Playas Doradas y El Cóndor también vivieron un comienzo del 2022 exitoso en el que recibieron a miles de visitantes, volviendo a ubicarse entre los lugares más elegidos de la Costa Atlántica provincial.
Sin embargo, las playas más solitarias como las del Puerto de San Antonio Este, La Lobería, Bahía Creek y Punta Perdices también fueron elegidas por el turismo que optó por una propuesta centrada en el descanso y el relax a orillas del mar como una oferta distintiva.
La temporada también se vive en la montaña
En la Cordillera rionegrina, las y los viajeros eligieron vivir unas vacaciones increíbles en San Carlos de Bariloche entre lagos, bosques y montañas, mientras que algunos otros visitantes arribaron a El Bolsón para disfrutar una tentadora propuesta de Turismo de Aventura y de Bienestar.
Cabe destacar que un gran caudal de pasajeros arribaron a las ciudades lacustres gracias a los beneficios del programa nacional de pre venta impulsado por el Ministerio de Turismo y Deportes de la Nación, que en su segunda edición tuvo a Bariloche como el destino más elegido a nivel nacional.
…A FAMILIARES DE ENFERMOS QUE HOY ESTÁN SUFRIENDO. (no somos HÉROES) No, no somos HÉROES, tampoco lo son los POLÍTICOS, tampoco lo eres TÚ. .. La salud es el resultado de un gran aporte de naturaleza, ciencia y la misma vida vivida a lo largo de los años. Y cuando nombro las últimas dos me…
¿Te imaginás un espacio donde puedas disfrutar de una muestra de tatuadores y un festival con espectáculos urbanos? En octubre, ‘Tinta Urbana’ te propone tatuajes en vivo, espacios de gastronomía y bebida local y un escenario con espectáculos urbanos como baile, pelea de rap, hip hop entre otros. La cita será el viernes 8 y…
“Quienes tienen el privilegio de saber, tienen el deber de actuar” Albert Einstein Sabemos que existen infinitas formas de colaborar con pequeños cambios para mejorar en lo inmediato, nuestro ambiente. Llevar una vida más sustentable es posible y somos nosotros quienes debemos comenzar a actuar. Ahora bien, ante el panorama ambiental complicado que tenemos creo…
Todos los 31 de mayo es el Día Mundial sin Tabaco y se acompaña con una consigna, una campaña internacional y aún así la batalla parece desigual frente al lobby empresarial, las luces de los stands en kioscos y comercios, las presiones de grupos sociales y las publicidades llamativas de los cigarrillos industriales. Debido a…
La olla se ha destapado, y los entramados entre el gobierno chino y la OMS son cada vez más engorrosos… Con la huida de la viróloga Li-Meng Yan hacia los EE.UU, y ya bajo custodia del FBI, todo empezaría a cerrar y argumentar las acusaciones de EEUU hacia la OMS y China… Esta viróloga trabajaba…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
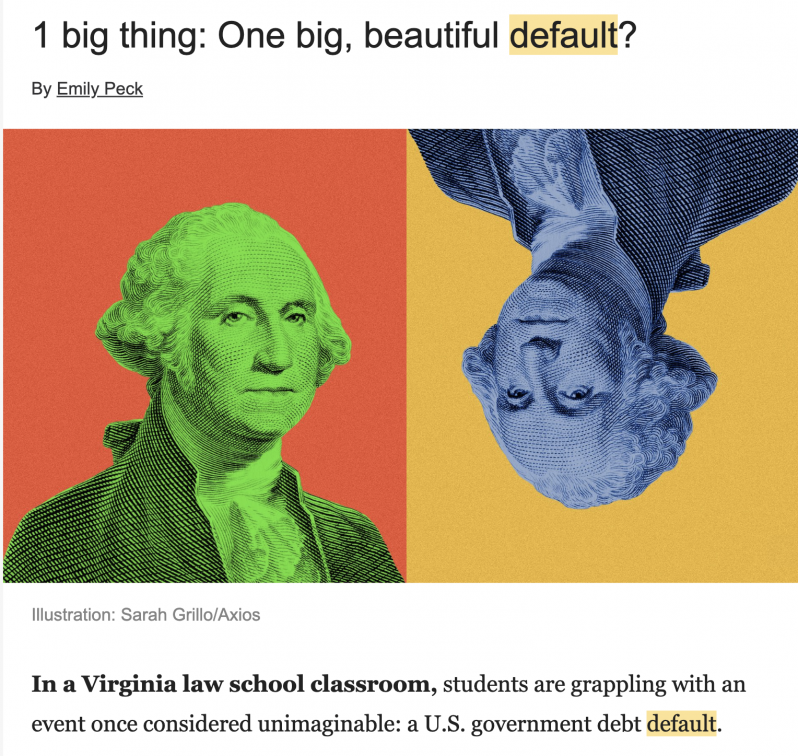
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.