La Municipalidad de Villa Regina adhiere a la Resolución N° 4770 del Ministerio de Salud de Río Negro que dispuso extender las medidas sanitarias destinadas a contener los contagios de COVID-19 hasta el 9 de julio inclusive.
CIRCULACIÓN
La restricción a la circulación de las personas será entre las 22 y las 6 del día siguiente.
ACTIVIDADES SUSPENDIDAS
– Las reuniones sociales en domicilios particulares, salvo para la asistencia de personas que requieran especiales cuidados.
– Las reuniones sociales en espacios públicos al aire libre de más de DIEZ (10) personas.
– La realización de todo tipo de eventos sociales y recreativos en lugares cerrados que impliquen concurrencia de personas.
– La actividad de discotecas.
HABILITACIONES ESPECIALES
– Los locales gastronómicos (restaurantes, bares, etc.) podrán funcionar hasta las 24 horas, con un máximo del 50% del aforo en relación con la capacidad máxima habilitada, con adecuada y constante ventilación y con estricta sujeción a los protocolos aprobados. Los propietarios, empleados y aquellos clientes que se encontraren en esos establecimientos a la hora de cierre dispuesta, dispondrán de hasta 60 minutos adicionales para retirarse de los mismos y llegar a sus domicilios de residencia dentro de ese lapso, debiendo acreditar tal circunstancia mediante comprobante de consumo o similar.
– Los locales comerciales de cualquier rubro podrán funcionar respetando el horario de circulación habilitado.
– Las farmacias y estaciones de servicio -únicamente para el expendio de combustibles- podrán funcionar durante las 24 horas.
– La realización de actos públicos y protocolares, aniversarios y fiestas populares, sin aglomeración de personas y respetando el distanciamiento social.
– La práctica deportiva en espacios públicos y privados cerrados con el 50% del aforo, sin público.
– La actividad deportiva en espacios públicos o privados al aire libre, en grupos de hasta 30 personas, sin asistencia de público.
– La realización de eventos, encuentros y competencias deportivas, profesionales o amateurs, podrá realizarse sin público asistente, evitando toda aglomeración de personas, en espacios públicos o privados, sean éstos cerrados o al aire libre. No se permite la apertura de bufets, cantinas u otros espacios similares.
– La realización de eventos religiosos en lugares cerrados que impliquen concurrencia de personas, en los que deberá observarse, como máximo, un 30% de aforo.
– Las clases presenciales y ensayos de actividades artísticas, individuales o en grupos reducidos de hasta 10 personas con sistema de “burbujas”, según protocolo y con un aforo máximo del 30% del espacio donde se realizan.
– La apertura de bibliotecas con entrega de libros y las salas de lectura de las bibliotecas con máximo de aforo de hasta el 50% de su capacidad.
– La realización de actividades en cines, teatros y salas de espectáculos de centros culturales a los efectos del desarrollo de artes escénicas, con y sin asistencia de espectadores. En las salas de teatros y de espectáculos se permite un 50% de aforo, sin expendio de bebidas y comidas y en los cines se permite un 30% de aforo, con expendio de golosinas y bebidas.
– La actividad de casinos y bingos, durante el horario de circulación permitido, con un aforo máximo del 50% del espacio disponible.
No parece muy arriesgado afirmar que entre los realizadores audiovisuales que en los últimos años trabajan en la Patagonia, el nombre de Alejo Estrabou es uno de los más destacables. Soñar Soñar producciones será seguramente recordada, y ya es reconocida, por ese extraordinario archivo musical y visual que es la serie de videos El Sonido…
Les presentamos la ZONA B de los Premios Digitales Deportivos ETAPAS 2023. El formato de esta tercera edición comprende dos zonas con 10 deportistas, que una vez finalizada la votación se re ordenarán todos por cantidad de votos recibidos y los 8 más votados pasarán a la instancia FINAL, que tendrá el mismo formato de votación. Handball, tenis,…
Desde que la pandemia llegó al país, o más bien desde que comenzó la primera etapa de confinamiento el Estado en todos sus escalafones, viene reforzando el concepto de unión ciudadana, de empatía, de cuidarse uno para cuidar al otro, “si te cuidás vos, nos cuidás a todos”. También los mensajes de normas de cumplimiento…
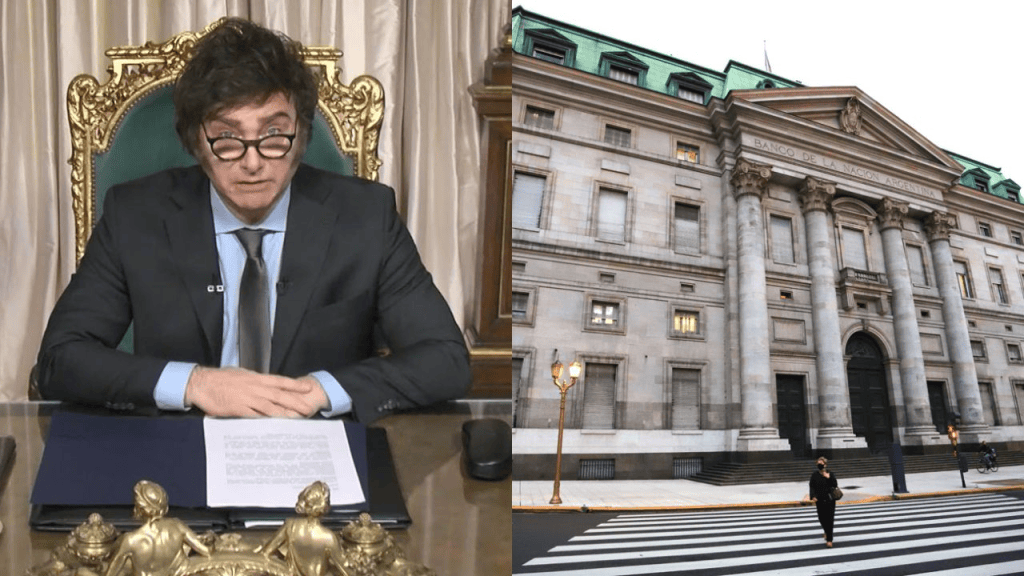
Un crédito de más de $52.600 millones para una empresa creada en 2024, sin ingresos declarados y con inconsistencias en sus antecedentes terminó convertido en un escándalo dentro del Banco Nación. El dato político es inevitable: la operación fue impulsada desde la Casa Central en Buenos Aires, durante la administración de Milei, y el gerente que se negó a firmarla denunció presiones y terminó con un traslado a 1.300 kilómetros de su casa. La Justicia frenó la medida. El potencial beneficiario, Mariano Jinkis, acaba de admitir ante la Justicia estadounidense el pago de sobornos en el escándalo FIFAgate.
Por Roque Pérez para NLI
Hay una contradicción que atraviesa buena parte de la gestión de Milei: el Gobierno habla permanentemente de eficiencia, austeridad, mérito y cuidado de los recursos públicos, pero cuando se mira el funcionamiento concreto de algunas estructuras estatales aparecen episodios que obligan a formular preguntas mucho más incómodas. El caso que acaba de salir a la luz en el Banco Nación es uno de ellos y tiene una cifra imposible de ignorar: más de $52.600 millones que estuvieron en proceso de evaluación para financiar un emprendimiento inmobiliario en Mar del Plata.
No se trata de una operación menor ni de una pyme buscando capital de trabajo. Se trataba de un proyecto inmobiliario compuesto por dos torres de 23 y 16 pisos, con 238 unidades funcionales, promovido por Jardines de Chauvín SA, una sociedad constituida en junio de 2024. Según la investigación de Hugo Alconada Mon, la propia auditoría interna del Banco Nación detectó que la empresa no tenía experiencia comprobable en construcción, no presentaba ingresos durante el ejercicio analizado y tenía un balance negativo. Más todavía: en la documentación presentada aparecían como antecedentes obras de 2014, 2017, 2020 y 2021, pese a que la sociedad había sido constituida recién en 2024.
El Estado que quería prestar $52.600 millones
El dato que debería encender todas las luces amarillas es que el crédito no comenzó en Mar del Plata porque el empresario hubiera llegado con una carpeta a golpear las puertas del banco. Según una auditoría interna citada por LA NACION, fue un área de la Casa Central del Banco Nación, en Buenos Aires, la que contactó al estudio de arquitectos vinculado con el emprendimiento para conseguir el contacto de Jardines de Chauvín. El banco ofrece otra versión sobre el origen de la relación, pero la propia auditoría dejó registrado que el proceso se inició desde Buenos Aires.
Es decir, la discusión no es solamente por quién pidió el préstamo. Lo verdaderamente relevante es quién dentro de la estructura estatal tomó la decisión de avanzar, quién evaluó el proyecto y por qué una operación de semejante magnitud llegó hasta las instancias superiores del banco cuando existían elementos que ya generaban dudas.
Durante 2025, funcionarios de la entidad consideraron que el proyecto tenía una “factibilidad financiera favorable” y una capacidad de repago consistente. Inicialmente se hablaba de unos $35.600 millones, pero una tasación externa ubicó el valor del emprendimiento en US$35,6 millones, equivalente entonces a unos $52.638 millones.
Y aquí aparece una de las partes más llamativas del expediente: mientras el proceso avanzaba desde Buenos Aires, el gerente de la Gerencia Zonal Atlántica, Pablo Pourrere, empezó a plantear objeciones. Cuestionó los antecedentes de la empresa, observó su situación económica y pidió una evaluación externa.
También apareció otro dato sensible. El principal accionista de Jardines de Chauvín era Mariano Jinkis, dueño del 90% de la sociedad. Jinkis y su padre, Hugo, habían quedado involucrados en el escándalo internacional FIFAgate y el 26 de agosto de este año admitieron ante la Justicia estadounidense haber pagado sobornos a dirigentes del fútbol sudamericano entre 2010 y 2015. El acuerdo con el Departamento de Justicia estadounidense contempla un pago de US$50 millones.
Ante ese antecedente, la Subgerencia General de Integridad del propio Nación había recomendado aplicar un “criterio reforzado de debida diligencia” antes de avanzar con la operación.
Pero el problema es que esa advertencia no llegó inmediatamente al gerente que debía analizar el crédito. El informe fue elaborado el 19 de febrero y, según la investigación, recién llegó a Pourrere el 26 de marzo.
El gerente dijo que no y después llegó el traslado
La secuencia es la que convierte un expediente crediticio en un problema político.
El 3 de marzo, desde el área de Productos Hipotecarios de Buenos Aires enviaron a Pourrere un modelo de resolución para avanzar con el crédito. La instrucción pedía continuar con la propuesta formal para el cliente, incluyendo incluso la apertura de cuentas y otros productos bancarios.
Pourrere se negó a firmar.
Pocos días después comenzó otro capítulo: el gerente fue notificado de su traslado a una sucursal de menor categoría en Reconquista, Santa Fe, a unos 1.300 kilómetros de Mar del Plata. La resolución del Directorio estaba fechada el 20 de febrero, antes de la negativa formal, un argumento que el Banco utiliza para rechazar cualquier relación entre ambas cuestiones. Pero Pourrere denunció presiones y sostuvo que el traslado constituía una represalia por haberse negado a impulsar la operación.
Aquí es donde el caso adquiere una dimensión que excede al Banco Nación: ¿qué mensaje recibe un funcionario público cuando formula objeciones frente a una operación millonaria y poco después se encuentra con un traslado que lo aleja 1.300 kilómetros de su familia?
El Banco sostiene que ambos procesos fueron independientes. La Justicia, por ahora, no cerró esa discusión, pero sí consideró que había elementos suficientes para suspender el traslado. El juez federal subrogante de Mar del Plata, Bernardo Bibel, señaló que la medida, “prima facie”, no parecía estar debidamente fundada en razones objetivas y técnicas y tomó en consideración las inconsistencias detectadas en la operación, las presuntas presiones y las observaciones de la propia auditoría interna.
El discurso libertario frente a la caja del Estado
Y acá aparece el problema político para Milei.
El Banco Nación no es una entidad privada. Es una institución estatal que administra recursos públicos. Por eso, aunque todavía no exista ninguna prueba que permita afirmar que el Presidente haya intervenido personalmente en esta operación, sí resulta absolutamente legítimo preguntarle al Gobierno qué controles políticos y administrativos existen sobre lo que ocurre dentro de una institución estratégica que forma parte del aparato estatal nacional.
Más todavía cuando el relato oficial de La Libertad Avanza construyó buena parte de su identidad política alrededor de una supuesta superioridad de la gestión privada sobre el Estado, de la eliminación de la “casta”, de la eficiencia y de la reducción del gasto público.
El episodio del Nación expone una paradoja difícil de esconder: el mismo Estado que el mileísmo presenta como ineficiente cuando tiene que garantizar derechos sociales aparece, en este expediente, intentando canalizar decenas de miles de millones de pesos hacia un emprendimiento privado.
Y no hacia cualquier empresa. Hacia una sociedad creada apenas dos años antes, sin ingresos declarados en el ejercicio analizado, con antecedentes documentales que despertaron objeciones y cuyo principal accionista acaba de admitir ante la Justicia norteamericana el pago de sobornos vinculados al fútbol internacional.
El crédito finalmente fue rechazado. Y ese dato es importante. No hay que decir que los $52.600 millones fueron entregados porque no lo fueron. Pero tampoco alcanza con decir que “no pasó nada” porque el dinero nunca salió.
Pasó que la Casa Central impulsó la operación. Pasó que hubo funcionarios que evaluaron favorablemente el proyecto. Pasó que aparecieron inconsistencias. Pasó que un informe de integridad recomendó extremar los controles. Pasó que documentación clave llegó con semanas de demora. Pasó que desde Buenos Aires se pidió avanzar con la propuesta formal. Pasó que un gerente se negó a firmar. Pasó que ese gerente recibió una orden de traslado a 1.300 kilómetros de distancia. Pasó que denunció presiones. Pasó que el propio Banco abrió una auditoría. Y pasó que esa auditoría encontró “deficiencias”, “inconsistencias”, debilidades documentales y ausencia de evidencia sobre experiencia comprobable en construcción.
Finalmente, el 18 de mayo, el propio Banco Nación terminó rechazando el financiamiento por cuestiones vinculadas con el riesgo reputacional y de integridad.
Por eso, el interrogante político no debería reducirse a si “Milei ordenó el crédito”, porque eso no está probado. La pregunta es mucho más seria: ¿cómo funciona el Banco Nación bajo la administración de Milei para que una operación de más de $52.600 millones pueda avanzar hasta semejante instancia pese a las objeciones internas que ya estaban planteadas?
Porque si el Gobierno pretende convencer a los argentinos de que el Estado debe retirarse de todo aquello que pueda hacer el sector privado, entonces tendrá que explicar también por qué la estructura estatal que administra el dinero de todos llegó a evaluar con semejante entusiasmo un crédito multimillonario para un emprendimiento privado rodeado de advertencias.
Y si la respuesta oficial es que los controles funcionaron porque finalmente el crédito fue rechazado, queda otra pregunta todavía más incómoda: ¿por qué fue necesario que un gerente se plantara, que aparecieran denuncias de presiones, que interviniera la Justicia y que una auditoría interna detectara inconsistencias para que esos controles terminaran funcionando?
En el Banco Nación de Milei, por ahora, los $52.600 millones no salieron. Pero el expediente dejó algo mucho más difícil de esconder: una radiografía de cómo se toman algunas decisiones dentro del Estado que el Gobierno dice querer hacer desaparecer.
Un reciente fallo de la Corte Suprema disparó alarmas en los municipios del Conurbano que tienen como epicentro de su recaudación tasas que son cuestionadas por el Gobierno, que advierte ausencia de contraprestación.
La Corte revocó un fallo Tribunal Superior de Justicia cordobés que habilitaba al municipio de Córdoba a cobrarle al Banco Galicia una tasa que, según el Máximo Tribunal nacional, no indicaba contrapestación alguna.
«La contraprestación concreta, efectiva e individualizada de un servicio municipal es la clave de bóveda del sistema de distribución de competencias tributarias entre las distintas jurisdicciones», planteó el fallo firmado por Horacio Rosatti, Carlos Rosenkrantz y Ricardo Lorenzetti.
Lo dictaminado cobra especial relevancia ante la posibilidad de que genere un efecto vinculante en la jurisprudencia de las Cámaras Federales Argentinas donde los bancos probablemente recurrirán para aplicar este último fallo.
Así, consideró quee la norma tributaria en cuestión, «en lugar de determinar los servicios por los que se pretende cobrar la tasa que se crea, constituye una coartada para gravar actividades de los contribuyentes para quienes no se brinda ningún servicio o prestación»
Frente a eso, la Corte habló de «laxitud» del municipio cordobés a la hora de imponer su norma tributaria y concluyó que la tasa en cuestión -denominada «Contribución que incide sobre la actividad comercial, industrial y de servicios»- es un «tributo que la demandada carece de facultades constitucionales para crear».
Lo dictaminado cobra especial relevancia ante la posibilidad de que genere un efecto vinculante en la jurisprudencia de las Cámaras Federales Argentinas donde los bancos probablemente recurrirán para aplicar este último fallo.
En efecto, existen numerosos planteos judiciales del Banco Nación contra municipios (mayormente gobernados por el peronismo) en los que ponen en cuestión el cobro de tasas a sus sucursales.
Además de esos tributos relativos a entidades bancarias, en los intendentes también preocupa que el fallo impacte en la Tasa Vial, que varios municipios cobran a la carga de combustible y que es blanco de acusaciones de Toto Caputo.
También, en 2024 el ministro de Economía intentó prohibir el cobro de tasas municipales en las boletas de servicios, algo que afectaba puntualmente a la tasa de alumbrado público.
Eso fue judicializado por los intendentes, que habían advertido que no podrán pagar el alumbrado público si no cobraban las tasas en las boletas. En esas presentaciones, los municipios consiguieron fallos favorables pero la aparición del fallo de la Corte de este jueves reabrió la preocupación también por ese tributo.
La Cámara de Agricultura, Industria y Comercio de general roca anunció la conformación del espacio productores cannábicos del valle, una subcomisión centrada en la producción de cannabis medicinal y de cáñamo industrial El contexto nacional con la media sanción en senadores al proyecto de ley que establece un marco regulatorio de la cadena de producción,…
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.