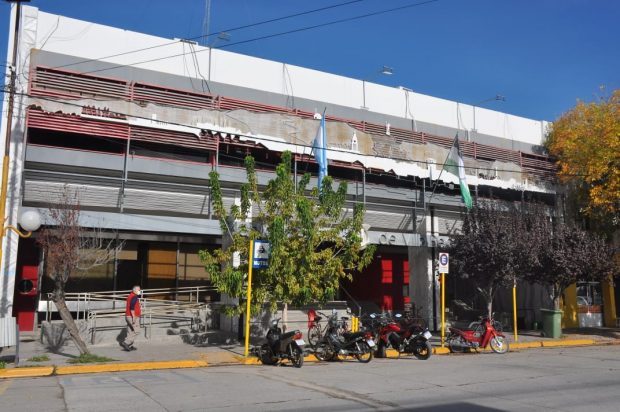
La Municipalidad de Villa Regina puso en marcha el concurso de precios N° 09/2021 para la provisión de hormigón elaborado en mixer H 17 para la obra de veredas en la plaza del barrio Belgrano.
El presupuesto oficial es de $2 millones. La fecha de apertura será el 10 de septiembre a las 11 horas. Las ofertas se reciben hasta la fecha y hora de apertura en Mesa de Entradas de la Municipalidad.
Un buen número de participantes tuvieron las propuestas de beach básquet y caminata saludable desarrolladas en la Isla 58 en conjunto entre la Dirección de Deportes de la Municipalidad de Villa Regina y la Dirección de Gestión Deportiva de Río Negro. Las actividades tuvieron lugar en el balneario municipal en la tarde del sábado y…
La paz no se puede conseguir por la fuerza, solo se puede conseguir por la comprensión Albert Einstein Jean Jaques Rousseau define a la oclocracia como la degeneración de la democracia. Si uno quisiera situar los cambios cíclicos en las formas de hacer política, la oclocracia o gobierno de la muchedumbre estaría en el…
Hay más razón en tu cuerpo que en tu propia sabiduría Nietzsche, Así habló Zaratustra Dyhzy es #l hij# del actual presidente argentino, #l refleja el cambio de paradigma en el que vivimos. Un siglo XXI en donde el cuerpo toma protagonismo en la escena social y política. Si en el siglo XX la figura…
La inflación se desacelera al 1,8%, pero el consumo minorista se derrumbó 22% interanual en Córdoba y la rentabilidad de los comercios cayó 26%. Apenas el 10% de los comerciantes cumplió sus expectativas y ya hay 458 mil cordobeses en mora. El 88,7% de los hogares tuvo que financiar alimentos.
Los comercios venden menos, ganan menos, los consumidores compran menos y una porción cada vez mayor de los hogares necesita recurrir al crédito, al fiado o al préstamo para sostener los gastos cotidianos.
Esos son los datos de la economía doméstica de Córdoba, una foto que incomoda a los libertarios en su bastión. Los números de agosto de la Cámara de Comercio de Córdoba (CCC) son contundentes. Las ventas minoristas medidas en unidades cayeron 22% interanual, mientras que la rentabilidad se desplomó 26% respecto de agosto de 2025.
No hay recuperación a la vista: el deterioro se aceleró incluso dentro del propio año. En comparación con julio, las ventas bajaron otro 11% y la rentabilidad se hundió 19%.La secuencia es significativa. En julio, la caída interanual había sido del 14% en unidades y del 12% en rentabilidad. En agosto, ambas variables prácticamente duplicaron su retroceso.
El dato más elocuente sobre el ánimo empresario es que sólo el 10% de los comerciantes consultados logró cumplir las expectativas que tenía para el mes.El ticket promedio, mientras tanto, subió de $135.120 en julio a $173.200 en agosto.
Pero el aumento del monto gastado por operación no representa una recuperación del consumo. Por el contrario, convive con una fuerte caída en la cantidad de unidades vendidas y refleja, en buena medida, el efecto de los precios sobre una canasta de compras cada vez más restringida.
El escenario resulta particularmente llamativo porque la inflación no está acelerándose. El Instituto de Estadísticas y Tendencias Sociales y Económicas (IETSE), del Centro de Almaceneros de Córdoba, registró una inflación del 1,8% en agosto, por debajo del 2,1% de julio. En los primeros ocho meses del año acumuló 21,4% y la inflación interanual llegó al 33,3%. Para todo 2026, el instituto mantiene una proyección del 31,5%.
No hay recuperación a la vista: el deterioro se aceleró incluso dentro del propio año. En comparación con julio, las ventas bajaron otro 11% y la rentabilidad se hundió 19%.La secuencia es significativa. En julio, la caída interanual había sido del 14% en unidades y del 12% en rentabilidad. En agosto, ambas variables prácticamente duplicaron su retroceso.
Los alimentos y bebidas no alcohólicas, uno de los rubros de mayor peso en el consumo familiar, aumentaron 1,6% durante agosto. Pero la desaceleración de los precios todavía no alcanza para recomponer el bolsillo.
La Canasta Básica Alimentaria acumuló una suba del 22,6% en ocho meses y del 36,4% interanual.Una familia tipo necesitó en agosto $2.034.194 para no caer por debajo de la línea de pobreza y $1.108.074 para cubrir los alimentos básicos y superar la línea de indigencia.
Es allí donde aparece el segundo problema: cuando el ingreso no alcanza, el consumo no desaparece. Se financia. De hecho, los últimos datos de la Central de Deudores del Banco Central procesados por el Centro de Estudios para la Ciudad (CEC) muestran que 458.148 cordobeses se encuentran actualmente en mora con bancos y otras entidades. La cifra equivale al 16% de la población adulta de la provincia y viene creciendo de manera sostenida desde abril. En ese mes había 435.427 personas en mora.
Los últimos datos de la Central de Deudores del Banco Central procesados por el Centro de Estudios para la Ciudad (CEC) muestran que 458.148 cordobeses se encuentran actualmente en mora con bancos y otras entidades. La cifra equivale al 16% de la población adulta de la provincia y viene creciendo de manera sostenida desde abril. En ese mes había 435.427 personas en mora
En mayo fueron 441.145, en junio 450.431 y en julio llegaron a 458.148. Más de 22.700 deudores adicionales en apenas cuatro meses.La deuda promedio en mora alcanza los $590.000 por persona, mientras que el pasivo total supera los $42.839 millones.Dentro de ese universo hay 71.871 personas cuyas deudas fueron derivadas al denominado mercado secundario: créditos con atrasos superiores al año que las entidades originales consideran incobrables y venden a estudios jurídicos, empresas de cobranzas o fideicomisos para intentar recuperar parte del dinero.
El fenómeno no es exclusivamente cordobés. A nivel nacional, la mora de los créditos destinados a los hogares pasó del 12,77% al 12,94% entre junio y julio.La explicación tiene además una segunda pata: el crédito dejó de expandirse este año. Es decir, mientras crece la cantidad de personas con dificultades para pagar sus obligaciones, también se achica el financiamiento disponible.Los datos sociales del Centro de Almaceneros terminan de cerrar el círculo.
Durante agosto, el 88,7% de los hogares declaró haber tenido que financiar alimentos. El 38,7% recurrió al fiado en comercios cercanos y el 37,3% utilizó tarjeta de crédito. Otro 12,7% tuvo que comprar alimentos con dinero prestado. Sólo el 9,3% de los hogares dijo no haber necesitado financiar su alimentación.
La consecuencia es que el endeudamiento dejó de ser una herramienta asociada exclusivamente a la compra de bienes durables. La deuda empieza a funcionar como sustituto del ingreso. El 28% de los hogares pidió dinero prestado durante agosto para afrontar gastos básicos.
El principal destino fue la compra de alimentos.Y la fragilidad financiera es todavía más evidente frente a un imprevisto: el 51% de los hogares no podría afrontar un gasto extraordinario de $150.000. Otro 40% tendría que pedir dinero prestado. El 61% asegura, además, que si perdiera repentinamente sus ingresos podría sostener sus gastos durante menos de una semana.
La foto de la economía cordobesa empieza así a componerse de varios indicadores que apuntan en la misma dirección: 22% menos de unidades vendidas, 26% menos de rentabilidad, 19% menos de rentabilidad en apenas un mes, apenas 10% de comerciantes cumpliendo sus expectativas, 458 mil personas en mora y casi nueve de cada diez hogares financiando la comida. La inflación baja, pero el consumo no despega. El crédito no se expande, pero la deuda crece. Los tickets aumentan, pero se venden menos unidades.
El dato surge de las estadísticas oficiales de mortalidad y muestra un salto de 21.276 fallecimientos entre 2023 y 2024 entre las personas de 65 años y más. El fenómeno adquiere mayor relevancia cuando se compara la mortalidad observada con un nivel esperado construido sobre años no pandémicos: para 2024, el cálculo arroja unas 33.500 muertes por encima de ese valor de referencia. Las cifras no permiten atribuir cada fallecimiento a una política determinada, pero sí muestran un deterioro sanitario que merece ser investigado.
Por Roque Pérez para NLI
La discusión sobre las condiciones de vida de los jubilados argentinos acaba de adquirir una dimensión que ya no puede reducirse a la evolución del haber mínimo, al precio de los medicamentos o a las protestas frente a las oficinas del PAMI. Las estadísticas oficiales de mortalidad muestran que en 2024 murieron 284.798 personas de 65 años y más, frente a 263.522 en 2023: son 21.276 fallecimientos adicionales en apenas un año. El dato surge de los Anuarios de Estadísticas Vitales de la Dirección de Estadísticas e Información en Salud (DEIS), organismo dependiente del Ministerio de Salud de la Nación encargado de producir, analizar y difundir las estadísticas sanitarias oficiales del país.
La magnitud del salto merece ser observada con cuidado. El aumento equivale a aproximadamente 8,1% en un solo año en el número absoluto de defunciones de personas de 65 años y más. Entre los mayores de 80 años, según la comparación de las estadísticas oficiales, el incremento fue todavía más pronunciado y alcanzó aproximadamente 9,46%. No se trata, por lo tanto, de una diferencia estadística marginal ni de una fluctuación de unas pocas centenas de casos: son decenas de miles de fallecimientos adicionales dentro de la población de mayor edad.
Qué significa realmente hablar de exceso de mortalidad
Para interpretar correctamente estos números hay que introducir un concepto fundamental de epidemiología: el exceso de mortalidad. No consiste simplemente en comparar un año contra el anterior, porque la cantidad de personas que mueren naturalmente puede variar por envejecimiento poblacional, estructura etaria, tamaño de la población y otros factores. La pregunta estadísticamente más interesante es otra: ¿cuántas muertes podían esperarse razonablemente en 2024 y cuántas ocurrieron efectivamente?
Tomando como referencia los valores que venimos analizando para 2017, 2018, 2019 y 2023, es decir, años que permiten evitar el comportamiento extraordinario producido por la pandemia de COVID-19, el promedio de defunciones de personas de 65 años y más se ubica en torno de 251.255 muertes anuales. Frente a las 284.798 efectivamente registradas en 2024, la diferencia alcanza aproximadamente 33.543 fallecimientos.
Ese cálculo debe ser presentado con precisión: 33.543 significa que la cantidad observada en 2024 estuvo aproximadamente 33.500 por encima del nivel obtenido mediante esa referencia estadística. Un salto de semejante magnitud entre la mortalidad esperada y la observada constituye una señal sanitaria que requiere explicación. Y la explicación no puede construirse solamente mirando las estadísticas de mortalidad: hay que cruzarlas con el acceso a medicamentos, consultas, tratamientos, vacunación, alimentación, ingresos previsionales, internaciones y utilización efectiva del sistema sanitario.
El dato aparece en el primer año completo de Milei
La dimensión política de la cifra surge de una circunstancia temporal imposible de ignorar: 2024 fue el primer año calendario completo de la presidencia de Javier Milei. El nuevo gobierno asumió el 10 de diciembre de 2023 y durante 2024 implementó una política económica caracterizada por una fuerte reducción del gasto público, contracción de distintas partidas sociales y modificaciones en los mecanismos de acceso a medicamentos para los afiliados del PAMI.
La coincidencia temporal, por sí sola, no prueba que las políticas implementadas por el Gobierno hayan provocado las muertes. Pero sí establece un período concreto para investigar. La pregunta relevante deja de ser simplemente cuántos jubilados murieron y pasa a ser qué ocurrió con las causas de esas muertes y con las condiciones sanitarias y económicas de esa población durante el mismo período.
La ausencia de datos oficiales de mortalidad correspondientes a 2025 constituye hoy una limitación importante. La DEIS ya tiene publicado el anuario de Estadísticas Vitales 2024, pero la serie oficial de 2025 todavía no está disponible.
Medicamentos, ingresos y salud: la explicación que todavía debe investigarse
La cuestión de los medicamentos ocupa un lugar central en el debate porque para una parte importante de la población mayor el tratamiento farmacológico no constituye un gasto prescindible sino una condición para mantener bajo control enfermedades crónicas. Hipertensión, diabetes, enfermedades cardiovasculares, patologías respiratorias y múltiples afecciones propias de edades avanzadas requieren tratamientos sostenidos y, en muchos casos, combinaciones de medicamentos.
Por eso, una interrupción, reducción o postergación de tratamientos puede tener consecuencias sanitarias. La propia estadística sanitaria permite avanzar en esa dirección. Hay además un elemento demográfico que obliga a ser todavía más rigurosos: una población envejecida naturalmente registra más fallecimientos, aun cuando las condiciones sanitarias no empeoren. Por eso, comparar solamente 2023 contra 2024 puede sobreestimar o subestimar la dimensión real del fenómeno. El análisis de exceso de mortalidad intenta justamente corregir parcialmente esa dificultad mediante una referencia histórica.
Lo que muestran los números disponibles es, en consecuencia, más serio que una simple consigna política. Argentina registró en 2024 un aumento excepcional de las muertes entre las personas de 65 años y más respecto de 2023, después de la salida de los años extraordinarios de la pandemia. Y cuando se utiliza una referencia estadística no pandémica, la mortalidad observada queda muy por encima del promedio utilizado como línea de comparación.
Eso no permite mirar hacia otro lado frente a 33.543 muertes por encima de ese nivel de referencia y atribuirlas simplemente al azar demográfico. La discusión política, en definitiva, debería empezar por reconocer ese dato. La vida de las personas mayores no puede medirse solamente por cuánto aumenta nominalmente una jubilación o por cuánto dice el Gobierno que gasta en una obra social. También debe medirse por su capacidad efectiva de acceder a medicamentos, controles, tratamientos, alimentación y atención médica. Si en el primer año completo del gobierno de Milei la mortalidad de los mayores de 65 años saltó en más de 21.000 casos respecto del año anterior y alcanzó un nivel aproximadamente 33.500 fallecimientos superior a la referencia estadística utilizada en este análisis, el fenómeno exige una investigación sanitaria profunda.
Y esa investigación tiene que continuar: cuánto de este exceso responde a la estructura demográfica, cuánto a las secuelas de la pandemia y cuánto podría estar asociado con el deterioro de las condiciones sociales y sanitarias de los adultos mayores durante la nueva etapa económica.
Por ahora, el dato oficial ya plantea una pregunta incómoda para el Gobierno: en 2024 murieron 21.276 personas de 65 años y más que el año anterior. Y una democracia que pretende proteger a sus mayores debería considerar ese número no como una molestia estadística, sino como una señal que merece ser explicada con la máxima rigurosidad.
Fuentes principales: Dirección de Estadísticas e Información en Salud (DEIS), Ministerio de Salud de la Nación, Estadísticas Vitales – Año 2023 y Estadísticas Vitales – Año 2024; registros oficiales de mortalidad y análisis estadístico de exceso de mortalidad. La DEIS es el organismo nacional responsable de producir y analizar las estadísticas vinculadas con las condiciones de vida y los problemas de salud.
La Secretaría de Desarrollo Social de la Municipalidad de Villa Regina informa que se da inicio a la entrega de semillas del Programa Pro Huerta correspondiente a la temporada primavera-verano 2021/2022. Los interesados pueden acercarse a la sede de la Secretaría, ubicada en Uspallata Sur 169, de lunes a viernes de 9 a 12 horas.
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.