El medio Información y TIC realiza su experiencia con ChatGPT (revolucionario chat de inteligencia artificial) y en este caso la temática fue el sistema educativo de nuestro país.
Al parecer hasta la inteligencia artificial conoce la respuesta que toda la sociedad conoce pero nuestros políticos parecen obviarlas.
Le compartimos la entrevista (chat):
Información y TIC: “¿Qué habría que hacer para mejorar el sistema educativo en Argentina?”
ChatGPT: “Hay varias cosas que podrían ayudar a mejorar el sistema educativo en Argentina, algunas de ellas son:
Aumentar la inversión en educación para mejorar la infraestructura escolar y proporcionar recursos pedagógicos.
Mejorar la formación y capacitación de los maestros para que puedan brindar una educación de calidad.
Implementar programas de inclusión y diversidad para garantizar que todos los estudiantes tengan acceso a una educación igualitaria.
Fomentar la educación técnica y profesional para preparar a los estudiantes para el mundo laboral.
Mejorar la educación en ciencias, tecnología, ingeniería y matemáticas para asegurar que los estudiantes estén preparados para las carreras del futuro.
Fomentar la educación en valores y ciudadanía para desarrollar jóvenes comprometidos y responsables.
Implementar programas de evaluación para medir el rendimiento de los estudiantes y mejorar la calidad de la educación.
Fomentar la educación en idiomas para desarrollar habilidades comunicativas y preparar a los estudiantes para el mundo globalizado.
Fomentar la educación en artes y cultura para desarrollar la creatividad y el pensamiento crítico.
Mejorar la coordinación entre el sector público y privado para garantizar una educación de calidad para todos los estudiantes“.
Información y TIC: “¿Y no crees que subir el sueldo a los docentes también ayudaría a mejorar nuestra educación?”
ChatGPT: “Sí, aumentar el salario de los maestros podría ser un factor importante en mejorar el sistema educativo en Argentina. Los maestros son fundamentales en la educación, ya que son quienes tienen un papel directo en el aprendizaje de los estudiantes.
Un salario justo y competitivo podría atraer y retener a los mejores docentes, ya que ellos podrían sentir que su trabajo es valorado y apreciado. Además, un salario más alto podría mejorar las condiciones de vida de los docentes, lo que a su vez podría ayudar a reducir el estrés y aumentar la motivación, lo que podría llevar a un mejor desempeño en el aula.
Sin embargo, es importante tener en cuenta que el aumento de salarios debe ir acompañado de otros cambios en el sistema educativo, como el fortalecimiento de la formación y capacitación de los docentes, la mejora de la infraestructura escolar y la implementación de programas de evaluación para medir el rendimiento de los estudiantes y mejorar la calidad de la educación”.
Como verán, no hay sorpresas en las respuestas de la inteligencia artificial; nada nuevo bajo el sol: el salario docente apareció como una segunda opción. Aquí les compartimos las impresiones de pantalla:
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
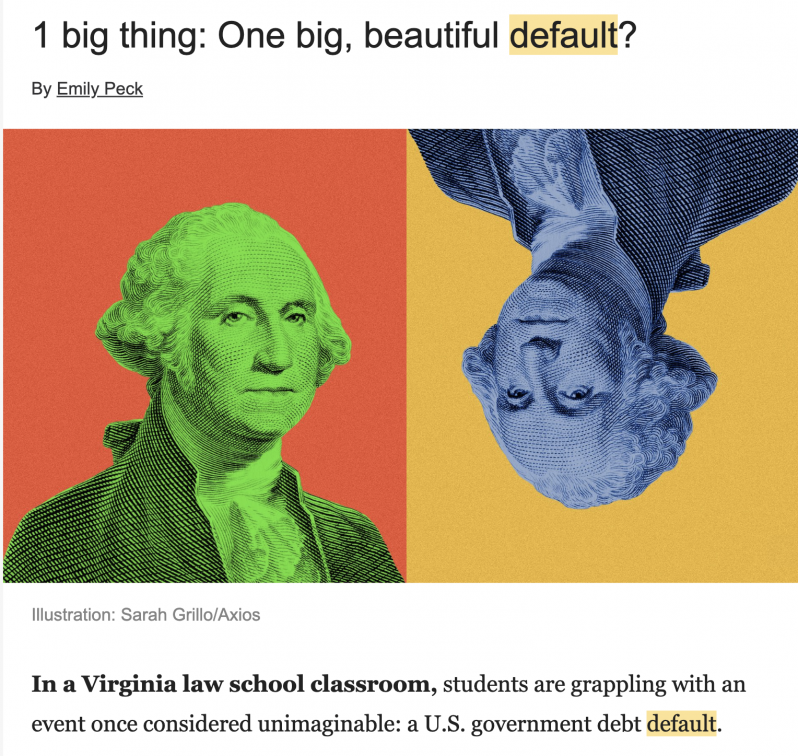
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Durante el fin de semana, se disputó en el polideportivo Cumelen un torneo de vóley masculino mayores organizado por la Escuela Municipal de Voley. La competencia contó con la presencia de equipos locales, de Huergo y de Godoy. Las posiciones fueron las siguientes: 1º Karasuno 2º Costa Sur 3º Círculo Italiano 4º Cumelen Sub 20…
La colonia de vacaciones organizada por la Dirección de Deportes de la Municipalidad de Villa Regina tuvo su cierre el último viernes después de cinco semanas de desarrollo. En total, aproximadamente 500 niños y niñas participaron de las actividades propuestas que se desarrollaron en la Isla 58. Al respecto, el Director de Deportes Damián Álvarez…
Lo que me dejó la asamblea en el hospital área programa Villa Regina: Hay un alto grado de desorganización. Cuando en estos casos la organización debe primar para poder optimizar los pocos recursos que se tienen. Hay fuego cruzado entre diversas áreas. Si los nexos internos están rotos, la comunicación falla, si falla la comunicación…
Observatorio Lucía Pérez – Informe mayo 2021 Los datos representan un GRITO: 127 femicidios y travesticidios 81 días sin Tehuel 103 infancias huérfanas 170 marchas exigiendo justicia En contraste con esta realidad a fin de mayo el Ministerio de las Mujeres y Diversidad ejecutó sólo el 10% de su presupuesto, que por ley le adjudicó…
El balneario Las Grutas prepara su temporada de verano 2018. En la provincia de Rio Negro, los destinos de mar más fuertes también comenzaron su movimiento. El Cóndor en Viedma, ya inauguró su temporada y demuestra un crecimiento en su oferta turística con una manera distinta de pensar en el turista. Playas Doradas ésta temporada…