Tanto Unter Regina como los equipos directivos de educación secundaria AVE II refuerzan los reclamos por la vacunación de los docentes de nivel secundario.
La nota elevada y firmada por equipos directivos de establecimientos educativos secundarios de la zona Alto Valle Este II funda su pedido en que los docentes de educación media aún no han comenzado con su inoculación siendo que ya se ha avanzado en las segundas dosis para los niveles inicial, primaria y especial.
En este sentido solicitan al Ministerio de Educación que «arbitre los medios para que a medida que arriben dosis , se priorice la vacunación de las/os 382 docentes de educación secundaria de nuestra zona Educativa».
Nota elevada a Julio Parada Coordinador del CEZAVE II
Por otro lado #Unter avanzó sobre el mismo pedido y con la misma finalidad, así lo expresa su comunicado y la nota entregada, también al Coordinador Escolar de la zona Julio Parada.
«Desde el primer momento en que fue presentada esta estrategia se han realizado los reclamos porque han omitido a docentes de Nivel Secundario y no se ha recibido respuesta por lo que se desconoce cuándo serán considerados», expresa el comunicado de #unter. Continua: «Nos preocupa que se anuncie en los medios que Río Negro iniciaría con el Segundo y el Tercero, cuando no se concluido con el Primer Grupo, es una muestra más del desordenado cronograma que se lleva adelante.», expresa el comunicado del sindicato.
Mediante el mismo #Unter exige que se avance en el plan de vacunación y que se incluya en este cronograma a lxs docentes de Secundario, que el Gobierno de la provincia realice con urgencia las gestiones que correspondan para que ingresen dosis en cantidad suficiente para cumplir con lo planteado y tengamos lo antes posible la totalidad de lxs docentes vacunados.
En cuanto a la estrategia para vacunar a los docentes UNTER expresa: «Se estableció ordenarlos en cinco grupos: en el Primero: el personal de dirección y gestión, conjuntamente, con docentes de Inicial, Especial y Primaria, de 1° a 3° grado. El Segundo, incluiría a los equipos Técnicos de Apoyo Pedagógico (ETAP) y el Tercero a los maestros de 4° a 7° grados. El Grupo Cuarto se constituye con los trabajadores de Formación, y el Quinto por el personal de Educación Superior y las universidades. Desde el primer momento en que fue presentada esta estrategia se han realizado los reclamos porque han omitido a docentes de Nivel Secundario y no se ha recibido respuesta por lo que se desconoce cuándo serán considerados».
Refuerza el fundamento de ambos pedidos que también se comenzó con la inoculación de menores de 60 con factores de riesgo en toda la provincia y los datos oficiales confirman la inoculación de más de 19mil personas.
En el día mundial del RECICLAJE te compartimos algunas de las notas publicadas en La Tapa de diferentes autores… COMUNIDAD RECICLADA de Alejandro Casalini https://latapa.com.ar/comunidad-reciclada/ CREAR CON UN PUNTO DE INICIO EN LO NATURAL de Sofi Drago https://latapa.com.ar/crear-con-un-punto-de-inicio-en-lo…/ EL RECICLAJE ES UN MODO DE VIBRAR CON LA NATURALEZA DE LA TIERRA de Paula Cesari https://latapa.com.ar/el-reciclaje-es-un-modo-de-vibrar…/…
A través del Decreto 365/20, la Gobernadora Arabela Carreras habilitó en el ámbito de las Comisiones de Fomento de la provincia, la realización de breves salidas de esparcimiento a la población, en beneficio de la salud y el bienestar psicofísico, sin alejarse más de 500 metros de su residencia, con una duración máxima de 60…
En el marco de la cadena nacional anunciada para hablar de las Islas Malvinas, Javier Milei anunció la firma de un DNU para dotar de mayores recursos al Ministerio de Defensa para construir una base militar en Tierra del Fuego.
El anuncio se produce en medio de una profunda crisis en donde las Fuerzas Armadas no cuentan con salarios, equipamiento y presupuesto para cumplir con la misión que el Presidente le está encomendando. Además, cabe recordar que Milei eliminó la obra pública y compró unos aviones que, por una restricción de Inglaterra que él mismo aceptó, no tienen radar ni alcance para operar en el Atlántico Sur.
LPO habló con el presidente de la Liga Naval, el marino Fernando Morales quien planteó que «si se analiza fuera del contexto que el que lo dice es Javier Milei, el discurso es correcto porque habla de usurpación, remarca la importancia de la Antártida y de la necesidad de una base naval fuerte en el sur, que no se pueden explotar recursos mientras dure el conflicto como plantea la ONU y que tenemos para penalizar administrativa y penalmente a los empresarios que lo hagan es cierto».
Sin embargo, Morales planteó que «o el señor Milei cambió 180 grados su pensamiento histórico o le cambiaron libreto. Ayer nomás, Federico Sturzenegger, seguía sosteniendo que las Fuerzas Armadas están sobredimensionadas, que tiene muchos hombres para los recursos que tienen, es decir, al sentido inverso: no faltan recursos, sobran».
«El razonamiento es: ¿Para que queremos 21 aviadores si tenemos 10 aviones o para que queremos 24 mil marinos si hay cuatro barcos? Esto no solamente lo dice el ministro sino que lo sostiene todos los afiles mediáticos», agregó.
Por otro lado, Morales asegura que «difícilmente se pueda hablar de reequipamiento militar cuando lo primero que no estás reequipando es el salario y la salud. Ningún militar va a ir una guerra si no tiene garantizado que no tiene donde atenderse si le cortan un dedo o cobra un 1.300.000 pesos como gana un piloto de F-16».
Difícilmente se pueda hablar de reequipamiento militar cuando lo primero que no estás reequipando es el salario y la salud. Ningún militar va a ir una guerra si no tiene garantizado que no tiene donde atenderse si le cortan un dedo o cobra un 1.300.000 pesos como gana un piloto de F-16
Otro militar en actividad consultado por LPO dijo que «el reequipamiento que necesitan las Fuerzas Armadas están totalmente fuera del alcance presupuestario. El gasto en Defensa es el 0,6 del PBI y debería pasar, por lo menos, al 2 por ciento para que sea un reequipamiento medianamente rápido». «Este gobierno quitó el Fondef, que garantizaba una suma importante de dinero para reequipamiento y lo sacaron».
«Podaron 40 mil millones de pesos en horas de entrenamiento. Esto es menos vuelos, menos navegación, menos inmersión para los buzos, tienen congelado los proyectos de submarinos y le ordenaron al jefe de la Armada cerrar la base de Punta Indio con el pretexto de una renovación de la doctrina aeronaval cuando no prevista ninguna compra de caza sino que solo de aviones de reconocimiento pesquero», continuó.
Por último, un militar retirado remarcó que «tenemos en venta media base naval y ahora estas vendiendo los terreno de la base naval. Entre el discurso y la realidad y el futuro cercano hay una disociación muy grande».
«Lo que se sospecha es que es la antesala para anunciar una fuerte presencia militar en Estados Unidos para defender el Atlantico Sur y hacerse cargo de una base militar en Ushuaia para que sea como las bases estadounidenses, como la que tienen en Cadiz, en donde los norteamericanos se hacen cargo del mantenimiento, operan la base y los españoles manejan un pedacito», concluyó.
Durante sábado 18 y domingo 19 se podrá disfrutar de una nueva edición de la Fiesta del Inmigrante, espacio en el que Villa Regina celebrará y rendirá homenaje a la diversidad de costumbres de nuestro país. De esta manera, Argentina, Bolivia, Brasil, Chile, Cuba, Estados Unidos, Italia, Medio Oriente, y Venezuela desplegarán su gastronomía y…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
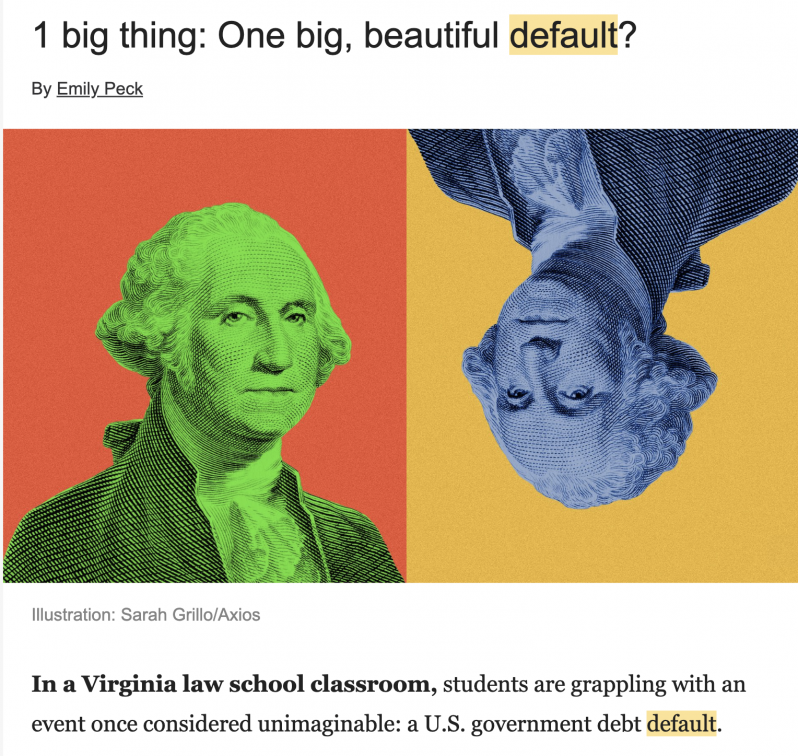
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.