Con el objetivo de brindar un espacio de atención integral, contención y estimulación acorde a las necesidades de los niños que asisten al lugar, el Centro de Desarrollo Infantil (CDI) de barrio El Sauce se remodelará prácticamente en su totalidad. Esto será posible a partir de las gestiones realizadas por la Municipalidad de Villa Regina que permitió hace un tiempo la firma del convenio en el marco del Plan Nacional de Primera Infancia del Ministerio de Desarrollo Social de Nación.
El miércoles, el Intendente Marcelo Orazi, acompañado de la Secretaria de Desarrollo Social Luisa Ibarra y la Directora de Promoción Social Adriana Torres, participó de una reunión virtual con el Subsecretario de Primera Infancia del gobierno nacional Nicolás Falcone, la titular de la Secretaría la Niñez, Adolescencia y Familia provincial Roxana Méndez y parte del equipo técnico.
En la oportunidad, se le transmitió al Intendente la confirmación de la aprobación de Nación del expediente para la remodelación del CDI de barrio El Sauce, cuyo edificio presenta un importante deterioro. Además, el Plan mencionado incluye la refacción de los otros dos CDI ubicados en los barrios 25 de Mayo y Matadero, y la construcción de uno nuevo.
Orazi expresó a las autoridades nacionales su agradecimiento por “la mirada federal del gobierno” y a las referentes provinciales por el acompañamiento en las gestiones.
El Intendente Marcelo Orazi encabezó esta mañana una reunión de gabinete en la que participaron sus cinco secretarios: Guillermo Carricavur de Gobierno, Ariel Oliveros de Coordinación, Luisa Ibarra de Desarrollo Social, Francisco Lucero de Obras y Servicios y Mirta Sánchez de Economía y Finanzas. En el encuentro se analizaron las distintas gestiones desarrolladas durante la…
La periodista lanzó una acusación explosiva sobre la relación entre Javier Milei y Donald Trump y advirtió que los argentinos podríamos estar siendo utilizados como “títeres de intereses ajenos”. El interrogante que queda flotando es brutal: ¿el Gobierno está defendiendo la soberanía sobre Malvinas o está jugando una partida geopolítica diseñada en Washington?
Por Luis Bulnes Valdez para NLI
Hay preguntas que incomodan porque obligan a mirar detrás del escenario. Y hay preguntas que directamente pueden hacer saltar por los aires el relato oficial. Nancy Pazos puso sobre la mesa una de esas preguntas al analizar la relación entre Javier Milei y Donald Trump y el nuevo protagonismo que el Gobierno argentino le está dando a la cuestión Malvinas. Su planteo fue tan contundente como provocador: detrás del alineamiento entre ambos presidentes podría existir una negociación política y geopolítica que excede ampliamente la relación personal entre dos mandatarios.
Pazos habló de un supuesto “pacto secreto” y sostuvo que los argentinos estaríamos siendo utilizados como “títeres de intereses ajenos”. La afirmación, naturalmente, debe ser presentada como lo que es: una denuncia y una interpretación política de la periodista, no la existencia comprobada de un documento secreto firmado por Milei y Trump. Pero descartarla simplemente como una provocación sería demasiado cómodo. Porque hay algo que sí puede comprobarse: la Argentina de Milei avanzó hacia un alineamiento extraordinariamente estrecho con Estados Unidos, mientras la administración Trump convirtió el respaldo al Gobierno libertario en una pieza importante de su estrategia regional.
Y ahí aparece la pregunta que el poder preferiría evitar.
¿Qué está entregando la Argentina a cambio de ese respaldo?
Pazos apuntó al corazón del modelo Milei
Desde que llegó a la Casa Rosada, Milei convirtió su relación con Trump en mucho más que una alianza diplomática. El Presidente argentino hizo de la admiración por el mandatario estadounidense una verdadera definición estratégica de su Gobierno. Washington pasó a ocupar un lugar privilegiado en la política exterior, mientras la Argentina profundizó sus vínculos económicos, financieros y estratégicos con Estados Unidos.
El cambio no es solamente discursivo. La Casa Blanca y el Tesoro estadounidense adquirieron una gravitación inédita sobre la economía argentina, en momentos en que el Gobierno necesita dólares, financiamiento y respaldo externo para sostener su programa económico.
Eso modifica inevitablemente la relación de fuerzas.
Porque una cosa es que Argentina tenga buenas relaciones con Estados Unidos. Otra muy distinta es que la estabilidad económica de un Gobierno dependa crecientemente del respaldo de una potencia extranjera y, simultáneamente, ese Gobierno adopte una política exterior de alineamiento prácticamente automático con Washington.
Pazos puso justamente el dedo en esa herida.
La cuestión no es si Milei puede reunirse con Trump, si puede admirarlo o si Estados Unidos puede convertirse en un socio privilegiado. Por supuesto que puede. El problema comienza cuando la frontera entre alianza estratégica y subordinación empieza a hacerse demasiado delgada.
Y en el medio aparece Malvinas.
¿Soberanía argentina o ficha de un tablero internacional?
La paradoja es difícil de ignorar.
Durante décadas, la Argentina sostuvo una política de Estado alrededor de la recuperación pacífica de la soberanía sobre las Islas Malvinas. Gobiernos peronistas, radicales, desarrollistas, conservadores y de diferentes signos ideológicos mantuvieron, con matices, la misma reivindicación.
Ahora, bajo Milei, Malvinas vuelve al centro del discurso presidencial mientras el Gobierno profundiza su alianza con Estados Unidos.
Y Estados Unidos no es una potencia neutral en el Atlántico Sur.
Tiene intereses estratégicos, económicos, militares y geopolíticos propios. El Reino Unido es uno de sus principales aliados internacionales. Las islas constituyen una posición estratégica en el Atlántico Sur y la Antártida y tienen además una creciente importancia vinculada con recursos naturales, pesca, hidrocarburos y rutas marítimas.
Entonces aparece la contradicción que Pazos pone sobre la mesa: ¿puede un Gobierno que busca una relación de dependencia política, financiera y estratégica con Washington llevar adelante al mismo tiempo una política verdaderamente autónoma sobre Malvinas?
La pregunta no supone afirmar que Milei haya cedido la soberanía argentina. No existe evidencia pública que permita sostener se
Una de las pocas causas por corrupción durante el gobierno de Javier Milei que avanza en la justicia tiene como escenario Tandanor, el estátegico astillero estatal.
La Policía Federal realizó cinco allanamientos por orden del juez federal Sebastián Casanello, cuatro en la Ciudad de Buenos Aires y uno en Mar del Plata. En los procedimientos fueron secuestrados exactamente 367.110 dólares, encontrados entre un domicilio particular y una caja de seguridad ubicada en el microcentro porteño. El principal investigado es Julio Eduardo Gallé, que se desempeñaba como gerente comercial de Tandanor.
La Justicia intenta determinar si Gallé le exigió dinero al empresario Antonio Alejandro Napoleone, titular de Lucrimar SA, a cambio de condonarle una deuda que su compañía mantenía con el astillero estatal. La deuda rondaba los 200 mil dólares.
Según la hipótesis que reconstruyen los investigadores, Gallé habría ofrecido hacerla desaparecer a cambio de un pago. La maniobra investigada alcanza al menos los 220 mil dólares. Pero los allanamientos dejaron una pista todavía más comprometedora. Los investigadores encontraron un recibo manuscrito entre los involucrados por 100 mil dólares y 12,7 millones de pesos. También secuestraron cartas documento, extractos bancarios, comprobantes de transferencias, contratos, una notebook, una computadora, una tablet y tres teléfonos celulares.
La causa nació de una auditoría interna realizada en Tandanor luego del recambio de autoridades. Las irregularidades detectadas terminaron en una denuncia de la propia empresa y Casanello delegó en mayo la investigación en la unidad especializada contra la corrupción de la Policía Federal.
El episodio atraviesa una empresa que LPO viene siguiendo desde el comienzo del gobierno libertario. Ana Laura Hernández había desembarcado en la presidencia de Tandanor durante la gestión de Nicolás Posse.
Ana Laura Hernández había desembarcado en la presidencia de Tandanor durante la gestión de Nicolás Posse. Su llegada estuvo acompañada por una fuerte reestructuración. Despidió trabajadores, incorporó directores y asesores con salarios elevados. En ese proceso también fue desarticulada la Gerencia de Control de Gestión.
Su llegada estuvo acompañada por una fuerte reestructuración. Hernández despidió trabajadores, incorporó directores y asesores con salarios elevados y contrató a BDO para realizar una auditoría. En ese proceso también fue desarticulada la Gerencia de Control de Gestión, precisamente el área que concentraba información sensible sobre el funcionamiento de la compañía.
La decisión generó una crisis interna. Silvia Martínez, presidenta de la Cámara de la Industria Naval Argentina y una de las integrantes del directorio, terminó alejándose de la empresa en medio de diferencias con el rumbo que había tomado la conducción.
La gestión de Hernández ocurrió además mientras dentro de Tandanor crecían las sospechas de que el gobierno preparaba el terreno para rematar activos de la empresa. El astillero no solamente tiene capacidad industrial estratégica: ocupa más de 30 hectáreas en uno de los terrenos más codiciados de Buenos Aires.
El interés inmobiliario siempre sobrevoló la discusión. Frente a Tandanor se encuentra el gigantesco desarrollo Solares de Santa María en la ex Ciudad Deportiva de La Boca. La posibilidad de liberar las tierras del astillero multiplicó las sospechas sobre qué había realmente detrás del interés libertario por desprenderse de la compañía.
Hernández finalmente dejó el cargo y en su lugar desembarcó Mauricio González Botto, otro hombre directamente vinculado a Posse. Antes de llegar a Tandanor, González Botto había tenido bajo su órbita el universo de las empresas públicas y participado del diseño inicial de las privatizaciones del gobierno.
Ahora, mientras el gobierno vuelve a mover las fichas alrededor del futuro del astillero, la Justicia reconstruye qué ocurrió puertas adentro durante aquella etapa. Los 367 mil dólares, el recibo escrito a mano y los movimientos bancarios secuestrados dejaron de ser una auditoría administrativa para convertirse en una causa federal por cohecho.
La Dirección de Turismo de la Municipalidad de Villa Regina informa que este jueves 25 la actividad denominada ‘Coloreando mi ciudad’ se desarrollará en el barrio 201 Viviendas. Para ello se convoca a niños y niñas de entre 8 y 12 años a participar para disfrutar de una mañana llena de aprendizajes, dibujos y colores….
El costo de discutir el modelo minero apareció antes que el cobre. El economista Hugo Berozzi, que trabajó durante seis años en el Fondo de Garantías de San Juan, fue despedido esta semana, pocos días después de poner la lupa sobre las 57 páginas del acuerdo que el gobierno de San Juan firmó con el proyecto de cobre Vicuña. Elaboró un informe que presentó un calculo de cuánto puede dejar de recaudar la provincia en las próximas décadas.
Berozzi analizó el acta compromiso que San Juan y Vicuña firmaron el 5 de agosto y que luego fue ratificada por la Legislatura provincial por 27 votos contra nueve. El gobernador Orrego presentó como uno de los principales logros del acuerdo un aporte de 250 millones de dólares para financiar obras. Los desembolsos serán progresivos y estarán sujetos a certificados de avance. La lectura del economista fue bastante menos celebratoria. Según su análisis, los 250 millones funcionan como un adelanto vinculado al impacto ambiental y sustituyen contribuciones futuras.
Argumentó que el acta considera saldadas con ese aporte las obligaciones económicas adicionales que la provincia podría imponer durante la vida útil contemplada para el emprendimiento, estimada en 71 años.
Desde el gobierno de Orrego desmintieron estos cálculos. «No es correcto plantear que San Juan cambió USD 250 millones por regalías futuras. Son dos conceptos distintos. Los USD 250 millones son un aporte cierto y no reembolsable que comienza a estar disponible desde 2026 para financiar infraestructura. Las regalías son independientes: Vicuña deberá pagar el 3% sobre el valor bruto de comercialización cuando comience la explotación. Además, desde el sexto año de producción deberá pagar el aporte adicional del 1,5% acordado con la Provincia», explicaron a LPO desde el gobierno provincial.
Y defendieron el cobro anticipado. «No es correcto comparar directamente USD 250 millones de hoy contra ingresos potenciales que recién existirían cuando la mina produzca. Durante los años de construcción San Juan todavía no tiene producción ni exportaciones de Vicuña sobre las cuales cobrar regalías. En cambio, la Provincia consiguió USD 250 millones ciertos y anticipados, que comienzan a estar disponibles desde 2026».
«La estimación de que el 1,5% durante los primeros cinco años podría representar unos USD 309 millones depende de cuándo comience la producción y de cuánto efectivamente produzca. Comparar USD 309 millones futuros y contingentes contra USD 250 millones anticipados sin considerar tiempo y riesgo no demuestra una pérdida para San Juan», agregaron las autoridades.
La discusión también se extendió a las regalías. Berozzi afirmó que la legislación nacional habilita a las provincias a cobrar hasta el 5% del valor boca de mina para proyectos nuevos, pero el esquema acordado para Vicuña fija el 3% durante toda la vida del proyecto.
Berozzi calculó cuánto representa esa diferencia. Según su estimación, cada punto adicional de regalías que San Juan deja de cobrar equivale a unos 491,2 millones de dólares en valor presente, tomando como referencia las reservas proyectadas y una tasa de descuento del 9,2%. Días después de difundir su análisis, fue despedido del Fondo de Garantías provincial, donde trabajaba desde hacía seis años, tal como reveló El Destape.
La legislación nacional habilita a las provincias a cobrar hasta el 5% del valor boca de mina para proyectos nuevos. El esquema acordado para Vicuña fija el 3% durante toda la vida útil. Berozzi calculó cuánto representa esa diferencia. Según su estimación, cada punto adicional de regalías que San Juan deja de cobrar equivale a unos 491,2 millones de dólares. Días después de difundir su análisis, fue despedido del Fondo de Garantías provincial, donde trabajaba desde hacía seis años.
Desde el gobierno de Orrego lo desmintieron: «San Juan no renuncia al 1,5% durante toda la vida del proyecto. El esquema acordado reemplaza ese aporte durante los primeros cinco años de producción por los USD 250 millones anticipados. A partir del sexto año de explotación, Vicuña paga el 1,5% durante el resto de la vida útil del proyecto, además de las regalías correspondientes», explicaron.
Y aportaron un dato relevante sobre que llevó a tomar la decisión del pago anticipado. «Los antecedentes muestran por qué es importante que los USD 250 millones no dependan de que la mina empiece a producir. Con Pascua-Lama se habían comprometido USD 70 millones en 20 cuotas y sujetos al avance del proyecto. Cuando la construcción se paralizó, los pagos también se interrumpieron y terminaron ingresando aproximadamente USD 17 millones. Con Vicuña se buscó evitar ese riesgo: asegurar USD 250 millones antes de depender de la producción futura».
En el centro de toda esta discusión está Vicuña Corp, la sociedad formada por BHP y Lundin Mining para desarrollar Josemaría y Filo del Sol. La compañía proyecta una inversión inicial de 9.700 millones de dólares. Se trata del mayor proyecto de cobre del país, ubicado en el norte sanjuanino, cerca de la frontera con Chile. El gobierno de Javier Milei lo exhibe como una de las grandes vidrieras del Régimen de Incentivo para Grandes Inversiones (RIGI).
La electricidad abrió otro frente alrededor del proyecto. Vicuña necesita 260 MW para la primera fase de Josemaría y obtuvo prioridad sobre el 90% de la capacidad de transporte remanente de la línea Nueva San Juan-Rodeo. De acuerdo con cálculos de Cammesa, representa alrededor del 71% de la capacidad total de una infraestructura de 854 MVA. La prioridad alcanza además a la futura línea Rodeo-Chaparro y a la estación transformadora Chaparro. El horizonte previsto es de 25 años.
Hay una particularidad difícil de esconder detrás de los números: la línea Nueva San Juan-Rodeo no fue construida por Vicuña. Tiene unos 162 kilómetros, fue diseñada para operar en 500 kV y recibió financiamiento nacional, provincial y de los usuarios sanjuaninos mediante fondos específicos. Sobre una infraestructura levantada durante años con recursos públicos se monta ahora una prioridad privada para abastecer a uno de los proyectos del RIGI.
La decisión provocó la reacción de otros jugadores mineros. Barrick, Los Azules, Gualcamayo y Hualilán objetaron distintos aspectos del esquema. Los Azules cuestionó especialmente que una prioridad durante 25 años sobre infraestructura existente pueda convertirse, en los hechos, en una exclusividad sobre un corredor estratégico. El ente regulador provincial también advirtió que la capacidad eléctrica disponible debe contemplar la demanda futura de San Juan y no solamente la expansión minera.
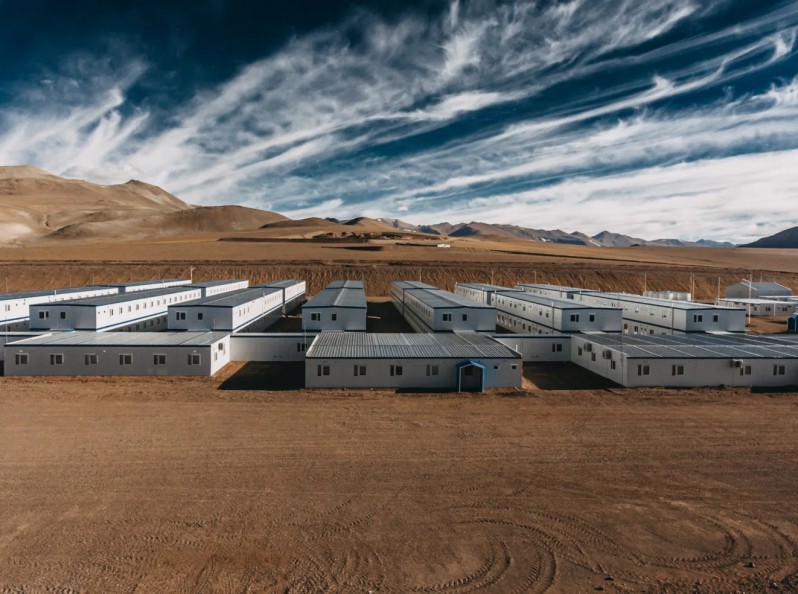
El campamento de Vicuña en San Juan.
No hay altruismo en esa guerra. Cada minera pelea por la energía que necesita para su propio proyecto. Pero detrás de esa pulseada aparece un problema que excede a las compañías. Una infraestructura financiada colectivamente se vuelve escasa justo cuando llegan las inversiones que prometen transformar la provincia. Si un solo jugador captura buena parte de esa capacidad, el límite puede alcanzar después a otros emprendimientos mineros, industrias, productores agrícolas y localidades del norte sanjuanino.
El caso del campamento Batidero agregó otra pieza. Vicuña adjudicó la obra a un consorcio encabezado por PowerChina, junto con Beijing Chengdong y la santafesina RAFA. El proyecto contempla importar desde China una ciudad modular para alojar inicialmente unas 2.500 camas. Por la rotación de trabajadores podría atender entre 3.500 y 5.000 personas y, cuando el proyecto alcance otra escala, la demanda podría llegar a 12.000 trabajadores.
El caso del campamento Batidero agregó otra pieza. Vicuña adjudicó la obra a un consorcio encabezado por PowerChina, que importará desde China una ciudad modular para alojar unas 2.500 camas. Los fabricantes argentinos calcularon que producir los módulos en el país habría generado unos 500 empleos directos.
Los fabricantes argentinos calcularon que la obra supone alrededor de 45.000 metros cuadrados de construcción y más de 4.500 toneladas de acero. Sostienen que producir los módulos en el país habría generado entre 400 y 500 empleos directos. El armado de las estructuras importadas dejaría cerca de 50 puestos vinculados al montaje y la logística.
La diferencia estuvo en el precio. La oferta china habría rondado los 52 millones de dólares, contra unos 70 millones de la propuesta local. Son 18 millones de diferencia en un emprendimiento cuya inversión inicial alcanza los 9.700 millones. Para la minera es ahorro. Para los proveedores argentinos, la cuenta incluye también acero, trabajo, salarios e impuestos que podrían haberse generado dentro del país.
Desde la provincia se cuidaron de aclarar que «se habla de 400 a500 empleos que «se podrían haber generado en Argentina, pero es una estimación de los fabricantes que perdieron la licitación, no empleos existentes que hayan sido eliminados» y agregar que «según los datos informados por Vicuña, actualmente existen más de 2.500 empleos directos e indirectos: 95% de los trabajadores son argentinos y 83% sanjuaninos» para el proyecto.
Y además, siempre según el gobierno provincial, «alrededor del 60% de los proveedores activos son empresas de San Juan y, para el montaje de esta etapa del campamento, más del 90% de la mano de obra será sanjuanina».
Ahí el caso Vicuña se conecta con un fenómeno mucho más grande. El RIGI acumula 22 proyectos aprobados con inversiones anunciadas por 47.073 millones de dólares. Hay además 18 iniciativas en evaluación y una rechazada. Los proyectos aprobados y en análisis informaron inversiones potenciales por 186.195 millones. Sin embargo, los activos computables de las iniciativas ya autorizadas suman sólo 30.799 millones y los compromisos para ejecutar durante los primeros dos años alcanzan 11.807 millones. Entre el anuncio y el desembolso todavía corre un río ancho.
Ahora, es cierto que la minería genera los dólares que la Argentina necesita. En los primeros siete meses de 2026 las exportaciones minerales alcanzaron los 5.340 millones de dólares, contra 3.200 millones del mismo período de 2025. El superávit comercial minero saltó de 3.088 millones a 5.227 millones de dólares, un crecimiento del 69,2%. Es el argumento más sólido de quienes sostienen que el sector puede convertirse en uno de los grandes proveedores de divisas de la próxima década.
Pero los primeros movimientos concretos del RIGI muestran la otra cara. Hasta julio, los proyectos adheridos habían importado bienes por unos 171 millones de dólares. Sólo en agosto ingresaron otros 140 millones, más del doble del récord mensual anterior y equivalentes al 43% de todo lo importado hasta julio.
Esta semana el Gobierno dio otro paso en esa dirección. Una resolución de la Secretaría de Minería reemplazó certificados de importación por declaraciones juradas digitales y simplificó el acceso a las exenciones previstas por la Ley de Inversiones Mineras. Podrán ingresar equipos especiales usados o reacondicionados y una misma máquina podrá utilizarse en distintos proyectos del mismo beneficiario. La medida no pertenece formalmente al RIGI, que ya dispone de sus propias exenciones aduaneras. Sin embargo, contempla específicamente a los Vehículos de Proyecto Único incluidos dentro del régimen.
El resultado es una autopista cada vez más ancha para importar maquinaria, equipos e insumos con ventajas fiscales mientras los proveedores argentinos reclaman una barrera de contención para no mirar la inversión desde la banquina.
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.