Con vistas al inicio del torneo de la Liga Municipal de Fútbol Infantil (LIMUFI) previsto para abril, la Municipalidad de Villa Regina lleva adelante tareas para acondicionar el predio del Club Banco Nación.
En ese sentido, días atrás se rubricó el convenio entre el Municipio y la institución que permitirá que el torneo se dispute en ese lugar.
Por ello desde la Dirección de Deportes trabaja en la parte organizativa de la competencia además de las mejoras que se realizan en el predio.
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
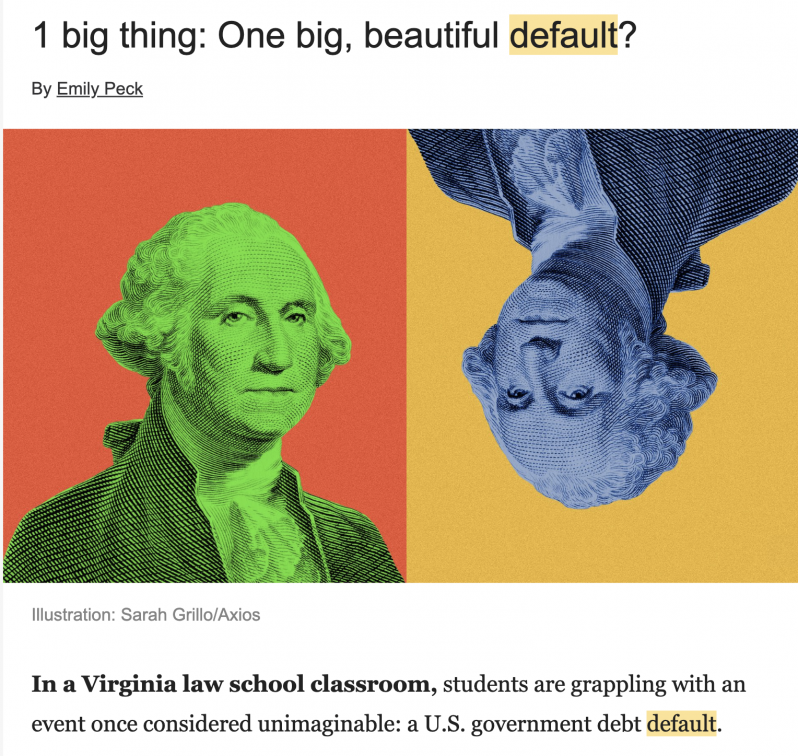
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
En la calma de la noche estival, cuando la luz temblorosa de las estrellas atraviesa las sombras pardas y la luna solitaria se halla en el horizonte, las naturalezas que posean un sentimiento de lo sublime serán poco a poco arrastradas a sensaciones de amistad, de desprecio del mundo y de eternidad. Immanuel Kant, Lo…
La Municipalidad de Villa Regina llama a licitación privada 06/2021 para la adquisición de 350.000 kgrs. de leña frutal seca trozada. La fecha de apertura de las propuestas será el 14 de mayo a las 11 horas y el presupuesto oficial es de $2.800.000. Las presentaciones podrán realizarse hasta la fecha y hora de apertura…
Tras la firma del contrato de obra, comenzó el movimiento en la calle Libertad con la instalación del obrador de la empresa Quidel que tendrá a su cargo la construcción del pavimento, el boulevard y la bicisenda entre Belgrano y Avenida General Paz. El plazo de ejecución es de 5 meses y el presupuesto es…
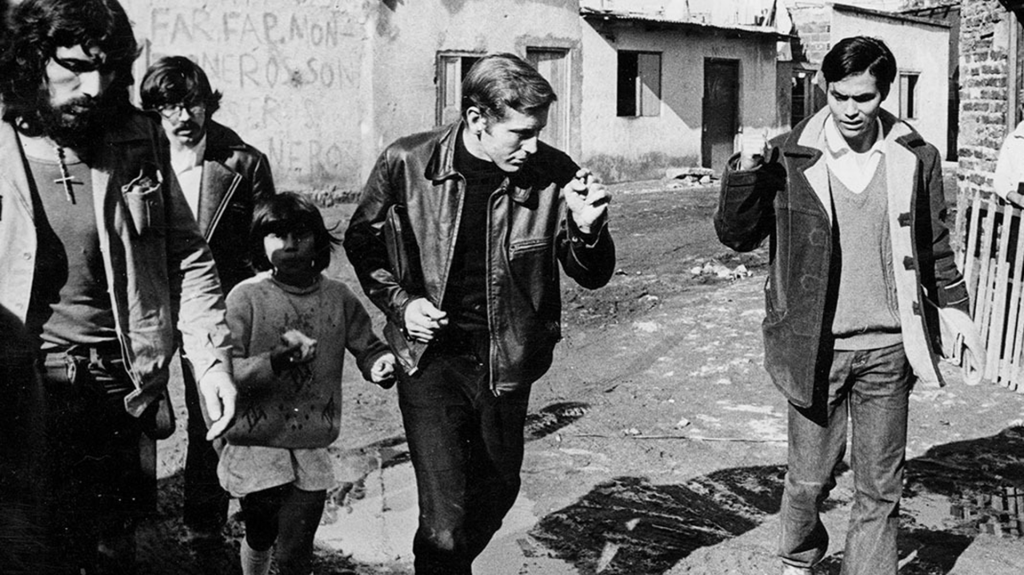
El 7 de octubre de 1930 nacía Carlos Mugica, el sacerdote que dejó los privilegios de su origen para vivir junto a los habitantes de las villas y convertir la defensa de los pobres en una bandera. A más de medio siglo de su asesinato, su voz sigue interpelando a una Argentina que todavía discute…
El canciller Pablo Quirno salió a defender al empresario Eduardo Elsztain y aseguró que no es «un traidor» por tener acciones en la empresa más importante de las Islas Malvinas.
La polémica se armó cuando trascendió que el dueño de IRSA tiene parte del paquete accionario de Falkland Islands Company, una empresa estratégica en el manejo económico y político de las islas.
En las redes hubo muchos usuarios que salieron a pedirle al gobierno nacional que le aplique las sanciones anunciadas el jueves pasado por Javier Milei, que tiene una relación muy cercana con Elsztain.
Quien salió a defender al dueño de IRSA fue el canciller Pablo Quirno. «Todo lo contrario a traidor…», escribió el canciller, haciéndose eco de una polémica que no tenía nada que ver con el gobierno lo que hizo sospechar que quizás quiso amplificar el tema.
Por su parte, Elsztain difundió una carta explicando su estrategia de inversión en la empresa. «Perón intentó comprar la Falkland Islands Company (FIC) más de una vez y también lo intentó el empresario metalúrgico César Cao Saravia en el ‘77. La idea, que coincide con la estrategia diplomática de nuestro país desde hace décadas, era que estrechar los lazos sociales, económicos, culturales y productivos con las Islas Malvinas a través de una empresa argentina podía ayudar en el reclamo de soberanía», sostuvo.
«Con eso en mente, desde 2005/06 fui comprando acciones de la Falkland Islands Company», explicó el empresario. «En el 2017 se abrió una oportunidad mayor, cuando los propios empleados de FIC hicieron una oferta para comprarla. La bolsa de Inglaterra es la cuna del liberalismo económico y, si una empresa recibe una oferta pública de compra, otra empresa puede ofertar más para quedarse con la compañía en cuestión. Pensé que esa era nuestra oportunidad, así que oferté para quedarme con el control mayoritario de la empresa más importante de las Islas Malvinas», contó Elsztain.
«La propuesta fue bloqueada y prohibida por las autoridades británicas», relató el dueño de IRSA. «Mi empresa solo pudo mantener la participación minoritaria que había comprado a través del mercado -cercana al 2%- que tiene hoy, y la mayoría accionaria terminó en manos de Staunton Holdings Ltd», agregó.
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.