PLANIFICACIÓN CERO
|

PLANIFICACIÓN CERO

Mucho revuelo en redes y medios por la colocación de un deck en el bar Mon Bohemi en calle 9 de julio. Un poco de info sobre la ordenanza 072/18 que fue aprobada por el CD anterior (autoría de Maxi Garré-FdT) sujeta a modificaciones que solicitó el ejecutivo de ese período. La ordenanza invita a adherir al programa denominado “Veredas Libres” y como su nombre lo dice tiene como una de sus finalidades liberar el espacio público para mejorar la circulación del peatón (Art 2).

Es solo para los comercios gastronómicos ubicados en la 9 de julio (Art 3) y el deck puede ocupar solo el frente del mismo comercio, también hay que tener en cuenta que no se hablita en las esquinas (Art 10 a) por su alto grado de exposición o accidentes, lo que reduce la cantidad de comercios del rubro en esa avenida, al menos, a la mitad. Los costos corren todos a cargo del comerciante.

Una ordenanza que no modifica en nada al conjunto social, aunque afecta positivamente a una minoría que no suele tener beneficios que mejoren su vida cotidiana en la ciudad, la del peatón. Aunque sea de manera mínima, es importante reconocer al peatón como un sujeto activo en #VillaRegina.

Es cierto que tenemos problemas de estacionamiento, pero el problema de base que es la alta circulación vehicular en el ejido céntrico de Regina no está en la 9 de julio y el eje del conflicto está en la falta de planificación para reestructurar la ciudad y solucionar el problema de centralización. Cuatro lugares en una avenida de 400 mts que tiene un margen de punta a punta sin comercios (desde plaza de los próceres hasta la universidad) y no nuclea el grueso de la atención administrativa, no es un problema, eso está claro.

Es interesante diversificar un poco la temática, ver las cosas desde un punto macro, y que la cuestión no solamente se condicione a tratar el caso puntual si el deck si o el deck no. Si no que sirva como disparador de un debate mucho más importante para Regina, como lo es la planificación estratégica de la ciudad que requiere de manera urgente una Secretaria de Planificación que tenga continuidad en el tiempo porque estamos hablando de planificación, y las planificaciones necesitan sostenerse y no romperse a partir de políticas partidarias o egos profesionales.

La ciudad tiene hace rato ciertos problemas de centralidad, y no es una ciudad que tenga características de las denominadas grandes con respecto a la densificación, todavía estamos con cierta potencialidad de territorios para poder ordenarlos de otra manera y no llegar a tener en un corto plazo grandes problemas de centralidad.

Todavia no tenemos un problema específico de radiocentrismo, pero sí simboliza el problema. Tenemos dos Reginas, la norte y la sur, que los separa la ruta que es un límite artificial importante, más los límites naturales hacia el norte y el sur (barda y rio), y la ciudad como la célula que es, crece y se mueve constantemente, pero en el norte se sigue nucleando toda la cuestión administrativa lo que implica que todas las personas deben ir a esa zona para resolver cuestiones administrativas.

Para poder evaluar con cierto criterio la ciudad, se requiere especialización y planificación para estructurar el crecimiento que no cuenta con un orden, ni seguimiento, ni plan. Sin ir más lejos, por ejemplo, en Regina la accesibilidad para las personas con discapacidad prácticamente es nula.

Pensar en conjunto es una clave, con el Concejo Deliberante, el colegio de arquitectos, las universidades, las organizaciones intermedias, inclusive instituciones que no tienen que ver con el desarrollo arquitectónico y urbanístico pero conocen y entienden de sociología y movimientos sociales, de funcionamiento de masas y de su comportamiento social que nos podrían brindar información mucho más real y concreta, para tomar mejores decisiones.

Como también el desarrollo de censos que nos podrían brindar información para repensar la ciudad, conociendo la cantidad de vehículos que hay, la cantidad de personas que asisten presencialmente a sus trabajos, donde trabajan, el flujo de ciudadanos que cruza la ruta para realizar trámites administrativos durante la semana, donde se localizan, básicamente como se mueve la masa urbana. Todo esto potencia nuestras posibilidades de un crecimiento ordenado y pensado.

Primero hay que analizar la ciudad, donde están los conflictos peatonales, donde están los conflictos vehiculares, a partir de ahí se puede planificar y tomar decisiones en conjunto. En definitiva es analizar un contexto general, para atacar el problema de fondo con un desarrollo y una planificación integral. No estoy descubriendo nada.

¿Qué está pasando con la planificación de Regina? Pasa que no existe. ¿Hacia dónde vamos al no contar con una planificación estratégica? Hacia un gran problema urbanístico de radiocentrismo. ¿Qué necesitamos? Una Secretaría de Planificación.

La planificación estratégica nos ayudaría hoy a saber cómo y dónde descentralizaríamos el flujo vehicular y de gente, que hoy tiene la obligación de ir al ejido céntrico. De qué manera podríamos hacer para que la gente estacione en otro lado? promoviendo estacionamientos públicos y privados, para poder manejarse en el centro de forma peatonal.

Por ejemplo, reutilizando terrenos baldíos históricamente abandonados en el centro sin ninguna posibilidad de reconversión privada, recuperando de este modo espacios públicos buscando una solución a una problemática de planificación estratégica integral que apareció con el crecimiento demográfico de la ciudad y su composición geográfica; y tiene un destino incierto, desordenado y librado al azar.
Te puede interesar

  • Bessent fracasó en su tercer intento por bajar la tasa y en Estados Unidos ya especulan con un «default»


     El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.

    El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.

    El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.

    Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.

    El mal momento de Bessent por sus fallidas intervenciones en el mercado complican a Caputo

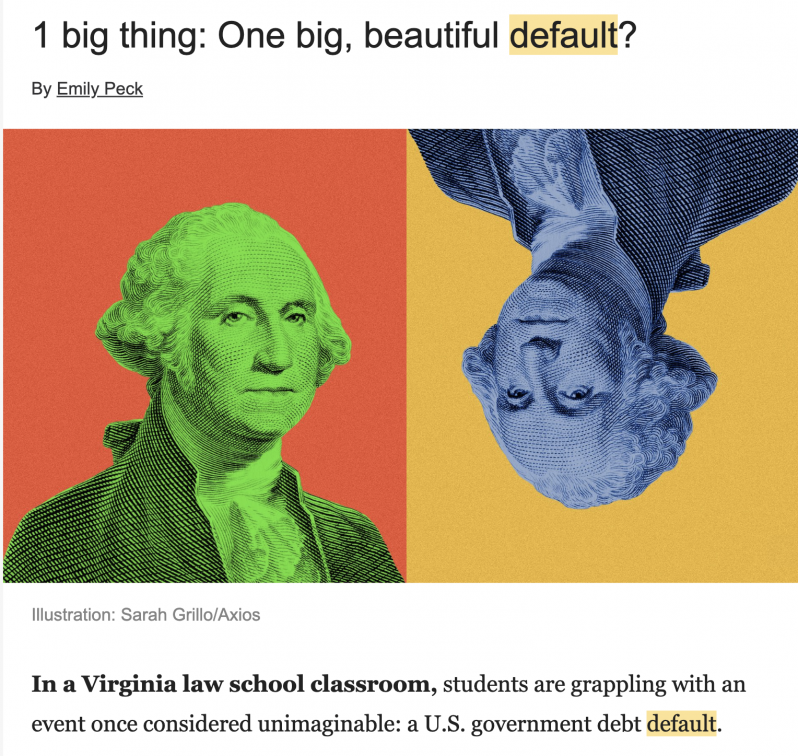
    La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.

    El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. 

    Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.

    Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.

    El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.

    En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.

    El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.

    Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.

    El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.

    Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.

    «Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.

    Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.

    Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.

    Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.

    La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.

    El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.


  • | |

    ABEJAS: GUARDIANAS DE LA CADENA ALIMENTICIA

    Desde 2015 las abejas aparecen en las búsquedas más populares de Google ¿Qué pasaría si se extinguieran? o ¿Cuál es la función preponderante de las abejas para el ecosistema y la cadena alimenticia? Son las preguntas más realizadas al buscador más usado del mundo, respecto a esta problemática existente a nivel global, poco visible por…

  • Articulan la implementación del Programa Acercar Derechos

    La Municipalidad de Villa Regina, a través del Área Mujer y Diversidad, llevó adelante un encuentro con Diana Arbelaiz, Coordinadora del Programa Acercar Derechos (PAD) Río Negro. El objetivo es informar y poner en marcha el programa para fortalecer el acceso a derechos y al sistema de justicia de mujeres y LGBTI en situación de…

  • Regina impulsa una campaña de forestación

    La Dirección de Ambiente y Desarrollo Sustentable de la Municipalidad de Villa Regina pone en marcha una campaña de forestación para plantar 1000 árboles en la ciudad. Por esta razón se convoca a las juntas vecinales, instituciones, entidades intermedias y vecinos en general a acercarse a la oficina de la Dirección, Fray Luis Beltrán 218,…

  • ‘Tinta Urbana’: convocatoria para patio gastronómico

    Las Direcciones de Turismo, Cultura y Deportes de la Municipalidad de Villa Regina invitan a los interesados a participar con un stand o espacio en el patio gastronómico durante el festival ‘Tinta Urbana’ que se desarrollará los días 8 y 9 de octubre. Los interesados pueden comunicarse con la Dirección de Turismo y recibir las…

Deja una respuesta