En la mañana de este viernes, el Intendente Marcelo Orazi y el Secretario de Coordinación Ariel Oliveros recibieron presentes de parte de Amuchen, representada en esta oportunidad por la Directora Natalia Fioretti.
Se trata de dos cuadros que fueron pintados por dos de los chicos que concurren a la institución: Florencia Clementis y Cristian Mungai.
En la oportunidad, Fioretti transmitió el agradecimiento de parte de la familia de Amuchen por el acompañamiento del Municipio a sus actividades y proyectos. Por su parte, el Intendente Orazi ratificó el compromiso de continuar colaborando con la institución que cumple una importante labor social y de contención en la comunidad.
La crisis en Reino Unido es una nueva oportunidad para potenciar el reclamo de las Islas Malvinas. El inédito anuncio de los gobierno de Gales, Escocia e Irlanda del Norte en el que anuncian el impulso a la independencia de Inglaterra y el expreso reclamo para retornar a la Unión Europea marcan una crisis sin precedente en Gran Bretaña.
En Cancillería la reacción fue de optimismo porque consideran que este proceso forma parte de la ventana que abrió Donald Trump con su idea de revisar la postura de Estados Unidos respecto de Malvinas como parte de su presión contra los británicos para que aumente su gasto en defensa.
Pero también hubo sorpresa, lo que expone que no hubo un trabajo diplomático de la embajada argentina en el Reino Unido respecto a la decisión de estos tres países respecto de Inglaterra.
Cabe destacar que la embajadora Mariana Plaza es una de las artífices del abandono de la narrativa de confrontación por Malvinas en defensa de una cooperación con los británicos. Desde la cadena nacional de Milei, esta postura perdió fuerza y Plaza quedó desdibujada.
El declive de Gran Bretaña no es algo nuevo. En octubre de 2024, entregó las islas Mauricio tras una larga disputa en tribunales internacionales que entusiasmó al Gobierno para el reclamo de las Malvinas.
En Cancillería la reacción fue de optimismo porque consideran que este proceso forma parte de la ventana que abrió Donald Trump con su idea de revisar la postura de Estados Unidos respecto de Malvinas como parte de su presión contra los británicos para que aumente su gasto en defensa.
El acuerdo para transferir el archipiélago del Océano Índico a Mauricio incluye el atolón tropical de Diego García, una base de Estados Unidos que Reino Unido consideran crucial para la estabilidad de la región y que seguirá bajo dominio de Washington por 99 años.
Andy Burhman, primer ministro de Reino Unido.
Según distintas versiones, a esa base militar llevaban prisioneros a «agujeros negros» en diferentes partes del mundo como desaparecidos en la batalla contra Al Qaeda en la década del 2000. LPO publicó en enero de 2021 que el tribunal marítimo internacional especial de las Naciones Unidas en Hamburgo rechazó por completo el reclamo británico de soberanía.
Según informó The Guardian en ese momento, el fallo de la corte proporciona un gran dolor de cabeza ya que las islas representan el principal activo estratégico del Reino Unido en el Océano Índico, pero una negativa a cumplir con la sentencia dañará la reputación internacional de Gran Bretaña en cuanto al cumplimiento de la ley.
El contexto es favorable para profundizar el reclamo y el gobierno quiere mantenerlo en agenda. Sin embargo, como adelantó LPO, el impacto del tema se desinfló en las redes sociales, donde las menciones cayeron un 78 por ciento.
Así lo indica un informe de la consultora Ad Hoc, que se dedica a medir el pulso de las redes sociales y había destacado el salto que generó la iniciativa del gobierno en la conversación digital.
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
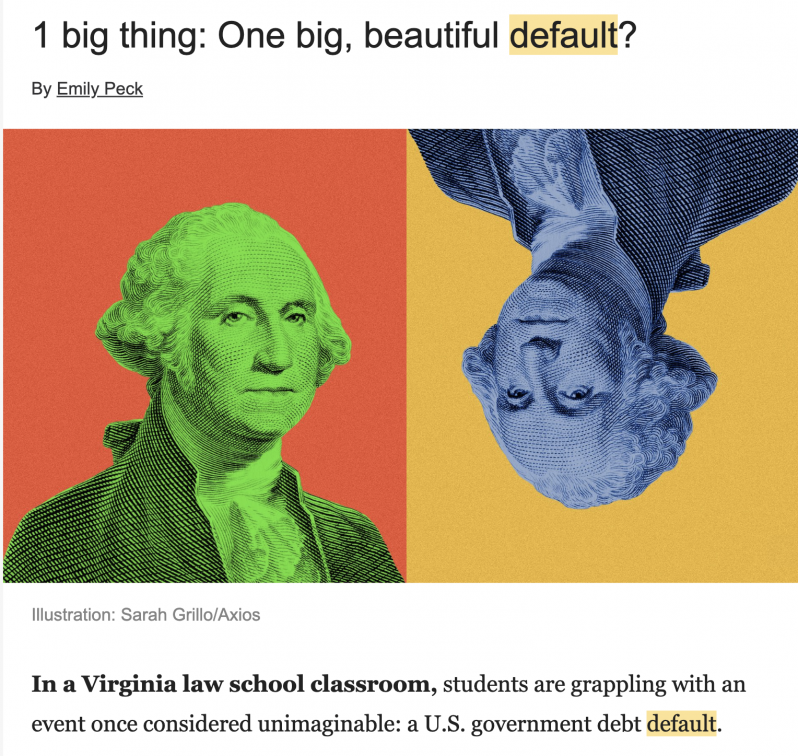
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
La mató su pareja policía: el Estado deberá indemnizar a hijas de la víctima del femicidio Un femicidio seguido del suicidio del autor dejó a dos adolescentes sin su madre en una localidad del Alto Valle. El autor del femicidio era un cabo de la Policía de Río Negro y para cometer el asesinato utilizó…
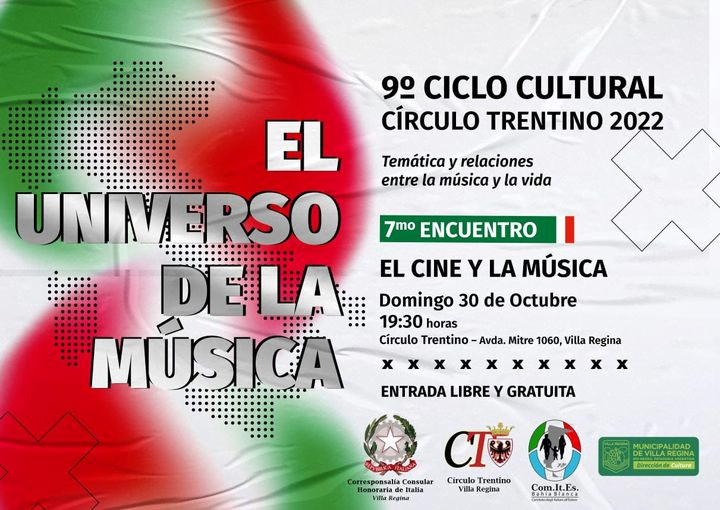
Como desde hace nueve años, en este 2022 volvemos a proponer que en el Círculo Trentino se sigan desarrollando charlas mensuales dedicadas a diferentes temáticas. Para este año la propuesta que presentamos tiende a ofrecer obras musicales y canciones que respondan, para cada encuentro, a una temática determinada como, por ejemplo: canciones que hablen sobre…
Siete documentales que retratan la manipulación de los grandes medios de comunicación, y su influencia en la sociedad actual. “A través de la manipulación, las élites dominadoras intentan conformar progresivamente las masas a sus objetivos.” (Paulo Freire). En la era de la información y la tecnología, los medios de comunicación desempeñan un papel vital en…
El lunes se llevó adelante una jornada de capacitación de RCP y primeros auxilios destinado al personal municipal de distintas dependencias. La misma fue brindada por Bomberos Voluntarios de Villa Regina y coordinada por la oficina de Higiene y Seguridad Laboral de la Municipalidad.
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.