En la tarde noche del domingo se realizó una nueva edición de la Feria ReEmprender en la Plaza de los Primeros Pobladores, en el sector de las casitas de artesanos recientemente renovadas.
La Feria busca brindar un espacio de promoción y comercialización de productos artesanales con sello reginense.
Acompañando el segundo encuentro de los ‘Domingos de Plaza’, los vecinos pudieron disfrutar del paseo de artesanos disfrutando la buena música de los artistas locales.
La Dirección de Turismo de la Municipalidad de Villa Regina invita a los interesados a acercarse a la Oficina de Turismo y conocer las pautas y condiciones para participar de la Feria, que prevé ser un atractivo todos los domingos durante el verano.
Fue publicada en el Boletín Oficial, la modificación a la ley 26.485 de Protección Integral para Prevenir, Sancionar y Erradicar la Violencia contra las Mujeres, incorpora como modalidad de violencia a la mujer el “acoso callejero”. Nueve de cada diez mujeres fueron víctimas de acoso callejero alguna vez El acoso callejero es una de las…
La caravana por la república que se va a realizar en distintas ciudades de la Argentina este sábado. En nuestra ciudad la concejala Paillapí adhirió a la convocatoria desde su perfl de facebook y recibió el repudio de la organización Frente Patria Grande-Nueva Mayoría que fue lo que le dio visibilidad, también lo hizo luego…
La Secretaría de Obras y Servicios de la Municipalidad de Villa Regina trabaja desde este martes en la limpieza y desobstrucción de las cañerías del sistema cloacal en un sector del loteo Ledda donde se produjo un desborde de líquidos cloacales. Al respecto, el Secretario del área Francisco Lucero manifestó que en el lugar estuvieron…
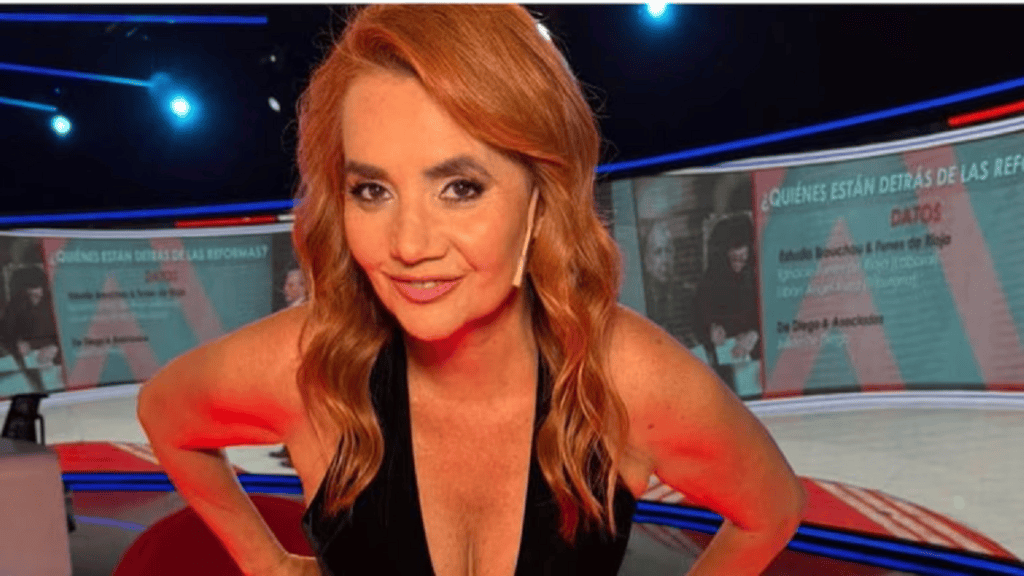
La periodista lanzó una acusación explosiva sobre la relación entre Javier Milei y Donald Trump y advirtió que los argentinos podríamos estar siendo utilizados como “títeres de intereses ajenos”. El interrogante que queda flotando es brutal: ¿el Gobierno está defendiendo la soberanía sobre Malvinas o está jugando una partida geopolítica diseñada en Washington?
Por Luis Bulnes Valdez para NLI
Hay preguntas que incomodan porque obligan a mirar detrás del escenario. Y hay preguntas que directamente pueden hacer saltar por los aires el relato oficial. Nancy Pazos puso sobre la mesa una de esas preguntas al analizar la relación entre Javier Milei y Donald Trump y el nuevo protagonismo que el Gobierno argentino le está dando a la cuestión Malvinas. Su planteo fue tan contundente como provocador: detrás del alineamiento entre ambos presidentes podría existir una negociación política y geopolítica que excede ampliamente la relación personal entre dos mandatarios.
Pazos habló de un supuesto “pacto secreto” y sostuvo que los argentinos estaríamos siendo utilizados como “títeres de intereses ajenos”. La afirmación, naturalmente, debe ser presentada como lo que es: una denuncia y una interpretación política de la periodista, no la existencia comprobada de un documento secreto firmado por Milei y Trump. Pero descartarla simplemente como una provocación sería demasiado cómodo. Porque hay algo que sí puede comprobarse: la Argentina de Milei avanzó hacia un alineamiento extraordinariamente estrecho con Estados Unidos, mientras la administración Trump convirtió el respaldo al Gobierno libertario en una pieza importante de su estrategia regional.
Y ahí aparece la pregunta que el poder preferiría evitar.
¿Qué está entregando la Argentina a cambio de ese respaldo?
Pazos apuntó al corazón del modelo Milei
Desde que llegó a la Casa Rosada, Milei convirtió su relación con Trump en mucho más que una alianza diplomática. El Presidente argentino hizo de la admiración por el mandatario estadounidense una verdadera definición estratégica de su Gobierno. Washington pasó a ocupar un lugar privilegiado en la política exterior, mientras la Argentina profundizó sus vínculos económicos, financieros y estratégicos con Estados Unidos.
El cambio no es solamente discursivo. La Casa Blanca y el Tesoro estadounidense adquirieron una gravitación inédita sobre la economía argentina, en momentos en que el Gobierno necesita dólares, financiamiento y respaldo externo para sostener su programa económico.
Eso modifica inevitablemente la relación de fuerzas.
Porque una cosa es que Argentina tenga buenas relaciones con Estados Unidos. Otra muy distinta es que la estabilidad económica de un Gobierno dependa crecientemente del respaldo de una potencia extranjera y, simultáneamente, ese Gobierno adopte una política exterior de alineamiento prácticamente automático con Washington.
Pazos puso justamente el dedo en esa herida.
La cuestión no es si Milei puede reunirse con Trump, si puede admirarlo o si Estados Unidos puede convertirse en un socio privilegiado. Por supuesto que puede. El problema comienza cuando la frontera entre alianza estratégica y subordinación empieza a hacerse demasiado delgada.
Y en el medio aparece Malvinas.
¿Soberanía argentina o ficha de un tablero internacional?
La paradoja es difícil de ignorar.
Durante décadas, la Argentina sostuvo una política de Estado alrededor de la recuperación pacífica de la soberanía sobre las Islas Malvinas. Gobiernos peronistas, radicales, desarrollistas, conservadores y de diferentes signos ideológicos mantuvieron, con matices, la misma reivindicación.
Ahora, bajo Milei, Malvinas vuelve al centro del discurso presidencial mientras el Gobierno profundiza su alianza con Estados Unidos.
Y Estados Unidos no es una potencia neutral en el Atlántico Sur.
Tiene intereses estratégicos, económicos, militares y geopolíticos propios. El Reino Unido es uno de sus principales aliados internacionales. Las islas constituyen una posición estratégica en el Atlántico Sur y la Antártida y tienen además una creciente importancia vinculada con recursos naturales, pesca, hidrocarburos y rutas marítimas.
Entonces aparece la contradicción que Pazos pone sobre la mesa: ¿puede un Gobierno que busca una relación de dependencia política, financiera y estratégica con Washington llevar adelante al mismo tiempo una política verdaderamente autónoma sobre Malvinas?
La pregunta no supone afirmar que Milei haya cedido la soberanía argentina. No existe evidencia pública que permita sostener se
La Secretaría de Obras y Servicios de la Municipalidad de Villa Regina informa que en la mañana de este lunes se comenzó a romper el cordón cuneta de la “margen sur” de calle Libertad desde calle José Hernández hasta Belgrano. Luego se continuará con los trabajos de hormigoneado por lo que se solicita la colaboración…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
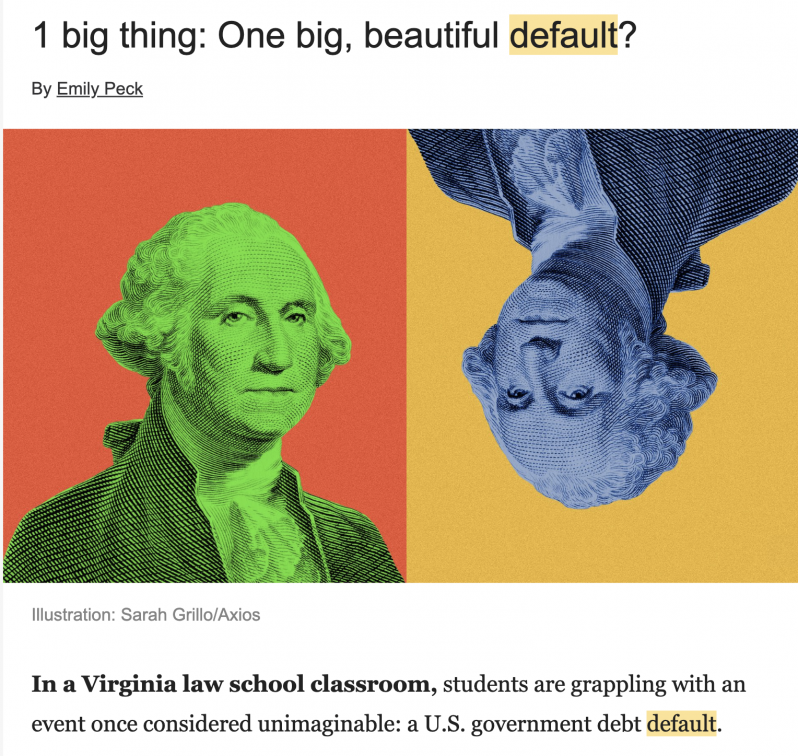
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.