“Las declaraciones de Gallardo están en línea con lo que queremos hacer nosotros. Estamos definiendo los protocolos necesarios para que vuelvan los entrenamientos” dijo el funcionario en Radio La Red (AM 910).
Durante la semana, en declaraciones radiales, el entrenador ‘millonario’ había manifestado la urgente necesidad de reactivar el regreso de los jugadores a las prácticas, luego de la interrupción producida en marzo pasado, a causa del coronavirus.
“Se está trabajando con el Ministerio de Salud en ello para poder avanzar”, agregó el funcionario.
Cafiero también consideró que uno de los ítems puntuales a cumplimentar sería que los futbolistas “no compartan el vestuario, que vayan cambiados y que se duchen en sus casas”, enumeró.
“Quizás puedan agruparse por sectores, en núcleos reducidos”, sostuvo el Jefe de Gabinete.
Cafiero, quien eludió la chance de “citar plazos y nombrar una fecha”, también dijo que “todos los deportes tendrán la posibilidad de reanudar sus entrenamientos”.
“En el caso del fútbol volverán el masculino, el femenino también y el resto de las actividades deportivas”, precisó.
Deseamos un mundo, o muchos mundos, donde las infancias puedan ser pensadas en su pluralidad, en sus diferencias y singularidades. Reconocer a las infancias desde las múltiples vidas que construyen ese tiempo tan particular. Elogiarlas. Abrigarlas. Escucharlas. Albergar y expandir sus deseos. Pensar y sentir las infancias en su fragilidad requiere de tiempo hondo disponible,…
Hace instantes el Ejecutivo Municipal cerró el acuerdo salarial por un 22% para el primer semestre de este 2021 con los gremios ATE, SOYEM y UPCN. De esta manera, la gestión del Intendente Marcelo Orazi deja en claro su voluntad de diálogo que permitió sellar este acuerdo en la Delegación de Trabajo local. El compromiso…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
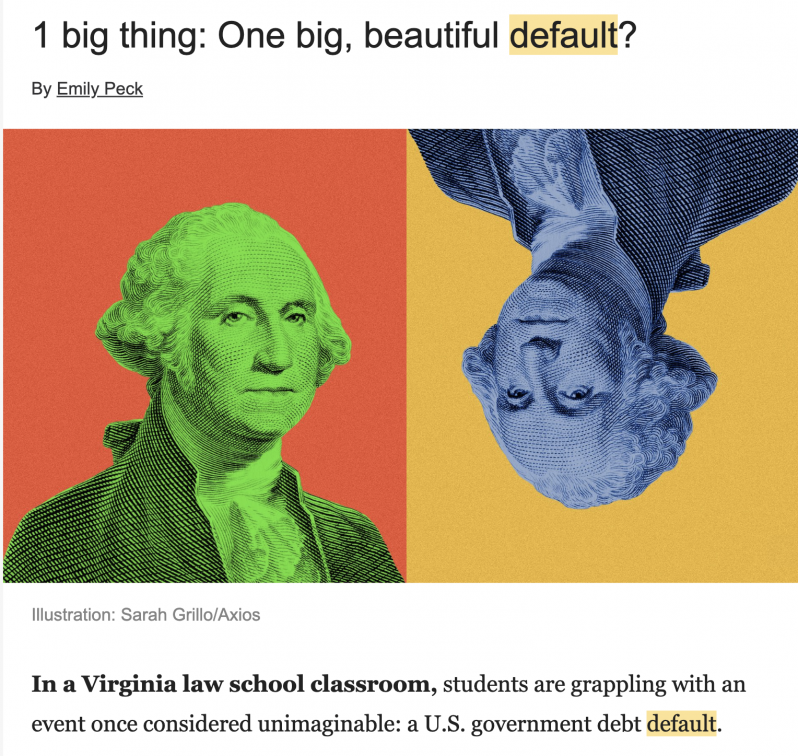
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
La revista científica Clinical Epidemiology and Global Health publicó el estudio “Incidencia y mortalidad por cáncer en localidades rurales argentinas rodeadas de tierras agrícolas tratadas con pesticidas”, que establece que en los pueblos fumigados de Argentina (tomando como casos testigo ocho localidades en la provincia de Santa Fe) la mortalidad por cáncer en la población…
Veteranos de Malvinas cruzaron con dureza el giro drástico del gobierno de Javier Milei en torno a la causa Malvinas y definió el reciente discurso presidencial por cadena nacional como «un acto de hipocrecía extrema».
El Centro de Ex Combatientes (Cecim) de La Plata sostuvo que Milei «nos quiso vender la tortuga como si fuera un galgo y eso hace que debamos estar muy atentos». Entre lineas del último mensaje presidencial, los veteranos ven que «se esconde algo y vaciar la Patagonia y Tierra del fuego es parte del plan».
«Nada de lo que diga este presidente es Patriótico y mucho menos anti británico y anti Otan y mucho menos anti Israel y Norteamerica», agregaron para recordar la admiración de Milei por Thatcher y que «paseó en el balcón de la Casa Rosada» al entonces primer ministro británico Boris Johson.
Veteranos sostienen que el cambio discursivo de Milei en el tema responde al «declive que tiene el gobierno tanto en gestión como imagen, recurriendo esta vez a Malvinas como el salvavidas que esconda sus miserias de corrupción y acción política de la entrega».
«Hemos asistido al nivel más alto de hipocresía de un gobierno y un presidente», sentenciaron. Y agregaron: «Nos hizo recordar esa metáfora que tantas veces usamos cuando decimos que no habia una dictadura dura hasta el 1 de abril de 1982 y a las cero horas del día 2 la dictadura se hizo blanda y antimperialista».
Precisamente el Cecim La Plata presentó en 2025 en el Congreso un pedido formal de juicio político contra Milei por mal desempeño en sus funciones y por la presunta comisión de delitos de acción pública a partir de los dichos del presidente durante el acto del 2 de abril donde defendió la autodeterminación de los kelpers.
Luego, en el arranque de este año, le envió a Milei una carta documento exigiéndole que en 24 horas se retracte de sus dichos al periódico británico The Telegraph en donde sostuvo que las Malvinas tienen que ser argentinas «cuando los isleños lo deseen».
Bajo apercibimiento de denunciarlo penalmente por incumplimiento de los deberes de funcionario público, en aquella oportunidad desde el Cecim acusaron al libertario de faltarle el respeto «a la memoria de los ex combatientes de Malvinas, a los caídos, a quienes yacen en nuestras Malvinas».
Ahora, en el Cecim sostienen que el cambio discursivo de Milei en el tema responde al «declive que tiene el gobierno tanto en gestión como imagen, recurriendo esta vez a Malvinas como el salvavidas que esconda sus miserias de corrupción y acción política de la entrega».