La biblioteca al aire libre en la Isla 58 ha tenido una gran recepción por parte de quienes se acercan al balneario municipal a disfrutar de un entorno natural único. Este espacio brinda la posibilidad de sumergirse en el placer de la lectura pero además ofrece distintas propuestas para toda la familia.
La Dirección de Cultura de la Municipalidad de Villa Regina informa que durante jueves y viernes de esta semana, en forma excepcional, la biblioteca estará abierta en el horario de 8 a 14.
Mientras tanto, a partir de este domingo 24, y todos los domingos, funcionará de 16 a 22 horas. De martes a viernes el horario es de 14 a 20 horas.
Si hay algo importante que había perdido el equipo argentino de fútbol antes de la victoria con Nigeria era precisamente el habla. Cuando los conflictos aparecen las resistencias se levantan, y el silencio es un telón de acero que no permite ver ni oír el escenario. La imagen de Lionel Messi hablando con su equipo…
Desde la Revolución Industrial vivimos en una carrera constante, cada vez más acelerada, en donde la medición del tiempo pareciera que haya cambiado, el disfrute, las singularidades, los detalles; resultan efímeros. Lo mismo pasa en la moda. Desde la década del ‘80 hay una moda que pareciera ajustarse a esta inverosímil velocidad en la que…
El secretario del Tesoro, Scott Bessent, cosechó este miércoles un nuevo rechazo de Wall Street. Por tercera vez anunció una compra de bonos masiva para bajar la tasa y logró el efecto contrario: la tasa del Treasury a 10 años escaló al 4,83%, su nivel más alto desde 2023.
El récord de deuda, la suba de la inflación y la suba del petróleo están dragando la confianza de Wall Street en el secretario del Tesoro de Trump.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó. Wall Street advierte que las intervenciones no alcanzan para compensar el déficit, la inflación y las crecientes necesidades de financiamiento de Estados Unidos.
Scott Bessent consiguió bajar las tasas de largo plazo de Estados Unidos durante algunos días, pero el mercado terminó borrando prácticamente todo el efecto de la intervención. El rendimiento del bono del Tesoro a 30 años volvió a la zona de 5,27%, el mismo nivel en el que se encontraba antes de que el secretario del Tesoro anunciara la ampliación de las recompras para intentar contener los costos de financiamiento.
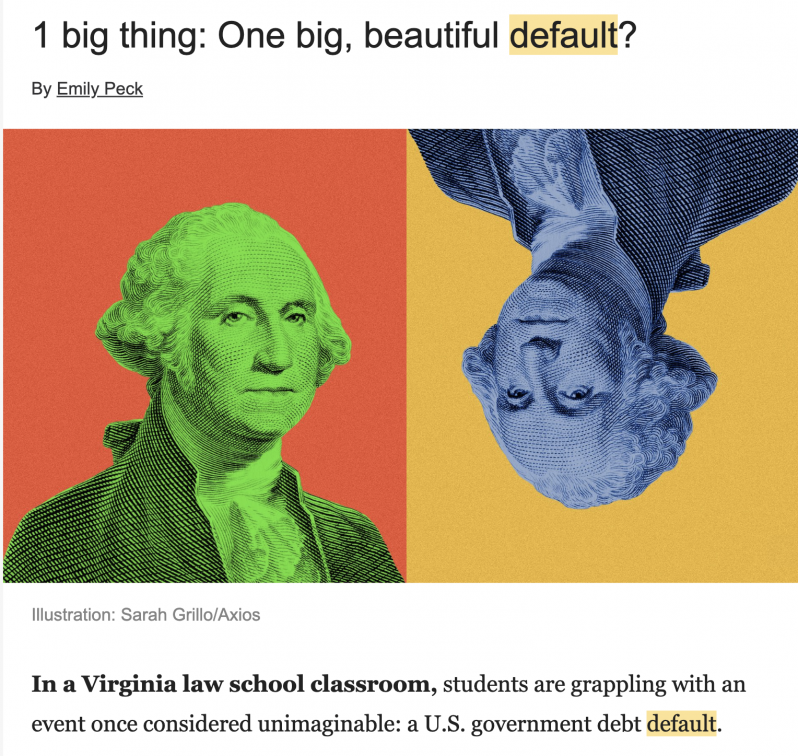
La desconfianza del mercado es tan grande, que en Estados Unidos ya se habla abiertamente de un default de su deuda, algo impensado: hasta este momento se suponía que los bonos del Tesoro eran el activo más seguro del mundo. Axios, uno de los medios con mejor accesos a la Casa Blanca de Trump, analizó este jueves esa posibilidad.
El bono a 30 años volvió a rendir cerca de 5,3%, el mismo nivel que antes de que el Tesoro duplicara las recompras, por eso Bessent anunció este miércoles que las triplicaría, pero lejos de calmar al mercado lo alarmó.
Se trata por supuesto de un ejercicio de política ficción basado en el trabajo práctico que hicieron estudiantes de derecho de Virginia, sobre la posibilidad de un default de Estados Unidos de su deuda de 40 trillones, citando antecedentes mundiales como Argentina. La periodista Emily Peck, analizó que tan posible es ese escenario, tendiendo en cuenta la progresiva toma de distancia del mundo financiero de Estados Unidos como último refugio de valor: Holanda acaba de mudar sus reservas de oro de Nueva York a Londres.
Como sea, la nueva ola de ventas volvió a poner en duda la capacidad de Bessent para torcer una tendencia que responde a problemas mucho más profundos que la liquidez del mercado. El Treasury a 10 años, referencia para las hipotecas, los créditos y buena parte del sistema financiero estadounidense, también volvió a ubicarse alrededor de 4,8%, más de 10 puntos básicos por encima de los niveles registrados cuando se conoció la intervención.
El Tesoro había sorprendido a Wall Street al anunciar que desde septiembre elevaría de USD 2.000 millones a USD 4.000 millones el monto máximo de sus operaciones de recompra sobre determinados bonos de largo plazo. El objetivo oficial es mejorar la liquidez y el funcionamiento del mercado, aunque la operación tiene un efecto directo: al aumentar la demanda de Treasuries largos y retirar títulos de circulación, presiona sus precios al alza y sus rendimientos a la baja.
En un primer momento, la estrategia funcionó. El rendimiento a 30 años llegó a caer alrededor de 10 puntos básicos y la decisión llevó alivio a los mercados. Pero el movimiento comenzó a revertirse rápidamente y ahora la tasa volvió prácticamente al punto de partida. La semana llegó incluso a negociarse en torno al 5,29%, nuevamente cerca de los máximos de los últimos 19 años.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Esa contradicción comenzó a ser señalada por los grandes jugadores de Wall Street. Mark Cabana, responsable de estrategia de tasas estadounidenses de Bank of America, advirtió que el mercado no consiguió sostener ningún descenso significativo de los rendimientos y señaló que los inversores están exigiendo una compensación cada vez mayor para mantener deuda con vencimientos a varias décadas.
El problema para Bessent es que el Tesoro intenta reducir las tasas largas sin modificar sustancialmente la cantidad de deuda que necesita colocar. El funcionario aclaró que la ampliación de las recompras no supone reducir las subastas regulares de bonos de largo plazo. En la práctica, Washington retira títulos por una ventanilla mientras continúa colocando deuda por otra para financiar sus necesidades fiscales.
Un operador financiero consultado por LPO explicó que Bessent puede intervenir sobre la cantidad de bonos que circulan, pero tiene muchas menos herramientas para modificar las razones por las que el mercado exige una tasa cercana al 5,3% para prestarle a Estados Unidos a 30 años. Las recompras, sostuvo, pueden provocar movimientos importantes en el corto plazo, pero difícilmente consigan sostenerlos mientras el Tesoro siga necesitando colocar grandes volúmenes de deuda.
«Para bajar de manera permanente la tasa larga necesitás que el mercado vea menos inflación, una trayectoria fiscal más creíble o menores necesidades de emisión. Si ninguna de esas variables cambia, cada baja provocada por las recompras termina siendo una oportunidad para que aparezcan vendedores», afirmó el operador. La velocidad con la que desapareció el efecto inicial también muestra que Wall Street está dispuesto a poner a prueba hasta dónde llega la capacidad de intervención del secretario del Tesoro.
Las críticas alcanzaron incluso al círculo cercano de Bessent. Stanley Druckenmiller, para quien trabajó el actual secretario del Tesoro, cuestionó que las recompras excedan el objetivo tradicional de garantizar liquidez y comiencen a parecerse a un intento directo por influir sobre el precio de los bonos. La discusión es especialmente sensible porque esa tarea estuvo históricamente mucho más asociada a la Reserva Federal que al Tesoro.
Bessent rechaza esa lectura y sostiene que no pretende fijar las tasas, sino mejorar el funcionamiento de un mercado que considera distorsionado. Sin embargo, el episodio profundiza el giro intervencionista que viene mostrando desde el año pasado. En octubre de 2025, en plena tensión cambiaria previa a las elecciones legislativas argentinas, el Tesoro estadounidense compró directamente pesos para apuntalar al gobierno de Javier Milei y acompañó la estrategia con un swap por USD 20.000 millones con el Banco Central.
Meses después apareció el antecedente japonés. Washington acompañó a Japón frente a la fuerte depreciación del yen, una cuestión particularmente sensible para Estados Unidos porque el país asiático es uno de los principales tenedores extranjeros de Treasuries. Una intervención japonesa financiada mediante ventas masivas de bonos estadounidenses podía alimentar precisamente el problema que ahora busca contener Bessent: una mayor presión sobre las tasas largas.
La secuencia resulta llamativa: primero el peso argentino, después el yen y finalmente los propios bonos estadounidenses. En los tres episodios aparece la disposición de Bessent a utilizar la capacidad financiera del Tesoro para enfrentar movimientos del mercado considerados inconvenientes por Washington. Pero esta vez el desafío es de otra dimensión: ya no se trata de estabilizar una moneda extranjera sino de modificar el costo al que se financia la principal economía del mundo.
El regreso del bono a 30 años a la zona de 5,3% empieza a exponer los límites de esa estrategia. Las recompras pueden retirar temporalmente oferta, mejorar la liquidez y generar una baja puntual de los rendimientos. Pero mientras Estados Unidos mantenga déficits elevados, necesite colocar enormes cantidades de deuda y los inversores reclamen una prima creciente para financiarlo durante tres décadas, Bessent enfrenta un mercado demasiado grande como para torcerlo únicamente a fuerza de intervenciones.
Antes de profundizar sobre los certámenes de belleza es oportuno soslayar su génesis. En el año 1920, el dueño de un hotel en Atlantic City (Estados Unidos) reunió un grupo de hombres empresarios para venderles una idea. “¿Qué tal si hacemos un concurso en el que muchachas vírgenes y bonitas compiten por un premio?” Eso atraería…
Alternativa para Alemania obtuvo una victoria histórica este domingo en las elecciones regionales de Sajonia-Anhalt y se consolida como la fuerza con más proyección en el país. Si bien no llegó la mayoría absoluta y necesita aliarse con otras fuerzas para gobernar, AFD se convierte en una amenaza para todo el sistema político. Sin embargo, el partido no alcanzó la mayoría absoluta que le habría permitido gobernar en solitario por primera vez en un estado federado alemán.
Con el 100 % de los votos escrutados y según el resultado final oficial provisional, AfD consiguió el 43,8 % de los votos y quedó a solo tres bancas de la mayoría absoluta en el Parlamento regional.
El candidato a la presidencia regional del partido ultra, Ulrich Siegmund, calificó la jornada de «histórica» y aseguró que su partido consiguió «exactamente lo que nos propusimos: hemos hecho historia en este país». Según él, es necesario un cambio político fundamental y este esultado es también «una señal para Berlín».
La conducción nacional del partido también celebró el resultado porque lo ve como una muestra de lo queremos pasar en las elecciones generales que deberían celebrarse en 2029.
La copresidenta Alice Weidel afirmó que Siegmund será el primer presidente regional de AfD, mientras que el también líder del partido Tino Chrupalla sostuvo que la formación está preparada para asumir responsabilidades de gobierno tanto en Sajonia-Anhalt como, en el futuro, a nivel federal. En 2024, AfD ya había ganado en Turingia, aunque entonces quedó fuera del gobierno debido al rechazo del resto de partidos a colaborar con la formación.
El gran derrotado de la jornada fue el partido gobernadora, la Unión Cristiano Demócrata. El actual presidente regional, Sven Schulze, obtuvo alrededor del 17,2 % de los votos, prácticamente la mitad que en 2021. El dirigente conservador reconoció que su partido había sufrido «un duro golpe» y admitió que AfD pasa a ser la fuerza dominante en el Parlamento regional.
La copresidenta Alice Weidel afirmó que Siegmund será el primer presidente regional de AfD, mientras que el también líder del partido Tino Chrupalla sostuvo que la formación está preparada para asumir responsabilidades de gobierno tanto en Sajonia-Anhalt como, en el futuro, a nivel federal.
El canciller alemán Friedrich Merz , del mismo partido, se reunirá el lunes dirigentes de la CDU para discutir las consecuencias de la derrota.
Frederic Meriz, canciller alemán.
En Berlín cobra ahora fuerza el debate sobre el futuro de la coalición federal entre la CDU y el SPD. El diputado de la CDU Alexander Räuscher criticó en ‘WELT’ la estrategia de su partido y su relación con los socialdemócratas: «Cometemos el error de aceptar a un socio de coalición como el SPD, que ha celebrado la transición energética hasta el último día antes de las elecciones y se convence de que con ello las cosas irían mejor para los ciudadanos».
El gran derrotado de la jornada fue el partido gobernadora, la Unión Cristiano Demócrata. El actual presidente regional, Sven Schulze, obtuvo alrededor del 17,2 % de los votos, prácticamente la mitad que en 2021. El dirigente conservador reconoció que su partido había sufrido «un duro golpe» y admitió que AfD pasa a ser la fuerza dominante en el Parlamento regional.
«Eso sencillamente no es cierto. Ahí tendríamos que haber marcado más el perfil de la CDU. Hace tiempo que deberíamos haber puesto un freno y haber dicho: eso no lo aceptamos. En la ampliación de superficies para las energías renovables tendríamos que habernos resistido más como región», agregó.
La catastrofe electoral sufrida por el oficialismo en esta elección regional pone en debate no solo el futuro de la alianza nacional entre CDU y SPB sino que podría forzar a un Merz a dar un giro a la derecha, algo que intentó en la campaña electoral pero fue vetado por líderes importantes del partido como Angela Merkel.
AFD es considerado por el sistema político como una amenaza a la democracia por sus constantes coqueteos con la reivindicación al nazismo. Por eso, la prohibición es un tema de debate nacional que se vuelve mas complejo con este crecimiento. El partido suele tener cercanía con la Rusia de Putin y figuras como Elon Musk y se hizo fuerte en la vieja Alemania comunista del este en donde la situación económica, salarial y laboral contrasta con los grandes centros urbanos alemanes.
Lo mejor y lo peor de cada uno de nosotros reluce en momentos como este, mientras tanto ese comportamiento sustancial se refleja en los medios en la medida y forma en que les convenga, el rechazo o aceptación se expresa en las redes. A veces las generalidades son absurdas, y otras veces, también. El egoísmo…
Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.